2割特例終了後を見据え、本則課税・簡易課税・個人事業主の3割特例のどれが使えるかを確認します。
ただし、個人事業主の3割特例は2027年分・2028年分の申告が対象で、2026年10月1日に途中で自動的に切り替わる制度ではありません。
選択は税理士等と決め、日々の経理(レジ締め・経費・レシート)はクラウド会計+AIで店主が回せる形にします。
飲食店の店主にとって、本当に負担になるのは消費税の制度を覚えることだけではありません。
営業が終わってからレジを締め、POSの売上と現金を確認し、レシートを整理し、カード利用明細を確認し、月末には会計ソフトの数字が合わない原因を探す。
事務担当者がいない個人店や1~3店舗程度の飲食店では、この作業を店主自身が抱えているケースも少なくありません。
インボイス制度を機に免税事業者から課税事業者になり、これまでは2割特例を使ってきた方にとって、次に考えるべきなのは「AIに税金を計算させること」ではありません。
この記事の結論
税務判断は専門家に任せ、毎日の入力・整理・確認準備をAIで減らすことです。
この記事では、消費税制度全体を詳しく解説するのではなく、2割特例終了後を見据えて、小規模な飲食店の経理をどう組み直すかに絞って説明します。
2割特例終了で飲食店の経理は何が変わる?
最初に押さえておきたいのは、「2026年9月30日になった瞬間、すべての事業者の2割特例が一斉に終了し、10月1日から別の計算方法になる」と単純に考えないことです。
国税庁では、2割特例について、2023年10月1日から2026年9月30日までの日の属する課税期間で適用できると案内しています。
個人事業者については、2026年分も2割特例の対象となり得ることが国税庁の案内で示されています。
国税庁:2割特例の案内
個人事業主は2026年10月から突然計算方法を変えるわけではない
暦年で申告している一般的な個人事業主であれば、課税期間は1月1日から12月31日です。
そのため、「2026年1月~9月は2割特例、10月~12月は別の方法」というように、10月1日で単純に区切って考えるわけではありません。
2割特例の終了日は重要ですが、実際の申告でどの制度を使えるかは、自分の課税期間や適用要件を確認する必要があります。
「2割特例が9月で終わるらしいから、10月からレジの処理を全部変えなければ」と慌てる必要はありません。
一方で、2割特例に頼ったまま次の申告方法を何も確認していない状態は避けたほうがよいでしょう。
個人事業者には「3割特例」が新設されている
2026年度税制改正では、一定の個人事業者を対象とした「3割特例」が設けられています。
国税庁によると、インボイス発行事業者の登録を受けたことで免税事業者から課税事業者になった一定の個人事業者について、2027年分・2028年分の消費税申告で、納付税額を売上税額の3割とすることができる特例です。
ただし、個人事業者なら誰でも利用できるわけではありません。国税庁は主な要件として、次のような事項を示しています。
- 個人事業者であること
- 基準期間の課税売上高が1,000万円以下であること
- インボイス発行事業者の登録を受けていること
したがって、「2割特例が終わったら自動的に3割特例になる」とは考えないでください。
国税庁:インボイス制度見直し(3割特例等)
本則・簡易課税・3割特例は自分だけで決めない
2割特例終了後を見据えると、事業者によっては次の方法を比較することになります。
- 一般課税(本則課税)
- 簡易課税
- 3割特例
しかし、飲食店だから必ず簡易課税が有利、個人店だから必ず3割特例が有利、とは限りません。
設備投資の予定、仕入れの状況、課税売上高、複数事業を行っているかなどによって判断が変わります。
国税庁も、簡易課税について、基準期間の課税売上高が5,000万円以下であることなどの条件を設けています。また、原則として「消費税簡易課税制度選択届出書」の提出が必要です。
2割特例・3割特例を使った翌課税期間から簡易課税へ移行する場合には特例的な届出期限も設けられていますが、課税期間によって扱いが異なります。
ここはAIに判断させる場所ではありません。
線引き
本則・簡易課税・3割特例のどれを使うのかは、税理士等の専門家と確認します。
国税庁:消費税簡易課税制度選択届出手続
[画像挿入位置:画像2]
「飲食店の経理で時間を食っているのは3つ」の説明後に、レシート→スマホ→毎日整理の課題解決図を挿入します。推奨:1200×675px(16:9)。
飲食店の経理で時間を食っているのは3つ
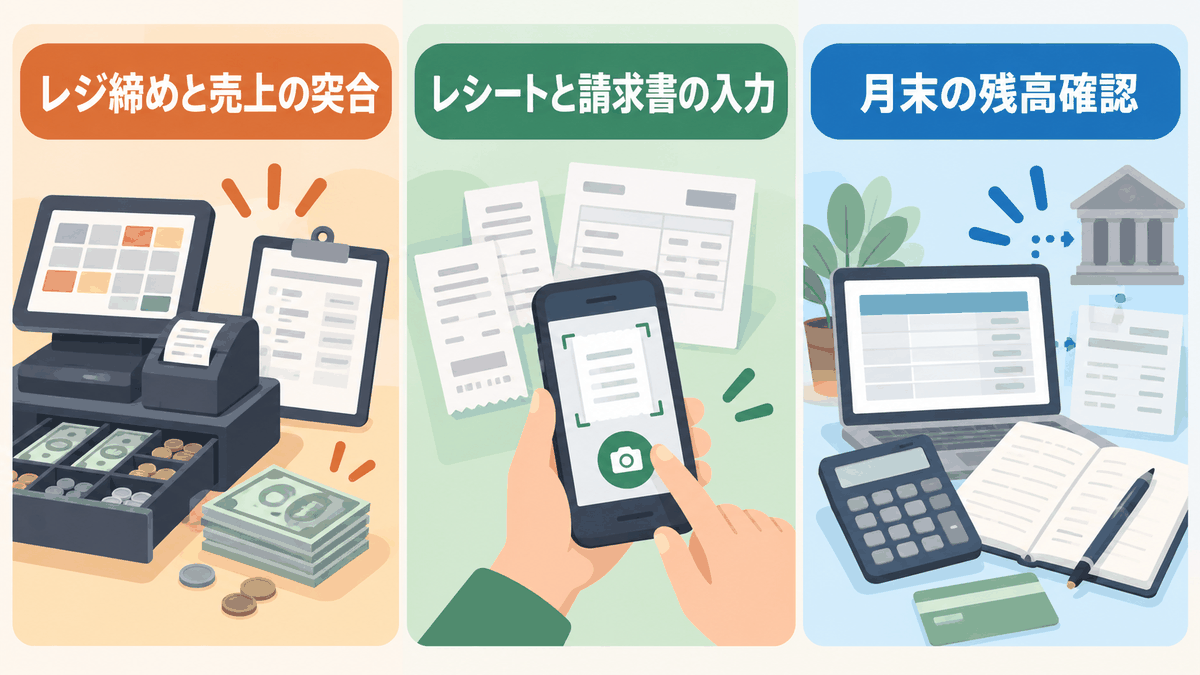
実際の飲食店経理を考えると、店主を苦しめているのは税率計算そのものより、毎日の細かな事務作業です。特に時間を取られやすいのが次の3つです。
- レジ締めと売上の突合
- レシート・請求書の入力
- 月末の残高確認
1.レジ締めと売上の突合
閉店後、POSの日計売上を確認します。次に、レジ内の現金、現金売上、クレジットカード、QRコード決済、その他のキャッシュレス決済などを確認します。
数字が合っていれば問題ありません。困るのは「500円合わない」「現金だけ1,000円少ない」というときです。
伝票を見返し、返品や取消がなかったか確認し、スタッフへ聞き、キャッシュレスの入力区分まで確認する。10分で終わるはずのレジ締めが30分、40分になることがあります。
2.レシート・請求書の入力
飲食店では、食材、飲料、消耗品、清掃用品、備品、修繕、水道光熱費、通信費など、多くの支出が発生します。
それを一枚ずつ会計ソフトへ入力していると、かなりの時間が必要です。忙しい店では「とりあえず封筒に入れる」「月末にまとめて入力する」という運用になりがちです。
問題は、後から見たときに何の支出だったか分からなくなることです。
3.月末の残高確認
日々の入力が後回しになると、月末に問題が集まります。
銀行口座の残高は合っているのに会計ソフトが合わない。カード利用明細に見覚えのない支出がある。POS売上と入金額が一致しない。
こうした状態になると、「会計処理」ではなく「原因探し」に時間を使うことになります。
先に見直すこと
2割特例終了後に最初に見直したいのは、難しい税務知識ではありません。毎日の数字を、後から追いかけなくてもよい状態にすることです。
クラウド会計+AIは何を担当する?
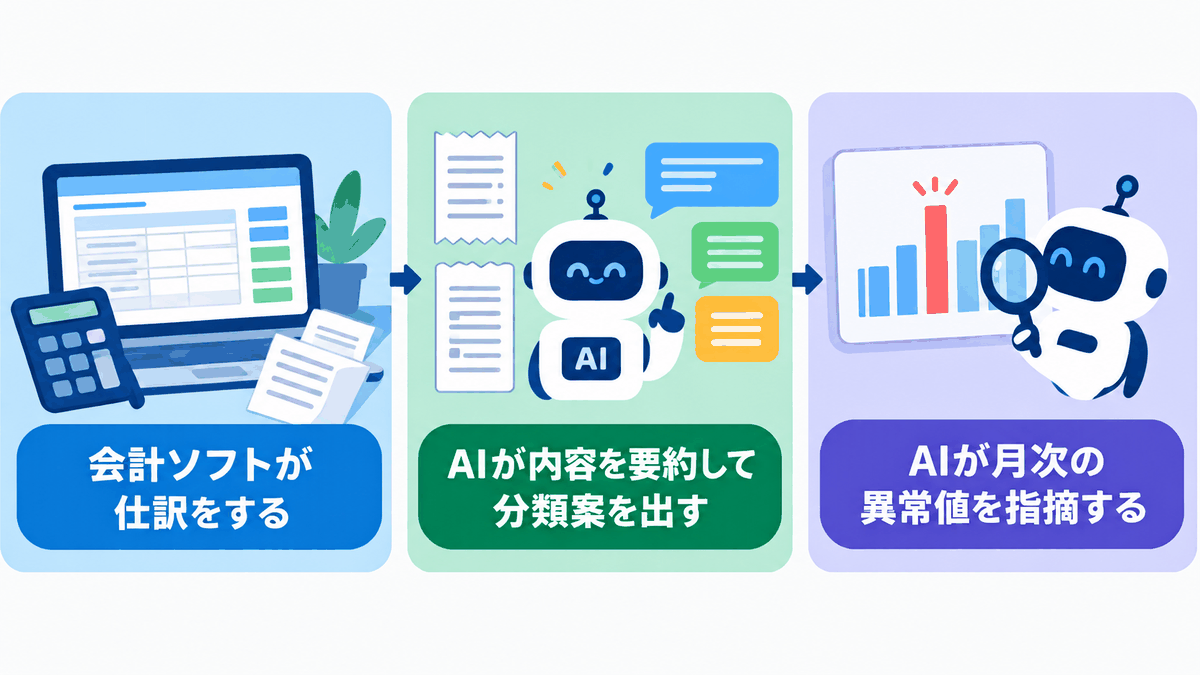
小規模飲食店の経理では、AIだけを導入しても楽にはなりません。基本は、クラウド会計を記録の土台にして、その前後の面倒な作業をAIで減らすという考え方です。
会計ソフトは「記録する場所」
会計ソフトの役割は記録です。銀行口座、クレジットカード、POSなどと連携できる環境であれば、できるだけ自動取得できるデータを増やします。
店主が毎月「銀行通帳を見ながら一行ずつ入力する」という状態を減らすのが先です。
ただし、連携しただけですべて正しく処理されるとは限りません。勘定科目や税区分、取引内容が正しいかは確認が必要です。
AIは「読む・まとめる・候補を出す」
AIが得意なのは、その前後です。例えばレシートをスマートフォンで撮影して、取引日、店名、金額、購入内容などを読み取ります。
その情報から「消耗品費の可能性が高い」「食材仕入れとして確認したほうがよい」「前月より金額が大きい」といった整理や確認候補を出させることができます。
重要なのは「AIが仕訳を確定する」と考えないことです。AIは人が確認しやすいところまで整理する役割と考えると失敗しにくくなります。
不明な支出の確認にもAIを使える
カード明細に「この店名、何を買ったときだっただろう」という支出が出てくることがあります。
AIに「この支出は何費ですか?」と聞いて終わりにするのではなく、「この支出について確認すべき内容を挙げて」と頼むほうが安全です。
食材購入か、消耗品購入か、個人利用ではないか、店舗利用か本部利用か、領収書が残っているか、といった確認項目を整理させます。
AIは月次の「異常値探し」に向いている
月次試算表や費用一覧をAIに確認させると、「今月だけ水道光熱費が大きい」「消耗品費が前月より増えている」「売上は同じなのに仕入れが増えている」「特定の費目だけ急に増減している」といった、確認したほうがよい数字を探すこともできます。
ここでも、AIに経営判断や税務判断を決めさせるのではありません。人が見るべき場所を絞るために使うのがポイントです。
飲食店のレジ締めをAIで楽にする方法
AI活用の最初の一歩としておすすめしやすいのが、毎日のレジ締めです。特にPOSは導入したのに、閉店後の確認作業が変わっていない店では効果を出しやすい業務です。
POSの日計と実際の数字をそろえる
まず用意するのは、POSの日計、現金売上、レジ内の実現金、キャッシュレス売上、返品・取消などの情報です。
これを毎日同じ形で残します。CSVで出せるPOSならCSVでも構いません。数字が少なければ、スマートフォンから入力してもよいでしょう。
差額が出た日だけAIに確認候補を出させる
例えば、POS上の現金売上が85,000円、レジ内の想定現金が85,000円、実際の現金が84,500円という日があったとします。
AIに確認させたいのは「500円の原因を断定すること」ではありません。「500円の差額があります。飲食店のレジ締めで確認すべき項目を優先順に整理してください」と使います。
釣銭の渡し間違い、現金売上の入力ミス、キャッシュレスを現金扱いした可能性、返品・取消処理、レジからの出金、釣銭準備金の計算ミスなど、確認候補を整理できます。
AIに原因を確定させない
AIが「原因は釣銭ミスです」と答えても、それだけで記録を修正してはいけません。
現金、POS、伝票などの事実を確認し、最終的には人が判断します。AIの仕事は、調査する順番を作ることです。
レシート・請求書は「撮る→読み取る→確認」で処理する
レシート経理では、PCを開く前提にしないほうが続きます。飲食店の現場では、事務所のパソコンよりスマートフォンのほうが圧倒的に近くにあります。
基本フロー
受け取る → 撮る → 読み取る → 確認する
レシートを月末までためない
従来は「レシートを受け取る→財布や封筒へ入れる→月末に集める→会計ソフトへ入力する」という流れでした。
これを「レシートを受け取る→スマートフォンで撮る→読み取る→必要項目を確認する→会計データへつなぐ」に変えます。
一度に大量処理しないことがポイントです。
AI-OCRで基本情報を読み取る
現在のクラウド会計や経費精算サービスには、領収書・請求書を読み取るOCR機能を備えたものがあります。AIを組み合わせれば、読み取った内容を人が確認しやすい形にまとめることもできます。
ただし、日付、金額、取引先、税率、登録番号などの読み取りが常に完全とは限りません。特に印字が薄いレシート、手書き領収書、折れや汚れがある書類では確認が必要です。
適格請求書かどうかは何を見る?
本則課税で仕入税額控除を受ける場面などでは、帳簿と請求書等の保存が重要になります。
国税庁は、適格請求書について、発行者の氏名・名称と登録番号、取引年月日、取引内容、税率ごとに区分した金額と適用税率、消費税額等、書類の交付を受ける事業者の氏名・名称などの記載事項を示しています。
飲食店などでは適格簡易請求書となるケースもあるため、すべてのレシートで同じ記載方法になるわけではありません。また、小規模事業者の一定の少額取引など、帳簿のみの保存で仕入税額控除が認められる特例もあります。
そのため、「AIがインボイスOKと表示したから大丈夫」という判断はしないでください。会計ソフトやAIは確認を助ける道具であり、制度上の判断が必要な場合は税理士等へ確認します。
国税庁:適格請求書等保存方式(インボイス制度)
国税庁:帳簿のみの保存で仕入税額控除が認められる場合
[画像挿入位置:画像3]
「店主・AI・会計ソフト・税理士はどこまで分担する?」の直後に、「AIで整理/人が確認/税務は専門家」の役割分担図を挿入します。推奨:1200×675px(16:9)。
店主・AI・会計ソフト・税理士はどこまで分担する?
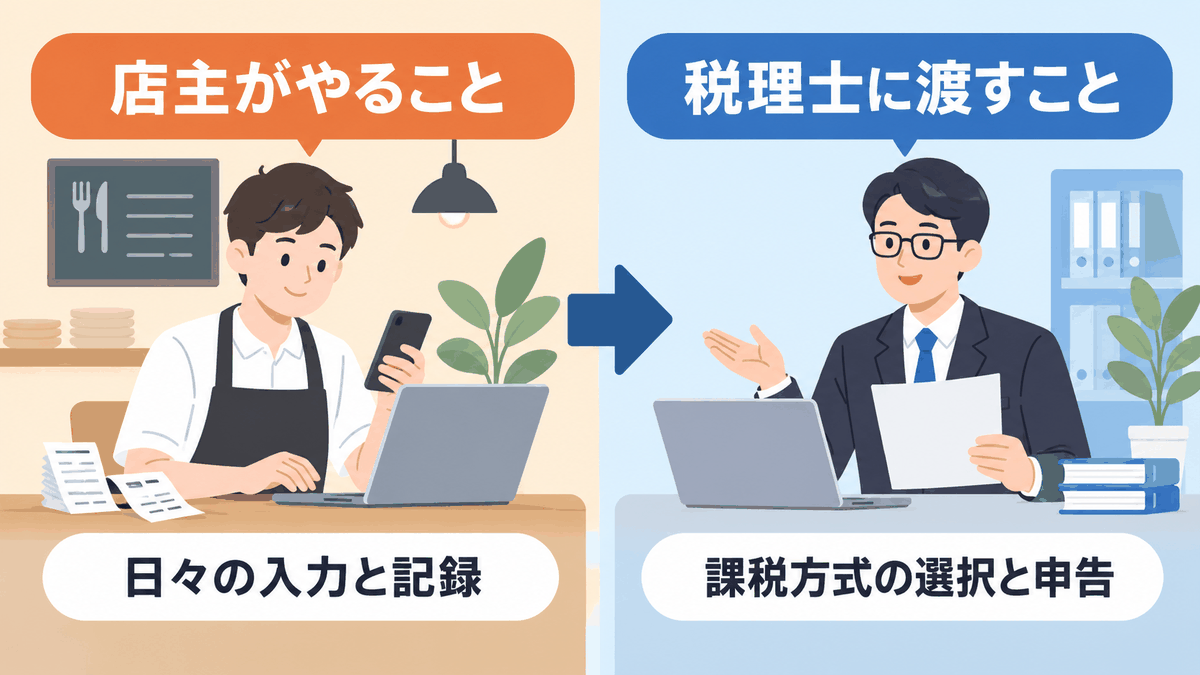
経理をAIで効率化するときは、「誰が何をするか」を最初に決めておくことが重要です。
| 担当 | 主な役割 |
|---|---|
| 店主・店舗スタッフ | レシート撮影、売上確認、事実確認 |
| AI | 読み取り、要約、分類候補、異常値抽出、確認項目整理 |
| 会計ソフト | 取引データの記録、仕訳・集計の土台 |
| 税理士等 | 税務判断、制度選択、申告内容の確認 |
店主がやること
店主は「入力担当」になる必要はありません。重要なのは事実の確認です。
例えば、本当に店舗の経費か、何を買ったのか、現金差額が本当にあるのか、POS上の取引内容が正しいかなど、現場にいる人しか分からないことを確認します。
AIに任せること
AIには、レシート内容の要約、経費分類の候補、レジ差額の原因候補、月次数字の異常値探し、税理士へ質問する内容の整理、書類チェックリストの作成などを任せます。
「考える前の整理」を渡すイメージです。
税理士に渡すこと
税理士へは、紙袋いっぱいのレシートを渡すのではなく、会計ソフトへ整理したデータ、不明取引の一覧、設備投資予定、POS売上情報、特殊な取引、判断が必要な項目を整理して渡します。
専門家には、入力作業よりも専門判断が必要なところを見てもらうほうが合理的です。
税理士へ相談すべきこと
少なくとも、本則課税か簡易課税か、3割特例を使えるか、簡易課税の届出期限、仕入税額控除の扱い、インボイス対応で判断に迷う取引、消費税申告は税理士等へ確認することをおすすめします。
飲食店経理でAIを使うときにやってはいけないこと
AIは便利ですが、使う場所を間違えると危険です。
AIが計算した消費税額をそのまま申告に使う
生成AIへ売上や経費を入力すると、もっともらしい税額計算を返すことがあります。
しかし、適用できる特例、課税区分、仕入税額控除、届出状況、課税期間などの条件を誤認していれば、計算結果も間違います。税額計算結果をそのまま申告には使わないでください。
「本則と簡易課税、どちらが得?」をAIだけで決める
比較材料を整理させるのは有効です。しかし、最終判断は別です。設備投資予定や事業内容によって結果が変わるため、専門家と確認します。
AIだけでインボイスの有効性を確定する
登録番号らしい文字列が書かれているからといって、AIだけで「適格請求書です」と確定させないほうが安全です。画像認識の誤りもあります。
顧客・従業員の個人情報をそのまま入力しない
レシート、給与資料、予約情報などには個人情報が含まれる場合があります。
AIサービスを利用するときは、顧客名、電話番号、住所、従業員情報、口座情報、カード情報などを必要以上に入力しない運用にします。
法人向け環境を利用する場合でも、利用規約、データ利用条件、管理者設定を確認してください。
記事全体の線引き
税務はAIにやらせない。税務判断は専門家へ。レジ締め・レシート・経費整理など毎日の事務だけAIで減らす。
2026年10月以降に向けて今からやること
制度変更があるからといって、いきなり高額な会計システムを購入する必要はありません。まずは現在の経理を整理します。
1.今の経理フローを書き出す
売上→POS、現金→レジ締め、カード→カード管理画面、レシート→封筒、請求書→メール、会計→会計ソフト、というように現状を書き出し、どこに二重入力があるかを確認します。
2.POS・銀行・カード・会計ソフトの連携を確認する
自動連携できるものを人が入力しているなら、まずそこをなくします。AI導入より前に、既存機能で消せる手作業があるか確認してください。
3.レシートをためない
スマートフォンで撮る運用を決めます。スタッフが購入することがあるなら「購入した当日に撮影する」など、簡単なルールを一つ決めます。
4.消費税の方式を税理士等へ確認する
「2割特例が終わったらどうなりますか?」だけでなく、現在2割特例を使っていること、年間売上のおおよその規模、インボイス登録時期、大きな設備投資予定、現在の会計方法を伝えると相談がスムーズです。
5.AIは1業務から始める
最初から「経理を全部AI化する」と考えず、レジ締めの差額確認またはレシートの整理から始めます。毎日発生し、効果を実感しやすい業務から広げるのがおすすめです。
飲食店の経理AI導入を相談したい方へ
2割特例終了後に備えて必要なのは、税務制度を全部覚えることではありません。
税務判断は税理士等の専門家へ任せながら、店主自身が毎日行っている入力・確認・整理作業を減らすことが重要です。
特に、次のような店舗では、まだ改善できる可能性があります。
- POSを入れたのにレジ締めが楽になっていない
- クラウド会計を入れたのに手入力している
- レシートを月末までためている
- 経理が店主しか分からない
- AIを使いたいが何を任せればよいか分からない
AI導入では「AIツールを契約すること」よりも、どの作業を、誰から、どこまでAIへ渡すかを決めるほうが重要です。
既存のPOS・クラウド会計・スマートフォンをできるだけ活かしながら、設定から現場への定着まで進めることで、AIを「導入しただけ」で終わらせにくくなります。
FAQ
Q1.2割特例は2026年9月30日で完全に使えなくなりますか?
2割特例は、国税庁によると2023年10月1日から2026年9月30日までの日の属する課税期間が対象です。そのため、一般的な暦年課税の個人事業者について「2026年10月1日から急に計算方式を切り替える」と考えるのは正確ではありません。自分の課税期間と適用要件を確認してください。
Q2.個人事業主なら2割特例の次は必ず3割特例ですか?
いいえ。3割特例は一定の個人事業者を対象とした制度で、2027年分・2028年分の消費税申告について設けられています。基準期間の課税売上高などの要件があるため、自動的に利用できるわけではありません。
Q3.簡易課税と本則課税はどちらが飲食店に有利ですか?
一律には決められません。仕入れや設備投資の状況、売上規模、事業内容などによって変わります。簡易課税には届出や適用条件もあるため、税理士等へ相談したうえで判断することをおすすめします。
Q4.AIにレシートを撮らせれば経理は全部自動化できますか?
完全自動とは考えないほうがよいでしょう。AI-OCRは入力負担を減らせますが、読み取り間違いや分類間違いが起こる可能性があります。AIで「読み取る・整理する」、人が「確認する」という分担がおすすめです。
Q5.ChatGPTなどのAIに消費税の計算をさせてもよいですか?
参考計算や確認項目の整理に使うことはできますが、その結果をそのまま税務申告へ使用するのは避けてください。適用制度、届出状況、取引の税区分などによって税額は変わります。AIは税理士の代わりではなく、税理士へ相談する前の情報整理や日常経理の効率化に使うのが適しています。
飲食店のAI経理について相談する
2割特例終了後に備えて、税務だけでなく「毎日の経理」も見直しておくことが重要です。POSや会計ソフトを導入しているのに、レジ締め、レシート入力、月末確認が手作業のままなら、AIで減らせる作業が残っている可能性があります。税務判断そのものをAIへ任せるのではなく、既存のPOS・クラウド会計・スマートフォンを活かして、入力・整理・確認作業を減らす方法を一緒に整理できます。ツールの設定だけでなく、店舗で実際に続けられるところまで伴走します。
一次情報・確認先
- 国税庁:2割特例の案内
- 国税庁:インボイス制度見直し(3割特例等)
- 国税庁:消費税簡易課税制度選択届出手続
- 国税庁:適格請求書等保存方式(インボイス制度)
- 国税庁:帳簿のみの保存で仕入税額控除が認められる場合
※制度・届出期限・適用条件は変更される可能性があります。公開・更新時には国税庁の最新情報を再確認し、個別の税務判断は税理士等の専門家へ確認してください。