経理1名、月末3日かかっていた入金消込をどう減らすか
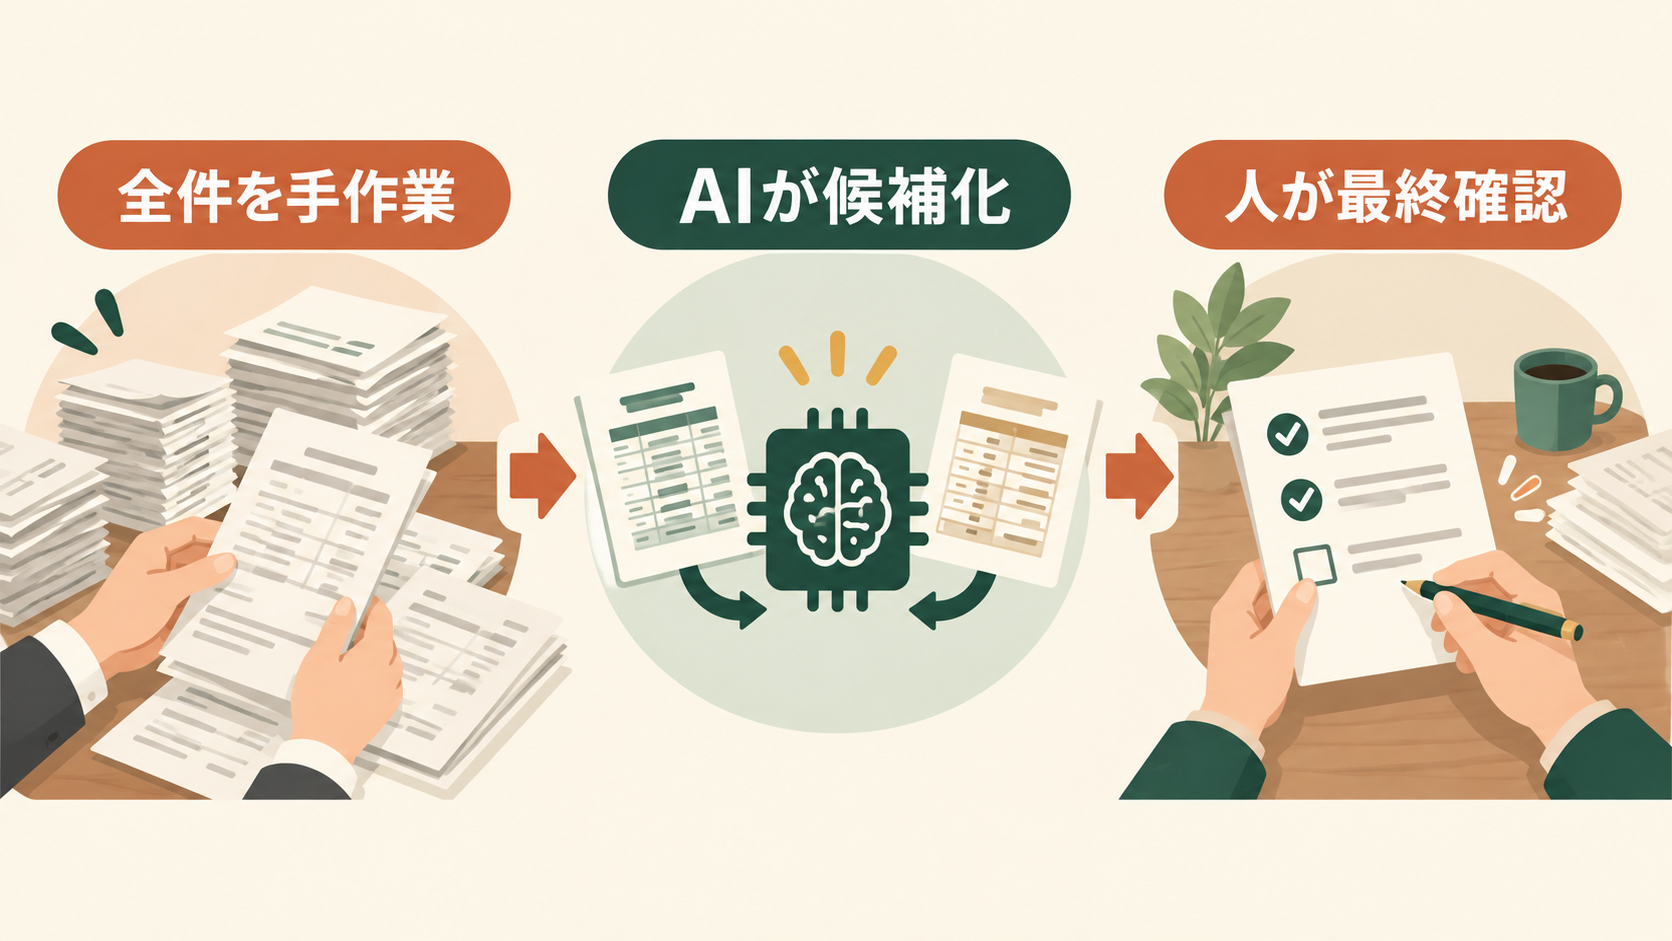
中小の卸売業や商社では、売上を上げる営業部門だけでなく、月末の入金確認を担う経理部門にも多くの手作業が残っています。
例えば、経理担当者が1名しかいない卸売会社を想定してみます。
月末になると、ネットバンクから入出金明細をダウンロードし、販売管理システムから売掛一覧を出します。そして、1件ずつ入金額と請求額を照らし合わせます。
ところが、現実には単純には一致しません。
「株式会社○○」からの入金だと思って探しても、振込名義は代表者の個人名になっています。10万円、15万円、8万円と3枚の請求書を出している得意先からは、33万円がまとめて振り込まれています。100,000円の請求に対して99,340円しか入金されておらず、確認すると振込手数料が差し引かれています。
このような例外を1件ずつ確認しているうちに、月末の入金消込だけで2日、3日とかかってしまいます。
この記事で紹介するのは、こうした入金消込をAIへ丸投げする方法ではありません。
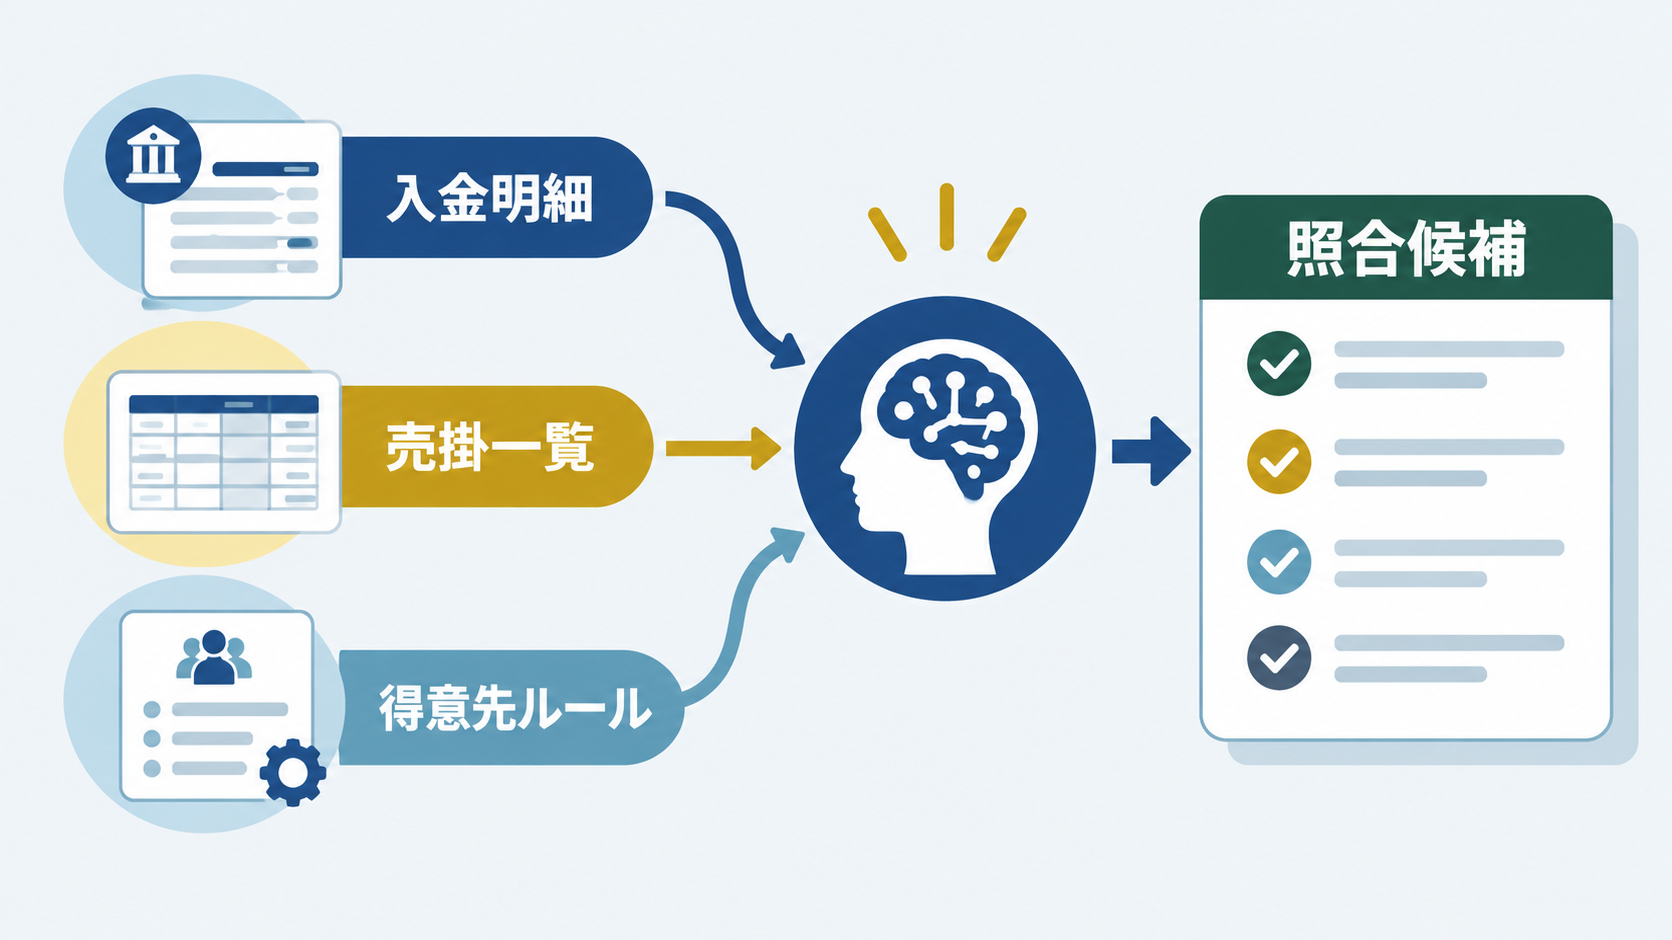
目指すのは、ネットバンク明細CSVと売掛一覧をAIに比較させ、入金先の候補を作らせ、人が最後に確定するという運用です。
AIが100件の入金を100件すべて確定する必要はありません。80件、90件を「ほぼこの得意先だろう」と候補化し、経理担当者が本当に確認すべき10件、20件へ絞れるだけでも、月末業務は大きく変わります。
本記事では、経理1名が月末3日ほどかけていた消込作業を、AIによる候補抽出で半日程度の確認作業へ変えていく想定例をもとに説明します。実在企業の導入実績ではなく、中小の卸売業・商社で考えられる活用イメージです。
卸売業の入金消込はなぜ月末まで終わらないのか
入金消込とは、簡単にいえば、「銀行へ入ってきたお金が、どの請求書の支払いなのかを確認し、売掛金から差し引く作業」です。
売掛金とは、商品を先に納品し、後から代金を受け取る場合の「まだ受け取っていない代金」です。例えば30万円の商品を納品し、翌月末払いの契約なら、入金されるまでは30万円の売掛金が残っています。銀行へ30万円が振り込まれたら、その入金と売掛金を対応させます。これが消込です。
請求額と振込額が毎回ぴったり一致し、得意先名と振込名義も同じなら、それほど難しい仕事ではありません。卸売業で時間がかかる原因は、例外が多いことです。
得意先名と振込名義が一致しない
最も分かりやすい例が、会社名と振込名義の違いです。販売管理上では「株式会社山田商事」として登録されていても、銀行明細には「ヤマダショウジ」「カ)ヤマダショウジ」「ヤマダ」「ヤマダタロウ」など、異なる名称で表示される場合があります。
毎月同じ振込名義なら、一度覚えれば担当者は判断できます。しかし、その判断方法が担当者の頭の中だけにあると、自動化しにくくなります。経理担当者が休んだだけで、「この入金、どこの会社ですか」という確認が発生することもあります。
複数の請求をまとめて振り込まれる
卸売では、1か月の間に複数回出荷するケースが珍しくありません。例えば、次の3件があったとします。
- 請求書A:100,000円
- 請求書B:80,000円
- 請求書C:120,000円
得意先が300,000円をまとめて振り込めば、銀行明細には300,000円という1件しか表示されません。この場合、人は「10万円+8万円+12万円だから、この3件の合算だろう」と判断します。件数が増えるほど、この組み合わせ確認に時間がかかります。
振込手数料を差し引かれる
請求額が100,000円でも、入金額が100,000円とは限りません。得意先との取引慣行によっては、振込手数料を差し引いて入金される場合があります。そのため、金額が完全一致しないだけで自動照合から外れてしまうことがあります。
担当者は過去の取引を見ながら、「この得意先は毎回手数料を引いて振り込んでくる」と判断します。この判断ルールも、AI活用では重要な材料になります。
値引きや端数調整が入る
数円、数十円、数百円程度の差額が発生するケースもあります。返品や値引きがあった、前月との差額を今月調整した、端数をまとめて処理した、といった事情があると、請求額と入金額を機械的に一致させるだけでは処理できません。
入金予定日と実際の入金日がずれる
月末が土日祝日に重なった場合や、得意先の支払い処理の都合などで、入金日が翌営業日へずれることがあります。そのため、予定日に入金されていないからといって、すぐに「未入金」とは判断できません。
このように、卸売業の入金消込が終わらない原因は、件数そのものよりも、例外ごとに人が判断しなければならないことにあります。
入金消込AIとは「自動確定」ではなく候補を作る仕組み
中小企業が入金消込でAIを使うときは、最初から全自動を目指さない方が現実的です。特にお金に関する処理では、誤った消込をすると、売掛金残高や督促対象まで間違ってしまいます。
そのため、最初は「AIに判断候補を作らせ、人が確定する」という使い方が向いています。
AIが比較する主な情報
- 入金日
- 入金額
- 振込名義
- 得意先名
- 得意先コード
- 請求番号
- 請求額
- 入金予定日
- 過去の振込名義
- 過去の入金パターン
- 得意先ごとの支払いルール
例えば銀行明細に「ヤマダ 298,680円」という入金があり、売掛一覧に「株式会社山田商事 300,000円」という売掛金が残っているとします。さらに得意先別ルール表に「山田商事は振込名義が『ヤマダ』になる」「振込手数料を差し引くことがある」と記録されていれば、AIは「株式会社山田商事の300,000円に対応する可能性が高い」という候補を出しやすくなります。
AIに任せる部分
AIが得意なのは、大量の候補から「これとこれは関係がありそうだ」と絞り込む作業です。具体的には、次のような処理が考えられます。
- 振込名義と得意先名の類似チェック
- 過去の振込名義との比較
- 入金額と請求額の比較
- 複数請求額の組み合わせ
- 過去パターンに近い入金の抽出
- 未一致データの整理
人が確認する部分
一方、最終的な消込判断までAIへ任せる必要はありません。特に、次のような項目は人が確認した方が安全です。
- 値引きの確定
- 返品との相殺
- 不明入金
- 得意先からの連絡内容
- 例外的な支払い
- 販売管理上の正式処理
AI活用の目的は、経理担当者の判断をなくすことではなく、判断する件数を減らすこと、と考えると分かりやすくなります。
ネットバンク明細CSV×売掛一覧をAIで突合する具体的な流れ
ここからは、実際の業務を想定して説明します。大がかりなシステム入れ替えではなく、現在利用しているネットバンクと販売管理、Excelなどから始める方法です。
STEP1 ネットバンクから入出金明細CSVを出す
最初に、ネットバンクから対象期間の入金明細を取得します。CSVとは、Excelなどで開ける表形式のデータファイルです。必要な項目は、最低限、次の3つです。
- 入金日
- 入金額
- 振込名義
銀行によって項目名や形式は異なります。重要なのは、毎回できるだけ同じ形式で取り出せることです。
STEP2 販売管理から売掛一覧を出す
次に、まだ入金されていない請求を一覧にします。例えば次のような形です。
| 得意先コード | 得意先名 | 請求番号 | 請求額 | 入金予定日 |
|---|---|---|---|---|
| 001 | 山田商事 | 1001 | 100,000円 | 9月30日 |
| 001 | 山田商事 | 1002 | 80,000円 | 9月30日 |
| 002 | 鈴木物産 | 1003 | 150,000円 | 9月30日 |
販売管理システムからCSVやExcelへ出力できるなら、そのデータを利用します。出力できない場合でも、現在使っている売掛一覧がExcelなら、そこから始めることは可能です。
STEP3 得意先別ルール表を用意する
AI活用で特に重要なのが、この得意先別ルール表です。例えば次のように整理します。
| 得意先 | 主な振込名義 | 支払方法 | 手数料 | 備考 |
|---|---|---|---|---|
| 山田商事 | ヤマダ | 複数請求を合算 | 差引あり | 月末振込 |
| 鈴木物産 | スズキタロウ | 請求単位 | 先方負担 | 代表者名で振込 |
| 田中販売 | タナカハンバイ | 月次合算 | 原則なし | 翌営業日になる場合あり |
この表は最初から完璧である必要はありません。毎月、「これはこう判断した」という例外を少しずつ追加していけば十分です。
STEP4 AIに照合候補を出させる
ネットバンク明細、売掛一覧、得意先別ルールを比較させます。出力イメージは次のようにすると確認しやすくなります。
| 入金 | AIの候補 | 判定 |
|---|---|---|
| ヤマダ 298,680円 | 山田商事 | 一致可能性が高い |
| スズキタロウ 150,000円 | 鈴木物産 | 一致可能性が高い |
| ABC 80,000円 | 候補複数 | 要確認 |
| 不明名義 50,000円 | 候補なし | 要確認 |
重要なのは、AIに「正解」と断定させるのではなく、「一致可能性が高い」「確認が必要」「候補なし」程度に分類することです。
STEP5 経理担当者が確認する
経理担当者は、「一致可能性が高い」候補を確認します。明らかな一致なら確定します。判断できないものだけ、請求書、過去履歴、営業担当者への確認などを行います。これまで100件すべてを確認していた仕事を、20件だけ確認する仕事へ変えるイメージです。
STEP6 確定結果を販売管理へ戻す
最後に、確定した結果を現在の販売管理システムへ反映します。販売管理側にCSV取込機能があれば、取り込みやすい形式へ整える方法も考えられます。CSV取込ができなくても、AIが候補を整理していれば、従来どおり人が入力する場合でも探す作業は減らせます。最初から販売管理システムとの完全連携を目指さなくても構いません。
AIなら名義違い・合算入金・手数料差引をどう判断できるのか
入金消込でAIを使う価値が出やすいのは、金額が完全一致しないケースです。
振込名義違い
例えば、「株式会社山田商事」に対して、「ヤマダショウジ」「ヤマダ」「代表者名」などの振込履歴が過去にある場合、その関係を得意先別ルール表へ登録します。毎月同じ判断を繰り返すのではなく、一度判明した関係を翌月以降の候補判定へ使うという考え方です。
複数請求のまとめ払い
100,000円と80,000円と120,000円の売掛があり、300,000円入金された場合、AIに組み合わせ候補を探させます。人が頭の中や電卓で組み合わせを考えるより、候補抽出を先に行わせる方が効率的です。ただし、同額の請求が多い場合などは複数候補が出るため、最終確認は必要です。
振込手数料差引
毎月同じ得意先から、請求額より一定程度少ない金額が振り込まれている場合、過去履歴や得意先別ルールを参考に候補化できます。ここでもAIが勝手に手数料扱いにするのではなく、「手数料差引の可能性あり」として人へ確認を回す設計が安全です。
端数・値引き
数十円、数百円の差がある入金についても、「請求額と近い」という理由だけで自動確定させるべきではありません。差額が何によるものか分からない場合は、「金額近似・要確認」といった形で残します。
入金遅れ
予定日を過ぎても一致する入金がないものは、「未入金候補」として一覧化します。この一覧を作ることで、消込後の督促作業にもつなげられます。
販売管理の消込機能だけで足りる会社・AIを追加した方がよい会社
すべての卸売会社にAIが必要なわけではありません。現在の販売管理システムの消込機能だけで十分な会社もあります。
| 判断項目 | 販売管理だけで足りやすい会社 | AI補助が向いている会社 |
|---|---|---|
| 振込名義 | 得意先名とほぼ一致 | 名義違いが多い |
| 入金方法 | 請求単位で入金 | 合算入金が多い |
| 金額 | 請求額とほぼ一致 | 手数料・値引き・端数差が多い |
| 得意先ルール | 共通ルールが多い | 得意先ごとに異なる |
| 入金件数 | 少ない | 毎月多数ある |
| 消込時間 | 数十分程度 | 半日〜数日かかる |
| 判断方法 | 誰でも処理できる | 特定担当者へ依存している |
例えば、月間30件程度しか入金がなく、ほぼ全件が請求額と一致しているなら、既存の販売管理機能を使った方が簡単かもしれません。逆に、「件数が多い」「例外が多い」「担当者しか分からない」という3つが重なるほど、AIで候補を作る効果が出やすくなります。AI導入ありきではなく、まず現在の販売管理でどこまで処理できるかを確認することが重要です。
入金ルールをAIに覚えさせる「得意先別ルール表」
入金消込AIをうまく使うために、最も重要なのは高性能なAIそのものではないかもしれません。重要なのは、経理担当者の頭の中にある「得意先ごとの癖」をデータにすることです。
経理担当者の頭の中を表にする
例えば担当者は、普段このように考えています。
- A社は毎回代表者名で振り込む
- B社は3枚くらいの請求をまとめて払う
- C社は振込手数料を差し引く
- D社は月末が休日だと翌営業日になる
この情報が頭の中だけにあると、担当者以外は判断できません。そこで、得意先名、振込名義、支払方法、手数料、入金日、特記事項を表にします。
最初から完璧なマスタを作らなくてよい
得意先が300社あったとしても、最初から300社分すべて整理する必要はありません。まずは、毎月入金がある主要得意先、例外が多い得意先、毎回確認に時間がかかる得意先から始めます。そして月末に新しい例外が出たら追加します。
判断履歴を残すほど翌月が楽になる
AI活用というと、「AIに何を質問するか」に注目しがちです。しかし実務では、前月に人が行った判断を、翌月も再利用できる形で残すことの方が重要です。これにより、AI活用と同時に経理業務の属人化も減らせます。
入金消込AIの導入前に決めておくべきこと
AIへ渡すデータ範囲を決める
銀行情報、取引先情報、売掛情報などを扱う場合は、自社で利用しているAIサービスの契約条件やデータ取り扱い方針を確認します。必要のない情報までAIへ渡さないことも重要です。例えば照合に口座残高全体が不要なら、対象となる入金情報だけを扱う方法も考えられます。
自動確定させる範囲を決める
最初は、「AIは候補を出すだけ」から始める方が安全です。運用を続け、十分に確認できるパターンが見えてきたら、自動化の範囲を検討します。
誰が最終確認するかを決める
AIを導入しても、最終責任者が曖昧では業務は安定しません。「AIの候補を誰が確認するのか」「不一致だった場合は誰へ聞くのか」を決めておきます。
証跡を残す
可能であれば、AIが出した候補、人が最終確定した結果、判断理由、確認日を残します。これが翌月の判断材料になります。
未入金が残ったらAIで督促文案まで作る
入金消込が終わると、次に問題になるのが未入金です。ここでもAIを活用できます。
まず本当に未入金なのか確認する
いきなり督促メールを送るのは避けます。まず、振込名義違いではないか、別請求と合算されていないか、前後の日付に入金されていないか、営業担当者へ入金連絡が来ていないか、値引きや相殺の話がないかを確認します。そのうえで未入金である可能性が高いものだけを督促対象にします。
督促文案1:やわらかく確認する
件名:ご入金状況のご確認のお願い
いつもお世話になっております。
○月○日お支払い予定分につきまして、弊社で現在ご入金を確認できていないため、念のためご連絡いたしました。
すでにお手続きいただいている場合は、行き違いとなりましたことをご容赦ください。
お手数をおかけしますが、ご確認いただけますと幸いです。
今後ともよろしくお願いいたします。
督促文案2:支払期日を過ぎた場合
件名:お支払い状況ご確認のお願い
いつもお世話になっております。
先日ご請求いたしました○月分のお取引につきまして、お支払期日を過ぎておりますが、現時点で弊社側で入金を確認できておりません。
恐れ入りますが、お支払い状況をご確認いただけますでしょうか。
すでにお振込み済みの場合は、振込日をお知らせいただけますと確認いたします。
何卒よろしくお願いいたします。
督促文案3:継続取引先へ関係を崩さず確認する
件名:○月分ご請求のお支払いについて
いつも大変お世話になっております。
○月分のご請求につきまして、弊社で入金確認ができていないため、ご状況だけ確認させていただきたくご連絡しました。
社内処理中でしたら問題ございませんので、お支払い予定日がお分かりになりましたらお知らせいただけますと助かります。
行き違いですでにお振込みいただいている場合は、何卒ご容赦ください。
引き続きよろしくお願いいたします。
AIに督促文を作らせる場合も、そのまま送信するのではなく、得意先との関係、支払期日、過去のやり取り、金額、督促回数などを人が確認してから送ります。
想定事例|月末3日かかっていた消込を半日にするまで
ここでは、中小商社での活用を想定した例を紹介します。実在企業の事例ではありません。
導入前
従業員20名程度の卸売商社で、経理担当者は1名。毎月月末になると、ネットバンク明細と売掛一覧を照らし合わせます。月間の入金件数は約150件。そのうち、振込名義違い、複数請求の合算、振込手数料差引、入金日ずれなどが一定数ありました。担当者は過去の明細を見たり、営業担当者へ確認したりしながら処理しており、月末から月初にかけて約3日が消込作業で埋まっていました。
最初にやったこと
最初にAIを入れたわけではありません。まず過去の入金履歴から、「振込名義と得意先名が違うもの」を整理しました。次に、得意先ごとの支払いルールを簡単な表にしました。これにより、「経理担当者が何を見て判断しているか」が可視化されました。
AI導入後の想定フロー
- ネットバンク明細をCSVで出力
- 売掛一覧を出力
- 得意先別ルール表と合わせてAIで比較
- AIが候補を付ける
- 担当者が候補を確認
- 不一致だけ詳しく調べる
150件すべてを人が一から探すのではなく、AIが高い確率で一致するものを先に候補化します。担当者が詳しく調べる対象が20〜30件程度まで減れば、確認時間を大きく短縮できる可能性があります。その結果として、従来3日程度かかっていた消込を、半日程度の確認作業へ近づけるという活用イメージです。
重要なのは完全自動化ではない
この事例で重要なのは、「AIが全部消込した」ということではありません。人が確認する件数を減らしたことです。中小企業のAI導入では、この考え方が実務的です。
入金消込AIが向かないケース
月の入金件数が非常に少ない
毎月10件、20件程度で、数十分あれば終わるなら、新しい仕組みを作る方が手間になる場合があります。
販売管理の自動消込でほぼ処理できている
現在利用している販売管理システムで十分に消込できているなら、その機能を使い切る方が先です。
元データが整理されていない
得意先コードが重複している、請求額が正しくない、売掛一覧が毎回手作業で変わる、といった状態では、AI以前にデータ整理が必要です。
例外ルールを誰も説明できない
担当者自身も「何となく過去を見て判断している」という状態では、AIへ判断ルールを渡せません。まずは人の判断基準を整理するところから始めます。
入金消込AIを小さく始める5ステップ
1.毎月の消込件数と作業時間を測る
まず、月間入金件数、消込にかかる時間、確認が必要な件数を測ります。現在の負担が分からなければ、改善効果も判断できません。
2.例外パターンを5〜10種類に分類する
例えば、振込名義違い、合算入金、手数料差引、端数、値引き、入金日ずれ、不明入金などに分類します。
3.過去データでテストする
いきなり当月分で運用するのではなく、すでに正解が分かっている過去データを使います。AIがどこまで正しく候補を出せるかを確認します。
4.AIは候補表示だけにする
最初は自動更新させません。候補一覧を出し、人が確認します。
5.精度を見ながら対象を広げる
安定して判断できるパターンが増えてきたら、対象件数や自動化範囲を広げます。この順番なら、現在の業務を大きく壊さず試せます。
まとめ|AIには消込を任せるのではなく「判断候補」を作らせる
卸売業・商社の入金消込が大変なのは、単純に入金件数が多いからではありません。本当の負担は、振込名義が違う、複数請求が合算される、振込手数料が差し引かれる、端数や値引きがある、入金日がずれる、といった例外を、人が一件ずつ判断していることです。
そこでAIを使う場合は、ネットバンク明細CSV+売掛一覧+得意先別ルールを比較し、AIに照合候補を作らせます。そして最終確定は人が行います。
販売管理システムの消込機能だけで十分なら、AIを無理に追加する必要はありません。一方で、毎月半日から数日かかり、特定担当者しか判断できない状態なら、AIによる候補抽出を試す価値があります。
最初に取り組むべきなのは高額なシステムの導入ではありません。まず過去の入金明細を見ながら、「どの得意先が、どの名義で、どんな支払い方をするのか」を整理してみてください。そのルール表が、入金消込の効率化と属人化解消の出発点になります。
よくある質問
入金消込をAIに完全自動化しても大丈夫ですか?
最初から完全自動化するより、AIが照合候補を作り、人が最終確認する運用がおすすめです。入金消込には手数料差引、値引き、合算入金など例外が多いためです。十分に運用実績を確認してから、自動化する範囲を検討すると安全です。
振込名義が会社名と違っていても照合できますか?
過去の振込履歴や得意先別ルールを整理すれば、候補を出しやすくなります。例えば「株式会社山田商事は毎回『ヤマダ』名義で振り込む」と記録しておけば、翌月以降の判定に利用できます。
複数請求をまとめて振り込まれた場合も対応できますか?
複数の売掛金額を組み合わせ、入金額と一致する候補を探す方法があります。ただし、同額の請求が多数ある場合などは複数候補が出るため、人による最終確認が必要です。
現在の販売管理システムを入れ替える必要がありますか?
必ずしも必要ありません。現在の販売管理から売掛一覧をCSVやExcelで出力できれば、そのデータとネットバンク明細を使って照合候補を作れる場合があります。まず既存システムでできることを確認するのが先です。
売掛情報を生成AIへ入力しても問題ありませんか?
利用するAIサービスの契約内容、データ利用方針、自社の情報管理ルールによって判断する必要があります。取引先情報や金額情報は重要な業務情報です。必要のない情報を渡さない、利用範囲を決めるなど、事前に社内ルールを整理してください。
ご相談・お問い合わせ
月末の入金消込に毎回半日から数日かかっている場合、最初に検討すべきなのは大がかりなシステム入れ替えではありません。
現在使っているネットバンク明細、売掛一覧、得意先ごとの振込ルールを整理すると、AIで候補化できる部分と、人が判断すべき部分を切り分けられる場合があります。
「今の販売管理を残したまま改善できるか知りたい」「どのデータを整理すればよいか分からない」という場合は、現在の消込業務を整理したうえで相談するとスムーズです。
相談前には、月間入金件数、消込にかかる時間、利用中の販売管理方法、ネットバンクCSVの有無、名義違い・合算入金・手数料差引の頻度などを整理しておくと、改善方法を検討しやすくなります。