「顧客の決算書をAIに読ませたら、その情報はどこかに残るのだろうか」——税理士事務所で生成AIの話をすると、必ずこの質問が出ます。
便利なのは分かっている。職員からも「使ってみたい」という声が上がっている。それでも踏み切れないのは、扱っている情報が「他人様の会社の中身」だからです。製造業や小売業なら自社の情報で試せますが、税理士事務所の主要な情報は、そもそも自社のものではありません。
この記事では、一般的な「生成AIは危ない・安全」という議論ではなく、税理士事務所が実際に扱う情報を、どう分類し、何をどこまでAIに渡してよいのかを実務の手順として整理します。社内ルールの雛形、業務別の判断表、事故が起きたときの初動まで、そのまま事務所に持ち帰れる形でまとめました。
この記事の結論
- 生成AIの情報漏洩リスクは「学習される」だけではない。保存先・アカウント運用・人の操作ミスを含めた3つで考える
- 税理士事務所は、扱う情報を4段階(公開情報/事務所内部情報/顧客が特定できる情報/法令で制限される情報)に分けると判断が一気に楽になる
- 顧客情報をそのまま入力しなくても、置換・抽象化・分割の3つの加工でAIは十分役に立つ
- 法人契約は「学習されない」だけでなく、保存期間・管理者機能・監査ログまで確認する
- 最後の砦は技術ではなく人による確認と記録。誰がどこで確かめるかを決めて初めて運用に乗る
税理士事務所が生成AIで不安になるのは「学習される」ことだけではない
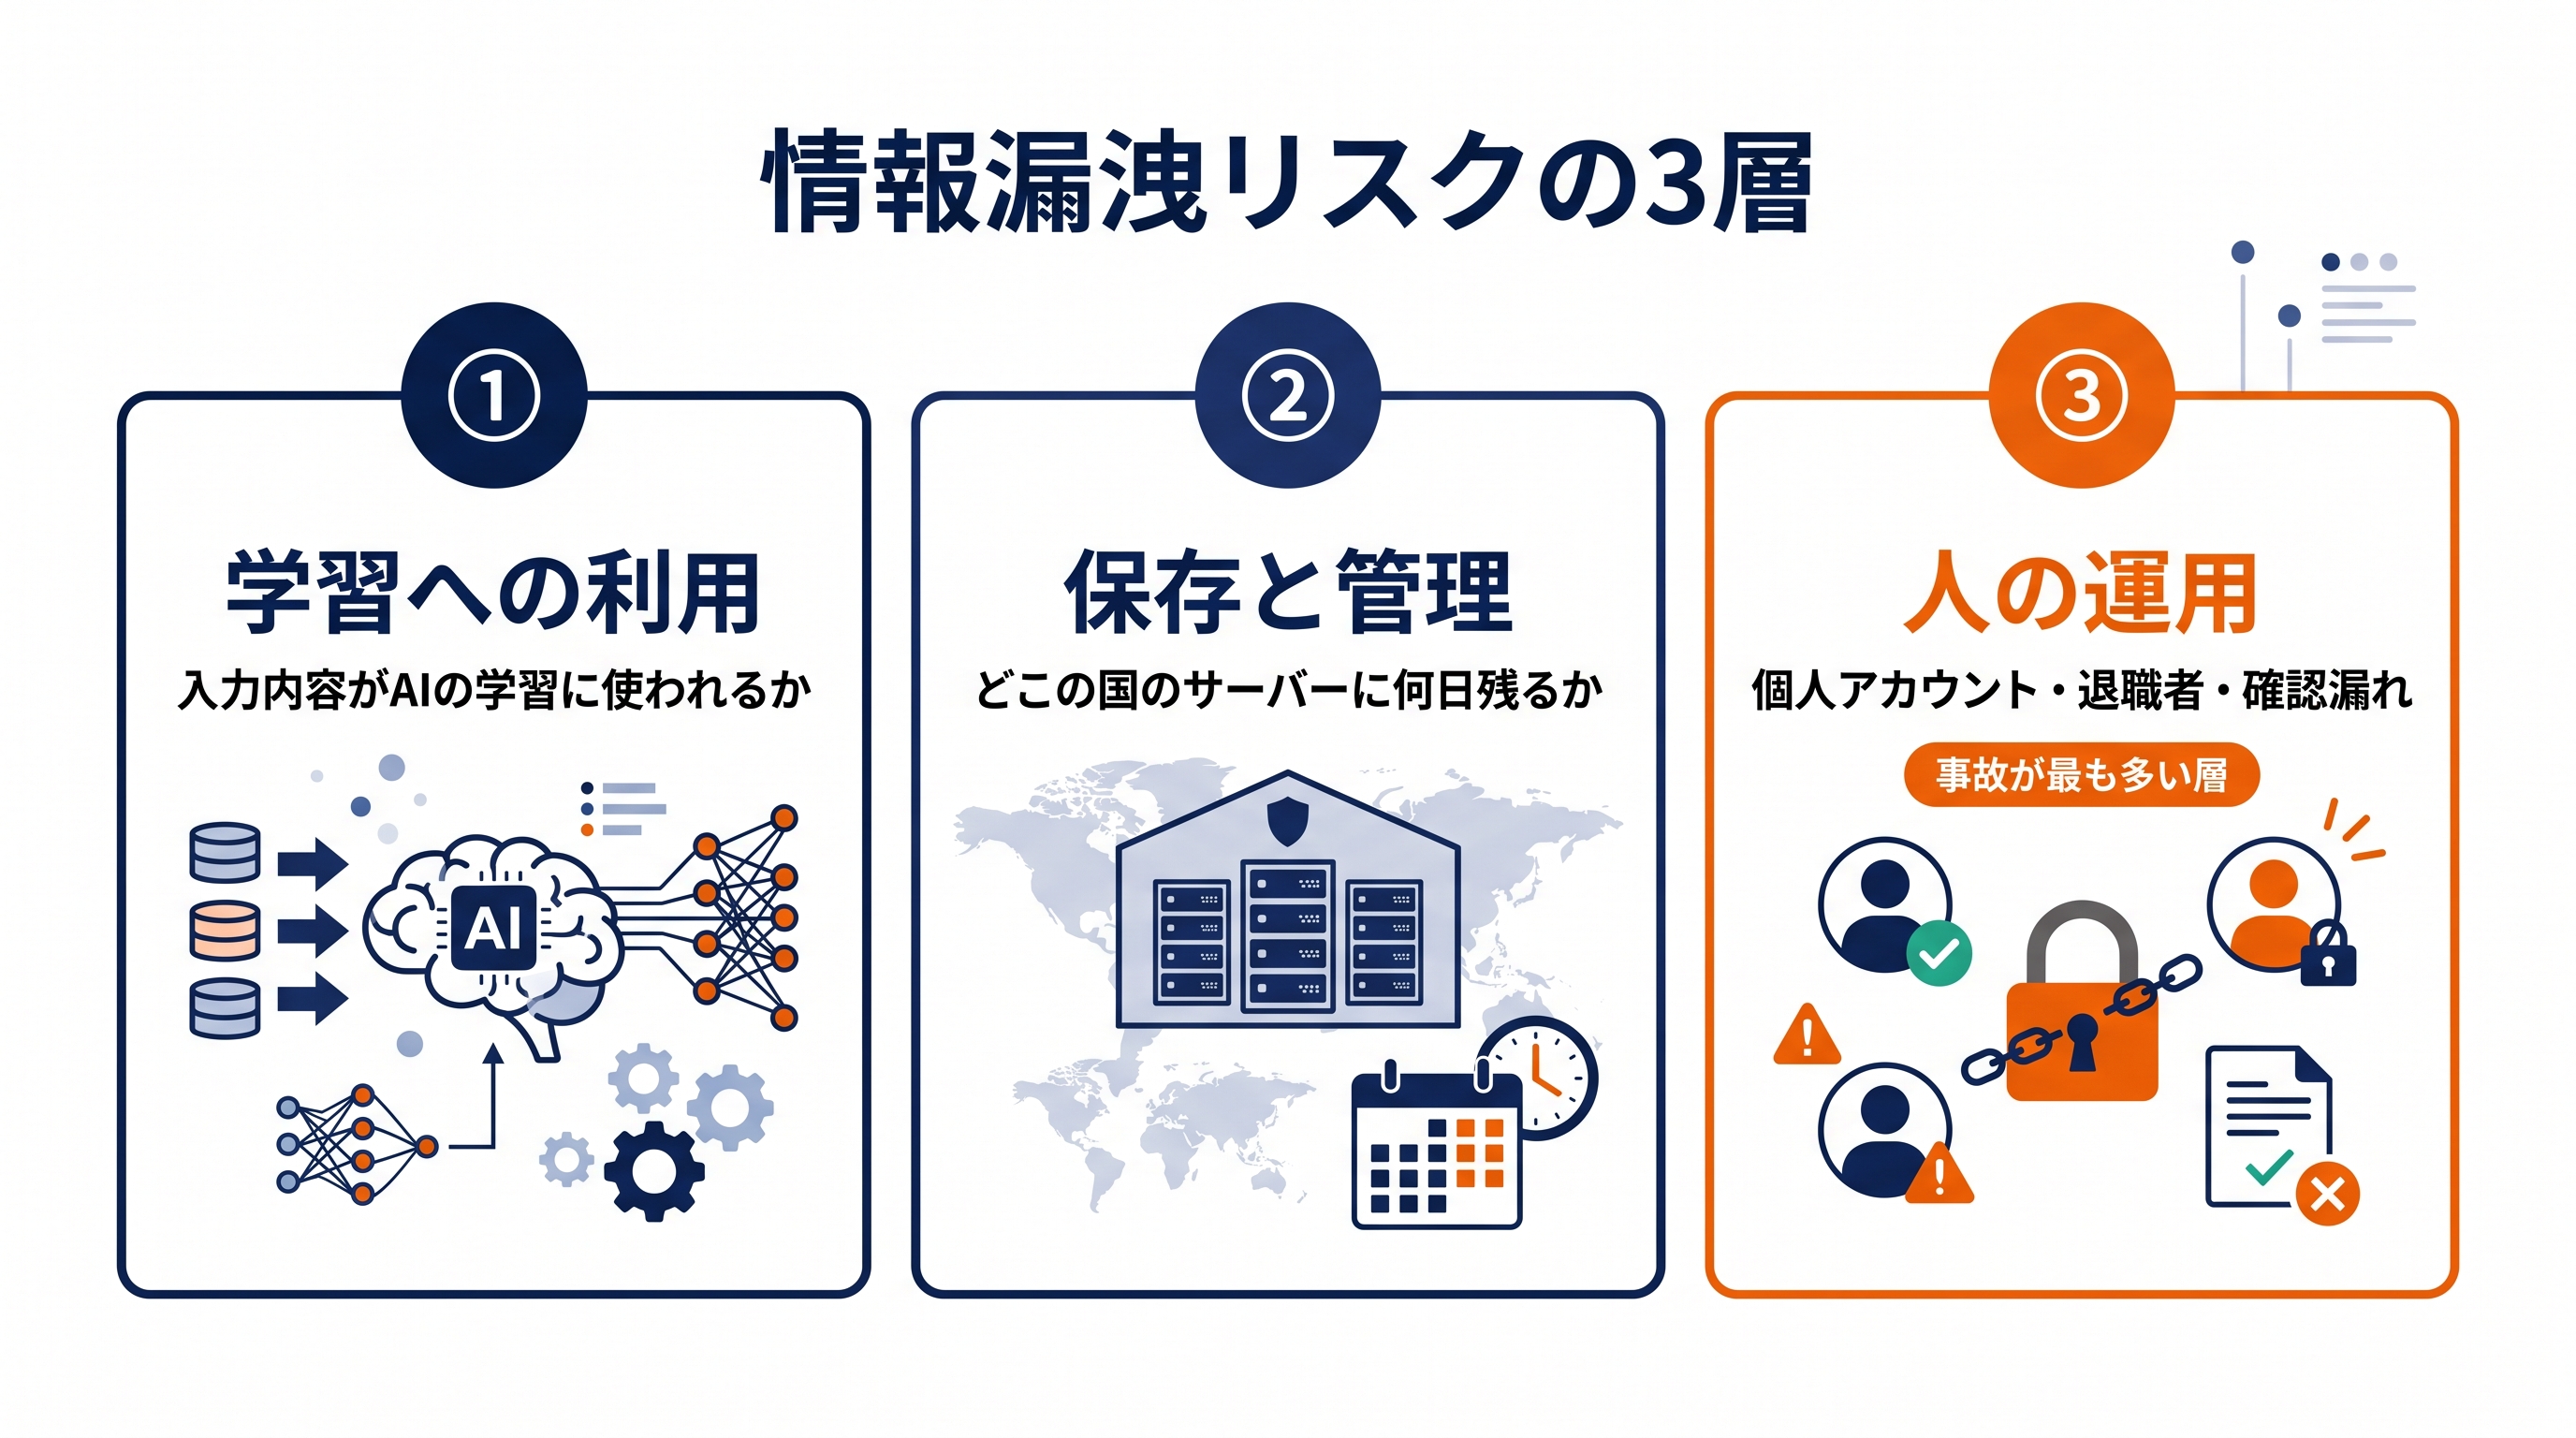
生成AIの情報漏洩というと、多くの方が「入力した内容がAIの学習に使われて、他人への回答に出てしまう」ことを思い浮かべます。これは不安の一部でしかありません。実際に事務所で起きうるトラブルを並べると、性質の違う3種類が混ざっています。
不安の正体を3つに分解する
一つめは学習への利用です。入力した内容がモデルの改善に使われるかどうか。これはサービスの契約形態と設定で決まります。多くの法人向けプランでは既定でオフになっており、比較的コントロールしやすい部分です。
二つめは保存と管理です。学習に使われなくても、入力内容はサービス側のサーバーに一定期間保存されます。どこの国のサーバーに、どれくらいの期間、誰がアクセスできる状態で残るのか。これは「学習オフ」とは別の論点です。
三つめは人の運用です。実は事故として最も多いのがここです。職員が個人のアカウントで顧客の決算書を貼り付けた、退職者のアカウントが残っていた、生成された回答をそのまま顧客に送ってしまった。技術的な設定がどれだけ完璧でも、この層は人とルールでしか守れません。
一般論の「生成AIは危ない」では判断できない理由
「生成AIは危険だから使わない」という判断は、一見安全に見えて、実は事務所の中で管理不能な状態を生みます。禁止しても職員は自分のスマートフォンで使うからです。事務所として把握できないところで顧客情報が入力される——これが最悪の状態です。
逆に「法人契約したから安全」も同じくらい危うい判断です。契約は入口の一つにすぎず、どの情報をどう加工して渡すかを決めなければ、リスクの中身は変わりません。
必要なのは、危ない・安全の二択ではなく、情報の種類ごとに扱い方を変えるという発想です。紙の資料を「金庫に入れるもの」「鍵付きキャビネットに入れるもの」「机の上に置いてよいもの」に分けているのと同じことを、デジタルの情報でもやるだけです。
この記事で扱う範囲と、扱わない範囲
生成AI全般の情報漏洩対策や、企業向けのガイドラインの作り方は、それだけで別のテーマになります。当サイトでは以下の記事で一般的なルール作りを解説しているため、この記事では税理士事務所という業種に特有の判断に絞ります。
- 一般的な対策の全体像は「生成AIの情報漏洩対策|使ってよい範囲と社内ルールを解説」
- 入力してはいけない情報の一覧は「生成AIに入力してはいけない情報10種類|企業向けチェックリスト」
- 社内ルールの作り方とひな形は「生成AIの社内ルール|中小企業が決める12項目とコピペひな形」
税理士事務所が扱う情報を「AIに渡してよいか」で4段階に分ける
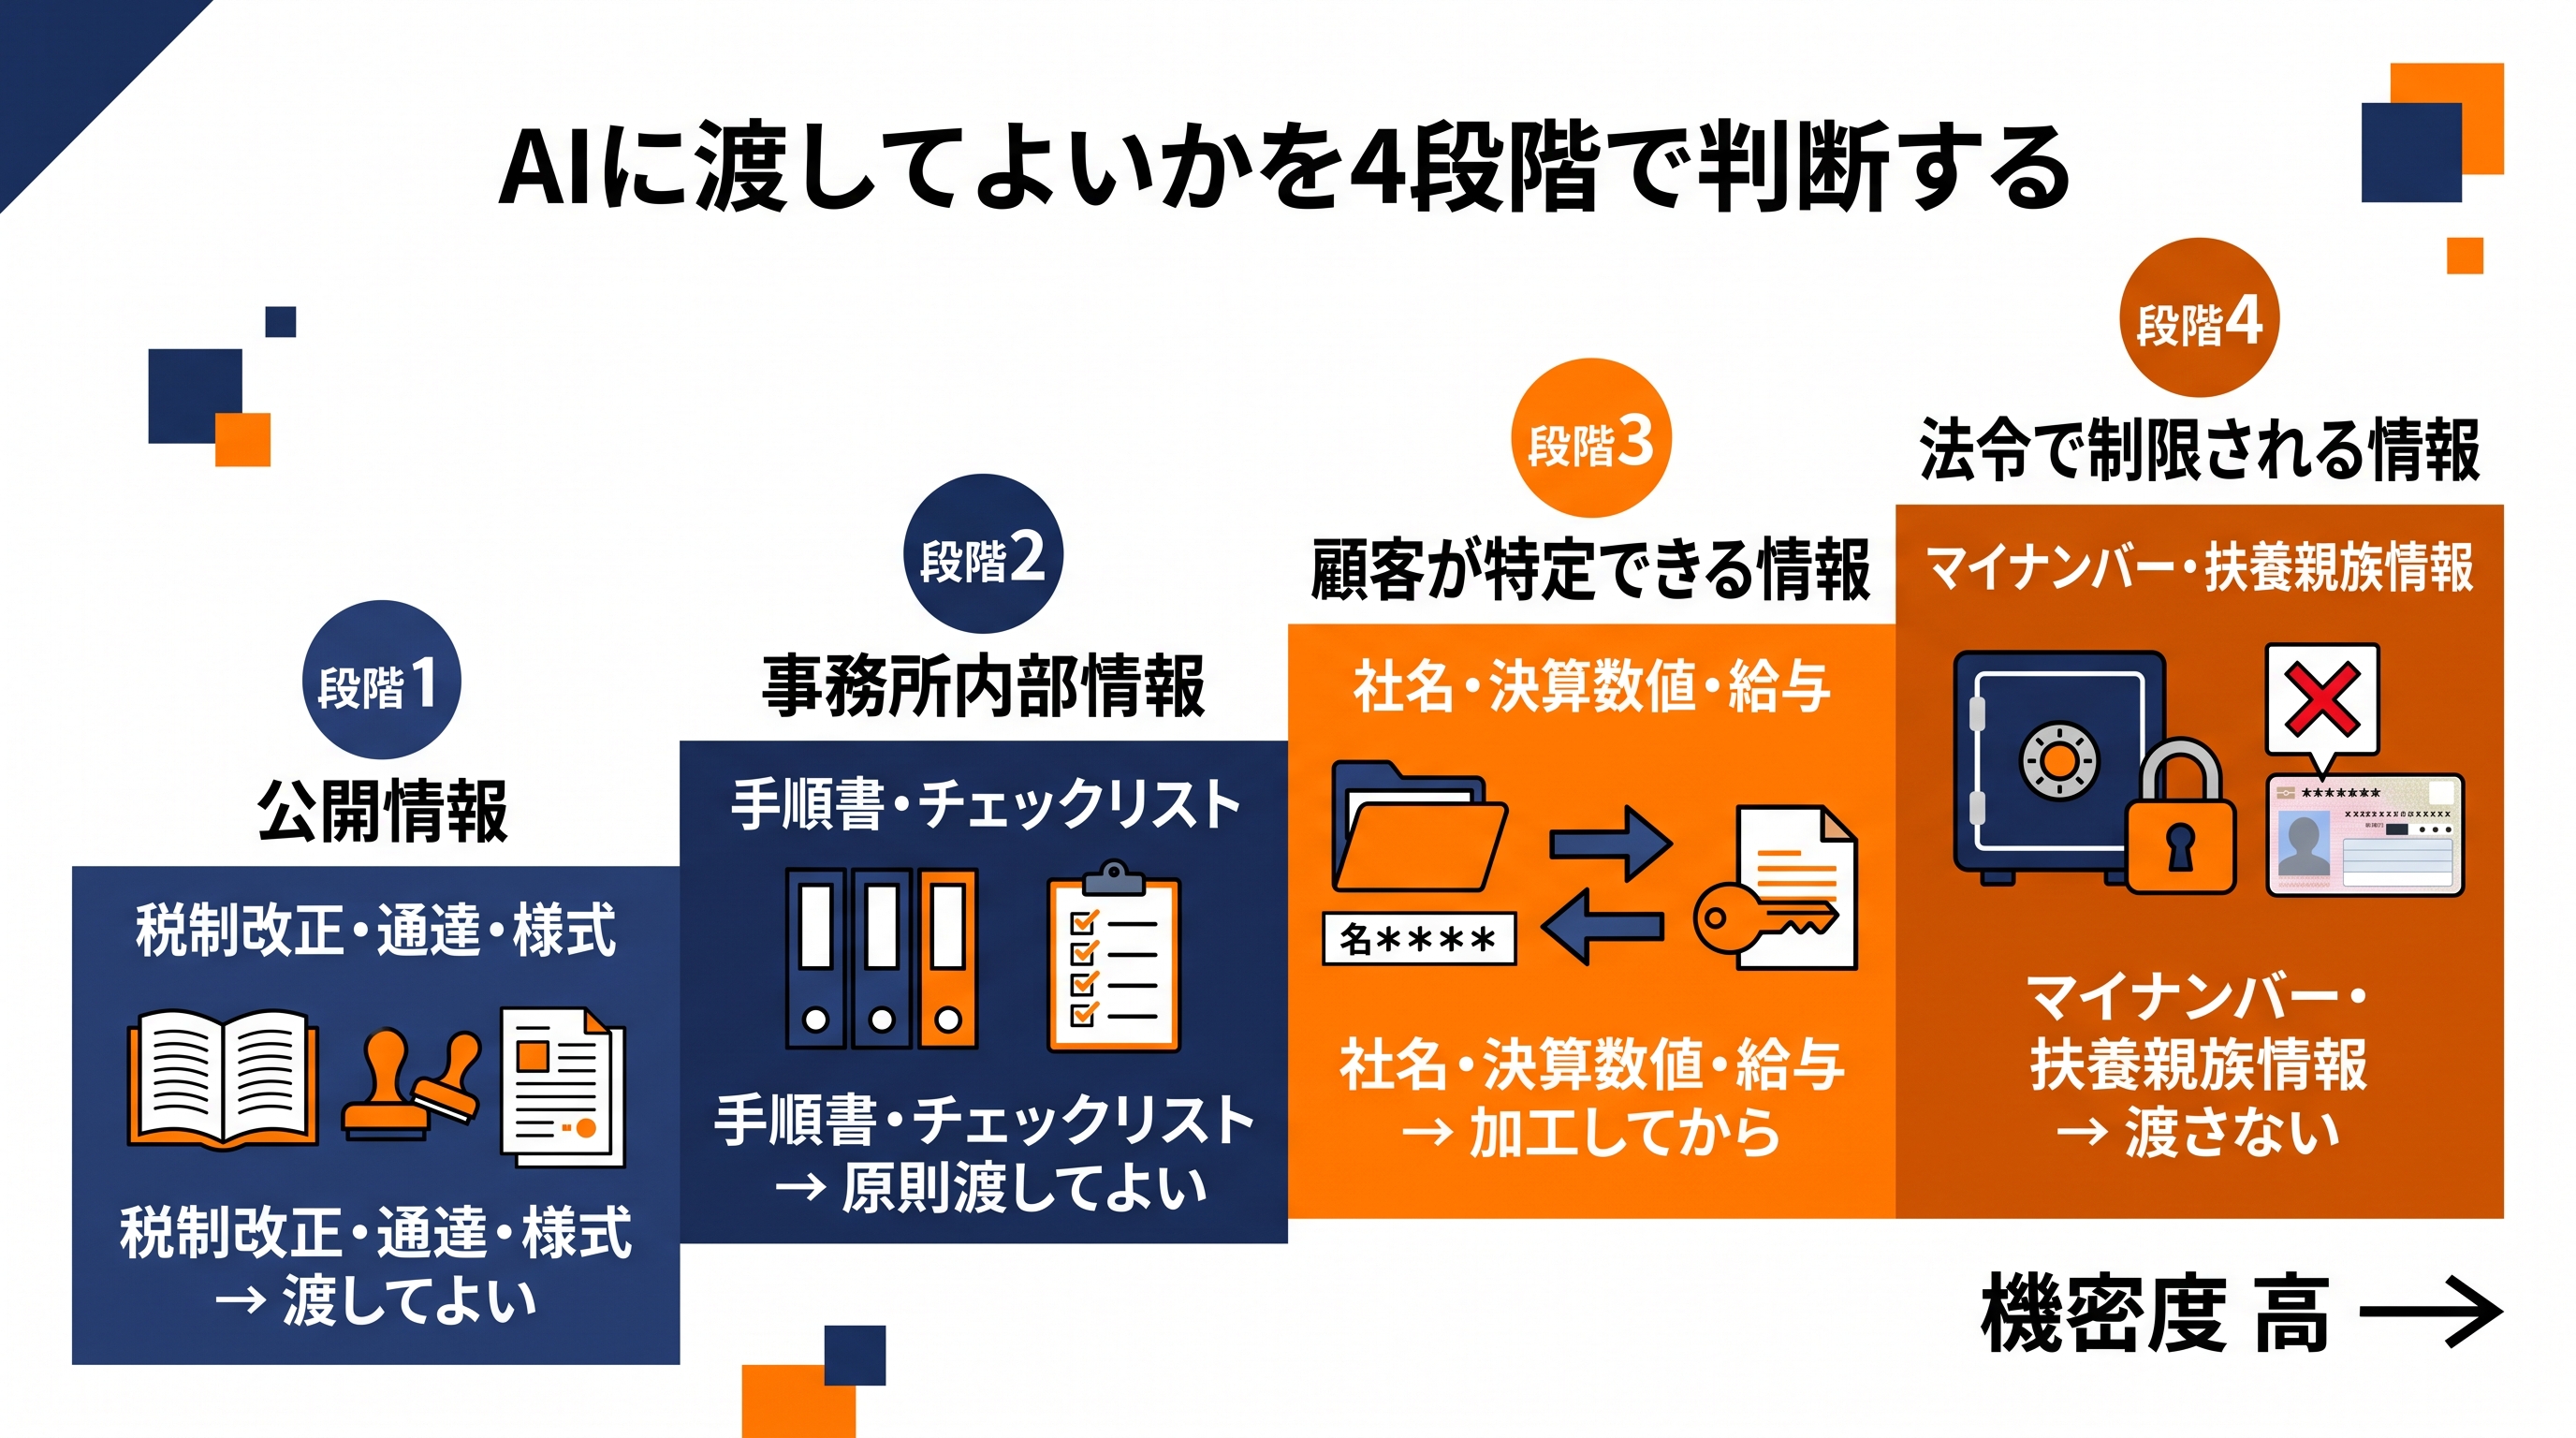
判断を速くするいちばんの近道は、情報を段階に分けることです。事務所の実務に合わせて、次の4段階をおすすめしています。
段階1:公開情報
税制改正の内容、国税庁の様式や記載要領、通達、一般的な会計処理の考え方。これらはすでに公開されている情報なので、AIに渡すこと自体に問題はありません。むしろ「長い通達を要約させる」「改正前後の違いを表にさせる」といった使い方は、事務所の生産性に直結します。
段階2:事務所内部情報
事務所の業務手順書、チェックリスト、顧客への説明文の雛形、職員向けの研修資料。顧客の情報が入っていなければ、これも比較的自由に扱えます。ただし「事務所のノウハウが外部サービスに保存される」ことをどう考えるかは、事務所ごとの判断になります。法人契約であれば、実質的なリスクは低いと整理できるケースが多いでしょう。
段階3:顧客が特定できる情報
社名、代表者名、住所、電話番号、口座情報、決算書の実数値、従業員の氏名や給与。ここからが本番です。原則として、そのままの形ではAIに入力しないという線を引くのが実務的です。渡す必要がある場合は、次章の加工を挟みます。
段階4:法令・契約で持ち出しが制限される情報
マイナンバー(特定個人情報)、扶養控除等申告書に記載された家族情報、健康保険関係の情報、そして顧客との契約書で外部提供を禁じられている情報。ここは加工の有無を問わず、AIに入力しないと決め切ってしまうのが安全です。判断に迷う時間そのものが事故のもとになります。
| 段階 | 情報の例 | AIに渡してよいか | 条件 |
|---|---|---|---|
| 段階1:公開情報 | 税制改正、通達、様式、記載要領、一般的な会計処理 | 渡してよい | 条件なし |
| 段階2:事務所内部情報 | 手順書、チェックリスト、文例、研修資料 | 原則渡してよい | 法人契約の環境で使う |
| 段階3:顧客が特定できる情報 | 社名、氏名、住所、決算数値、給与、口座 | そのままは渡さない | 置換・抽象化・分割のいずれかで加工 |
| 段階4:法令等で制限される情報 | マイナンバー、扶養親族情報、健康保険関係、契約で禁止された情報 | 渡さない | 例外なし |
この4段階を、A4一枚の表にして各デスクに貼るだけでも、事務所の判断はかなり安定します。ルール文書を長く書くよりも、この表を配るほうが効果があります。
税理士法の守秘義務と個人情報保護法から見たAI利用
法律面の整理は、職員に説明するときに必ず聞かれる部分です。ここでは一般的な考え方をまとめますが、個別の案件の判断は所属税理士会や弁護士にご確認ください。
税理士法38条の守秘義務をどう考えるか
税理士法第38条は、税理士が正当な理由なく業務上知り得た秘密を漏らしたり盗用したりすることを禁じています。違反には罰則も定められています。
問題は「AIに入力する行為が『漏らす』にあたるか」です。ここは、入力先のサービスが情報をどう扱うかによって評価が変わります。学習に利用され、他の利用者への回答に反映されうる状態であれば、外部への開示に近い評価になり得ます。反対に、事業者が内容を利用せず、暗号化して一定期間保管するだけであれば、外部の保管サービスを使うのと同じ整理になり得ます。
つまり法律の条文だけを読んでも答えは出ず、使うサービスの契約内容とセットで判断する必要があります。だからこそ、次章以降の契約確認が重要になります。
個人情報保護法の「第三者提供」と「委託」の違い
個人データを外部に渡す場合、原則として本人の同意が必要です(第三者提供)。一方、業務の一部を委託するために渡す場合は、委託先を適切に監督することを条件に、本人同意なしで渡せます。
さらに実務上重要なのが、いわゆるクラウド例外です。個人情報保護委員会の見解では、クラウド事業者が個人データを取り扱わないこととなっている場合、そもそも「提供」に当たらないと整理されています。法人向けAIサービスで「入力内容を学習に利用せず、事業者は内容にアクセスしない」と契約上定められている場合、この整理に近づきます。
ただし、これを事務所の判断だけで当てはめるのは危険です。契約書・利用規約・データ処理条項(DPA)の該当箇所を印刷して保管しておくことをおすすめします。顧客から聞かれたときに提示できる形にしておくことが、実質的な備えになります。
マイナンバー(特定個人情報)は別扱いにする
マイナンバーは、個人情報保護法よりも厳しい番号法のルールが適用されます。収集・保管・提供のいずれも目的が限定され、委託先の監督義務も重くなります。
実務上は、マイナンバーを含む書類はAIの対象から完全に外すのが最も安全です。年末調整の資料をAIで整理したい場合も、マイナンバー欄をマスキングしてから扱う運用に統一します。「マスキングしたつもりで漏れていた」という事故を避けるため、マイナンバーを含む書類は物理的に別フォルダで管理するところまでセットにしてください。
顧客との契約書で確認する3か所
既存の顧問契約書には、生成AIという言葉は入っていないはずです。それでも、次の3か所は確認しておく価値があります。
一つめは再委託・外部委託の条項です。外部サービスの利用を事前承諾制にしている契約があります。二つめは秘密保持条項の例外規定で、どこまでを「開示」とみなすかの定義が書かれていることがあります。三つめはデータの保管場所に関する定めで、国外サーバーの利用を制限している契約もあります。
上場企業の子会社や、官公庁関連の顧客がいる場合は、特にこの確認が重要になります。
| 確認対象 | 見るポイント | 問題があった場合の対応 |
|---|---|---|
| 再委託・外部委託条項 | 外部サービス利用に事前承諾が必要か | 承諾を取るか、その顧客だけAI利用の対象外にする |
| 秘密保持条項 | 「開示」の定義と例外の範囲 | 定義が広い場合は段階3の情報も渡さない運用に |
| データ保管場所 | 国外サーバーの制限があるか | 保管リージョンを選べるプランを使う |
「匿名化」は万能ではない——実務で使える3つの加工方法
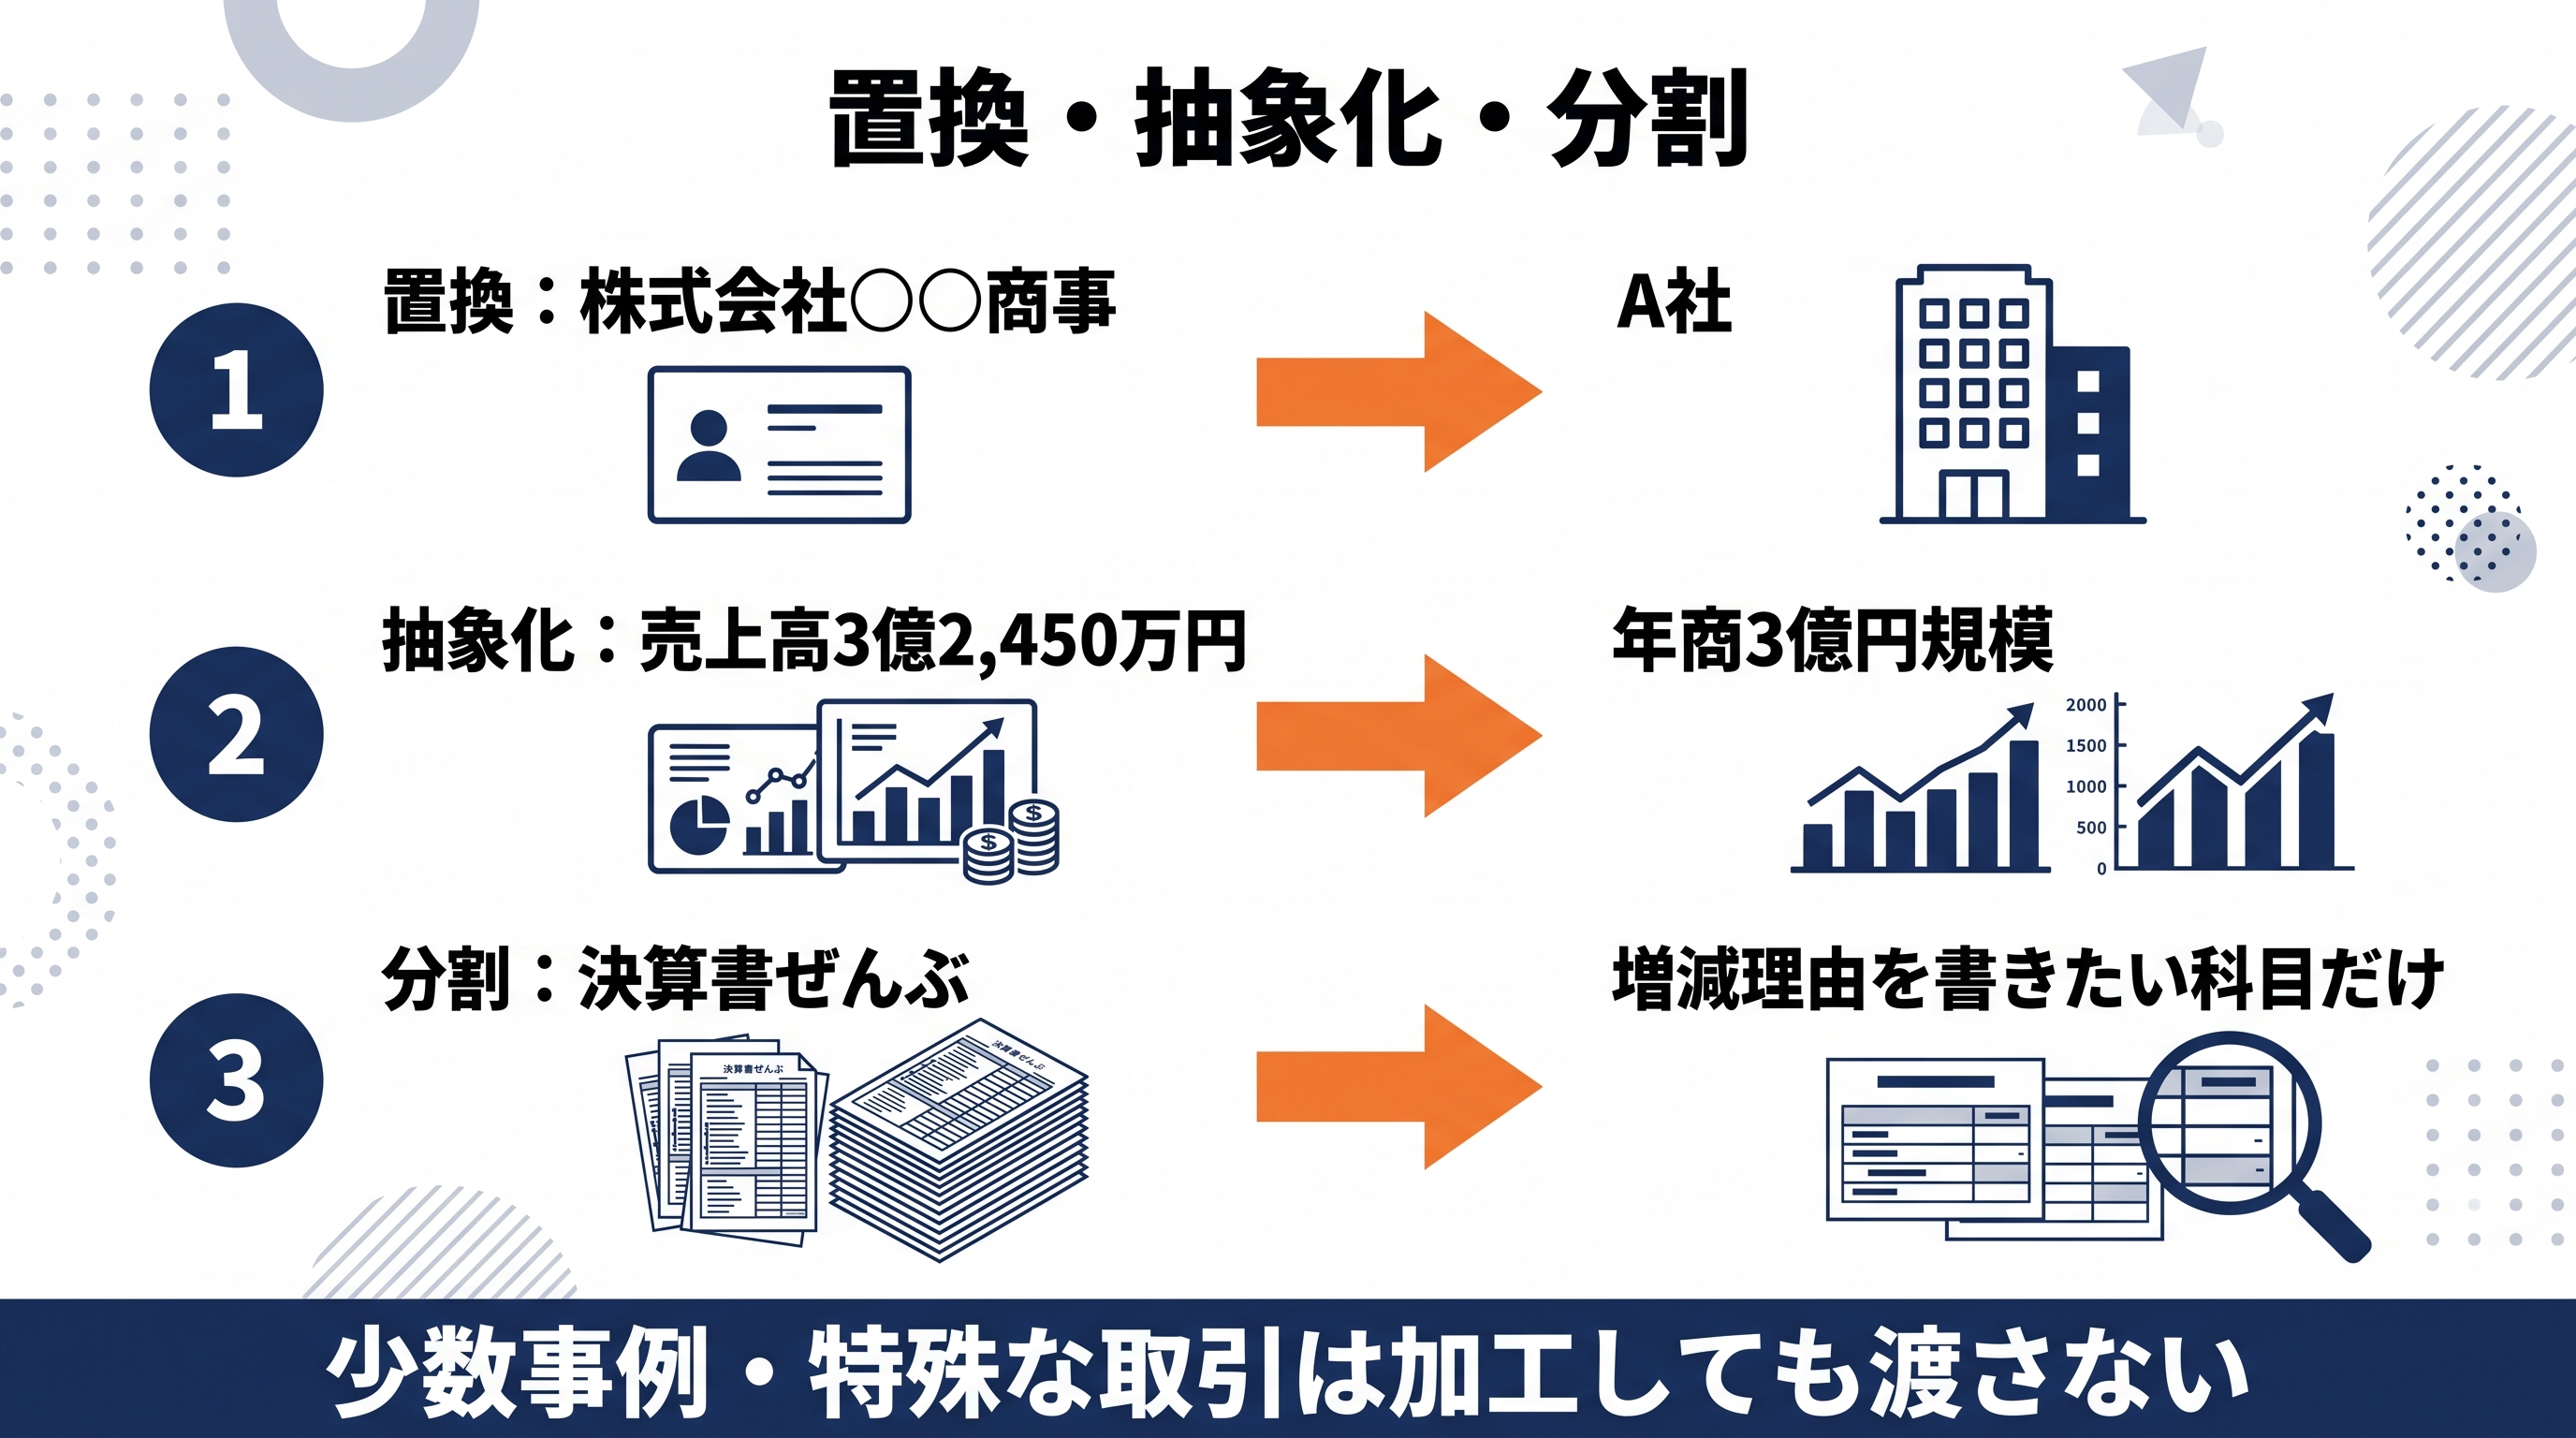
段階3の情報をAIに渡したい場面は必ず出てきます。そのときに使うのが加工です。「匿名化」と一言でまとめられがちですが、実務では3つの方法を使い分けます。
方法1:置換——固有名詞を記号に置き換える
社名を「A社」、代表者名を「甲」、担当者名を「乙」に置き換える方法です。最も手軽で、文章の構造は保たれるため、文案作成やレビューには十分使えます。
置換は「置換表を手元に残す」ことが前提です。AIの回答を受け取った後、記号を実名に戻す作業が必要になるからです。この置換表は事務所内のファイルサーバーに置き、AIには渡しません。
方法2:抽象化——数値や属性の粒度を落とす
売上高を「年商3億円規模」、業種を「製造業(金属加工)」、地域を「関東の地方都市」といった粒度に落とす方法です。相談内容の判断を仰ぐような使い方——たとえば「この状況で使える特例はあるか」を整理させる場面——では、実数値は必要ありません。
抽象化のコツは、判断に必要な条件だけを残すことです。特例の適用判定なら、資本金の額・従業員数・業種区分の3つがあれば足りることが多く、社名も所在地も不要です。
方法3:分割——判断が必要な部分だけを切り出す
決算書全体を渡すのではなく、「この勘定科目の増減理由を説明する文章を作りたい」という部分だけを切り出して渡す方法です。前後の文脈を削ぎ落とすことで、そもそも誰の情報か分からない状態になります。
分割は3つのなかで最も安全ですが、事前に人が内容を読んで切り出す手間がかかります。定型的な業務であれば、切り出す範囲をテンプレート化してしまうと運用に乗ります。
| 加工方法 | やること | 向いている業務 | 注意点 |
|---|---|---|---|
| 置換 | 社名・氏名を記号に置換 | 文案作成、文章レビュー、説明文の作成 | 置換表を手元に残す。戻し作業が必要 |
| 抽象化 | 数値・属性の粒度を落とす | 特例の適用判定、進め方の相談、選択肢の整理 | 抽象化しすぎると回答も一般論になる |
| 分割 | 判断が必要な部分だけ切り出す | 勘定科目の説明文、個別論点の整理 | 切り出す作業に人の手間がかかる |
匿名化しても危ないケースを知っておく
加工すれば必ず安全、というわけではありません。次の3つのケースでは、記号に置き換えても個人や企業が特定できてしまいます。
一つめは少数事例です。「県内で3社しかない業種」「創業100年の老舗」のような記述は、置換しても特定につながります。二つめは地域名の残存で、市町村名まで残すと業種との組み合わせで絞り込めてしまいます。三つめは特殊な取引で、珍しい取引形態や係争中の案件は、内容そのものが識別子になります。
こうしたケースでは、加工に頼らず段階4と同じ扱い——AIに渡さない——に切り替えてください。「迷ったら渡さない」を職員に徹底することが、細かい判断基準を増やすより実効性があります。
法人契約で何が変わるか——確認すべき5項目
無料版や個人向け有料版と、法人向けプラン(BusinessやEnterpriseなど)では、契約上の扱いが大きく異なります。ただし「法人版=安全」と単純化せず、次の5項目を自分の目で確認してください。
確認項目1:入力内容が学習に使われるか
最も基本の項目です。法人向けプランでは既定でオフになっていることが多いものの、設定画面のスイッチではなく契約条項で確認するのが重要です。設定は誰かが変えられますが、契約は変えられません。
確認項目2:保存期間と削除の方法
入力内容が何日間サーバーに保存されるか、削除依頼ができるか、退職者の会話履歴を管理者が削除できるか。ここは事故が起きたときの初動に直結します。
確認項目3:保存先のリージョン
データが保管される国・地域です。顧客との契約で国外保管が制限されている場合、この項目が契約可否を左右します。日本国内リージョンを選択できるサービスもあります。
確認項目4:管理者機能
職員のアカウントを事務所が一元管理できるか。入退社時にアカウントを発行・停止できるか。これがないと、退職者のアカウントに顧客情報が残り続けます。事務所として最も見落としがちなのがこの項目です。
確認項目5:監査ログ
誰が、いつ、何を入力したかを事務所側で確認できるか。事故が起きたときに範囲を特定できるかどうかが、顧客への説明の質を決めます。
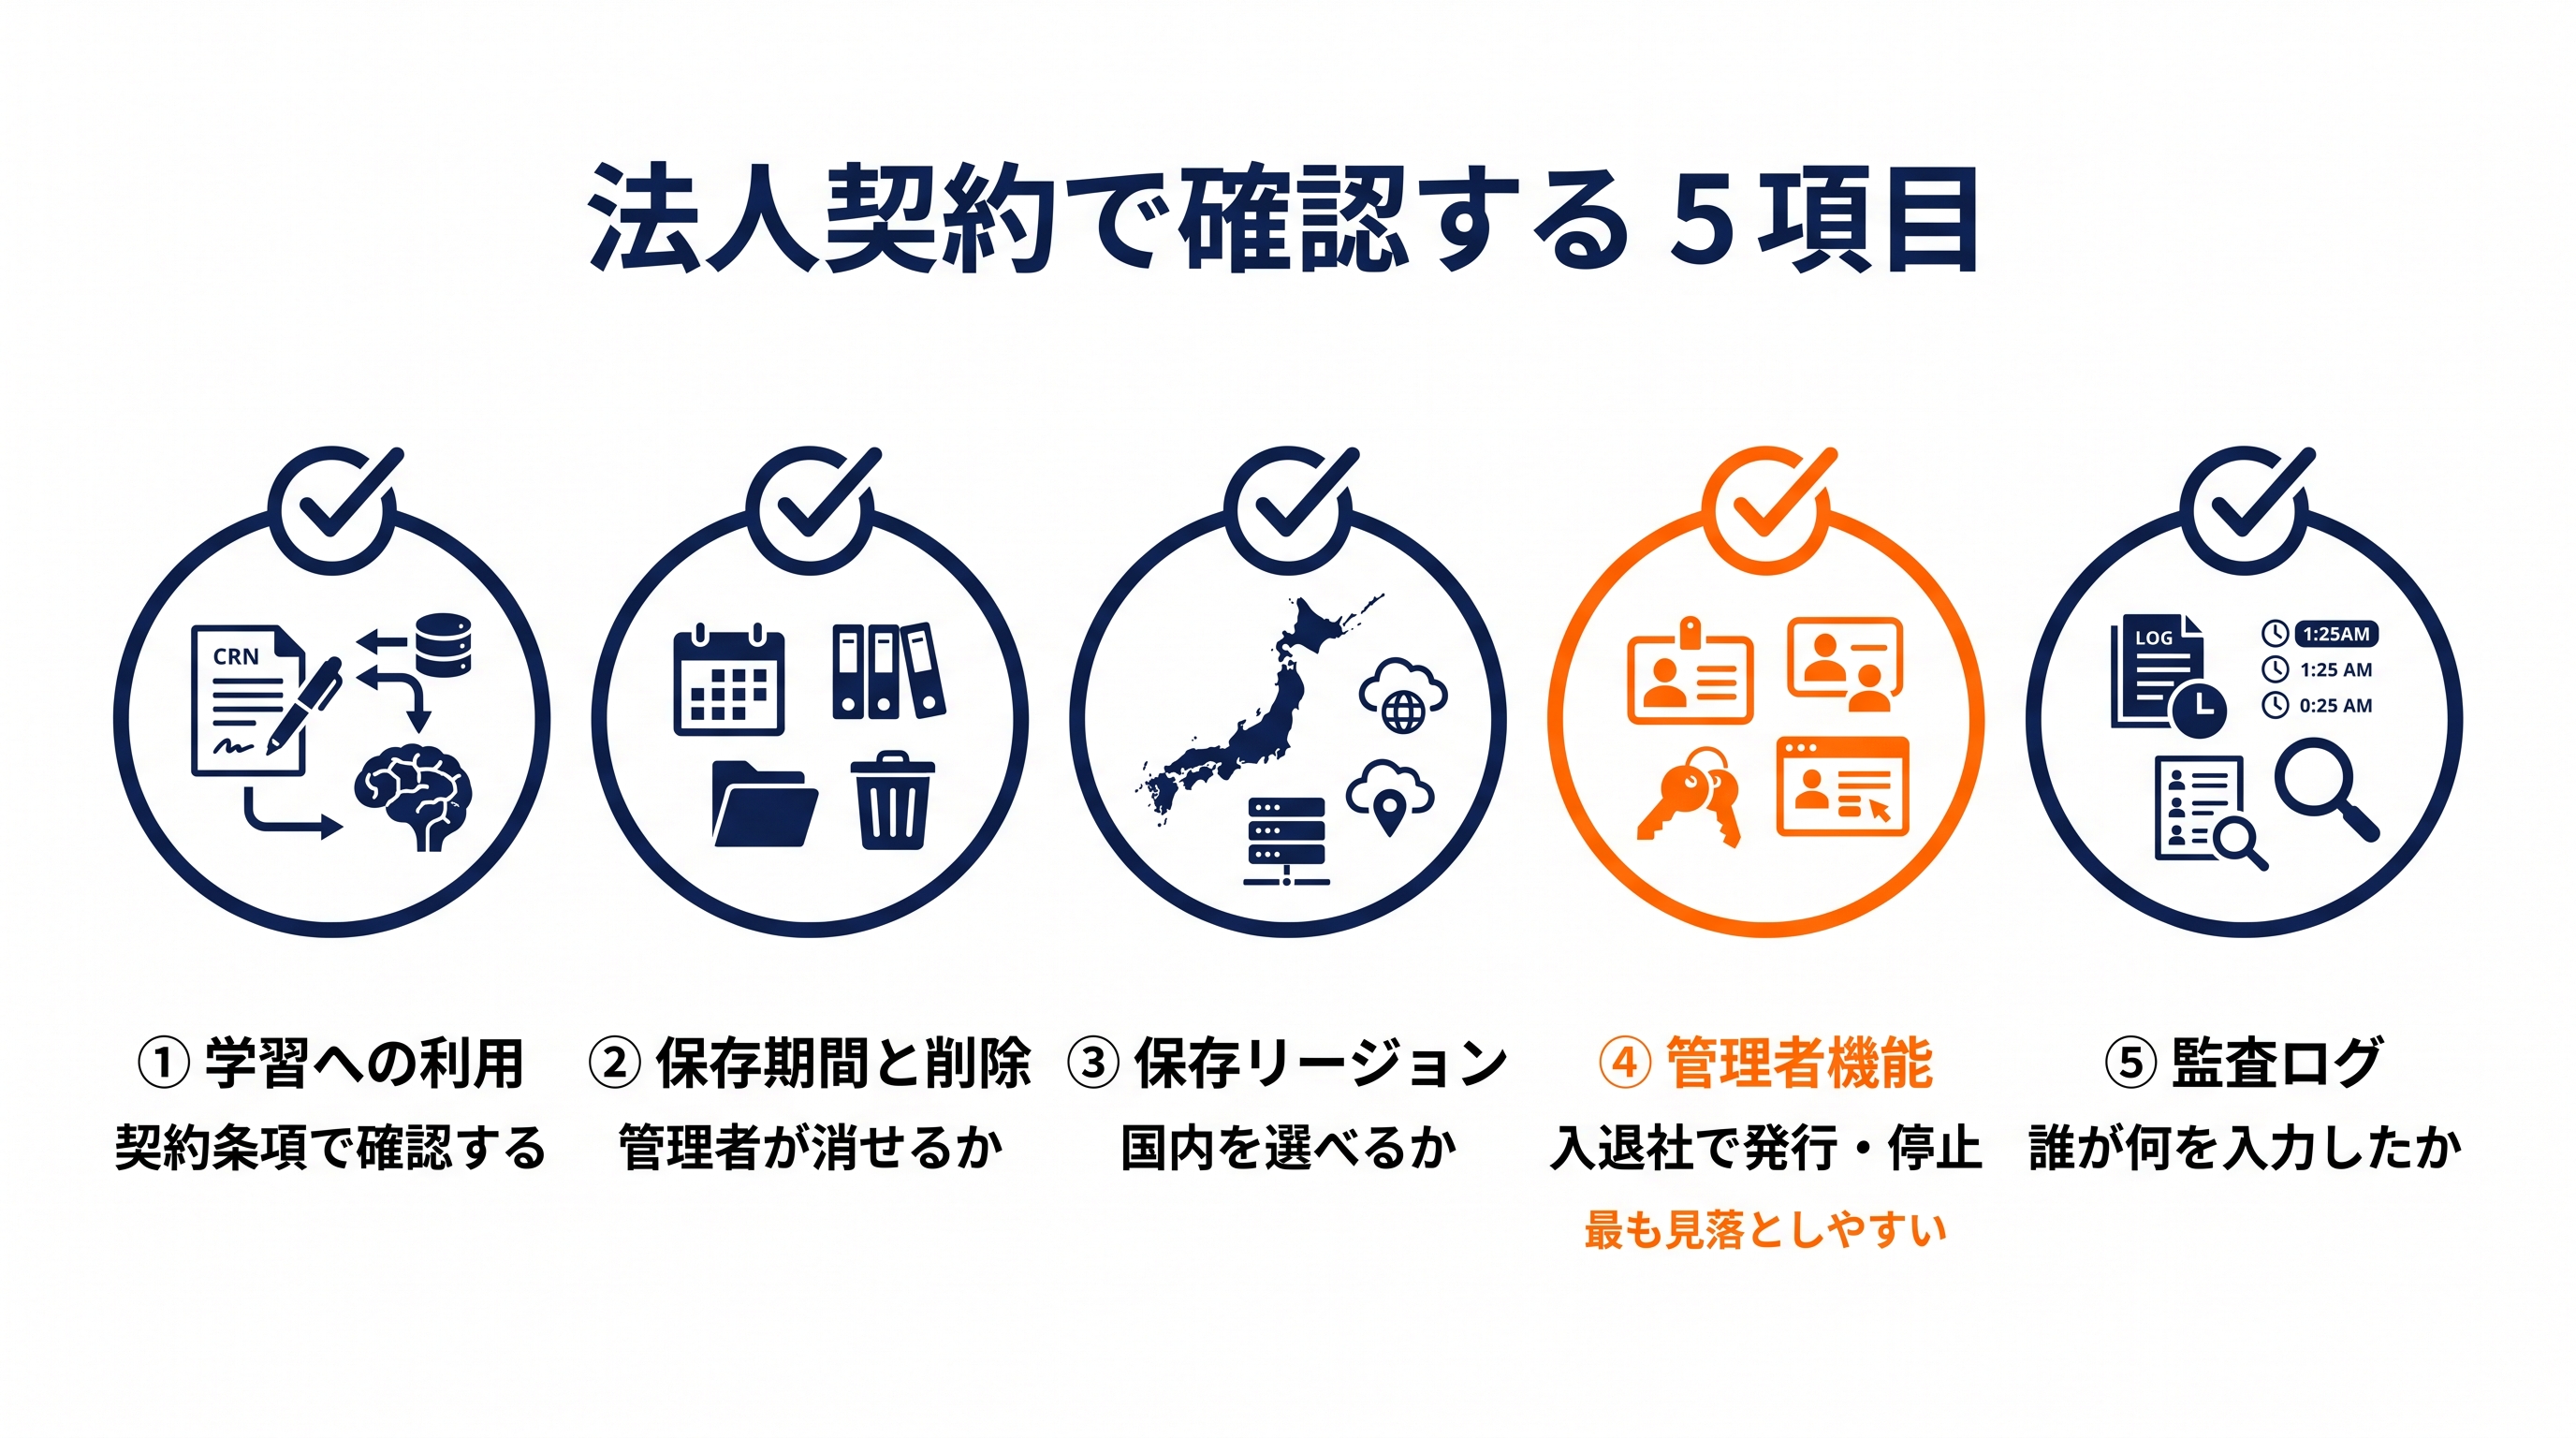
| 確認項目 | 無料版・個人版で起きやすいこと | 法人版で確認すること |
|---|---|---|
| 学習への利用 | 既定でオンの場合がある。設定変更は個人任せ | 契約条項で学習不使用が明記されているか |
| 保存期間・削除 | 個人しか削除できない | 管理者が一括削除できるか |
| 保存リージョン | 選べない | 国内リージョンを選べるか |
| 管理者機能 | なし。退職者のアカウントが残る | 発行・停止・権限管理ができるか |
| 監査ログ | なし | 利用状況を事務所が確認できるか |
税理士事務所で最低限そろえたい構成
規模の小さい事務所であれば、次の3点がそろっていれば実務上は十分に運用できます。
一つめは、事務所名義で契約した法人向けプランを全職員に配ること。個人アカウントの併用を認めると、管理が一気に崩れます。二つめは、入退社時のアカウント処理を就業規則や事務手順に組み込むこと。三つめは、顧客に説明できる資料(契約条項の該当部分)を1つのフォルダにまとめておくことです。
高価なセキュリティ製品を追加するより、この3点のほうが先です。
税理士事務所の業務別「AIに渡してよい/渡さない」判断表
ここまでの整理を、日々の業務に落とし込みます。事務所でよく出てくる5つの業務について、渡してよい情報と加工方法をまとめました。
月次資料・試算表のコメント作成
試算表の数値そのものではなく、増減の傾向と勘定科目名だけを渡す運用にします。「売上が前年同月比で12%減、仕入は横ばい」といった形なら、社名がなくても十分なコメント案が返ってきます。
顧客からの問い合わせへの回答案
質問内容から社名・氏名・具体的な金額を外し、論点だけを渡します。回答案が返ってきたら、担当者が事実関係を確認したうえで実名を戻します。AIの回答をそのまま送らないというルールが必須です。
領収書・請求書の転記と確認
ここは加工が難しい領域です。書類そのものに取引先名と金額が入っているためです。この業務は、汎用のチャットAIではなく、会計ソフトに組み込まれたAI機能を使うのが基本になります。会計ソフトは契約上、顧客データを預かる前提で作られているためです。
税制改正・通達の読み込みと要約
段階1の情報だけを扱うため、制約はほとんどありません。長文の通達を要約させる、改正前後を対比表にさせるといった使い方は、積極的に進めてよい領域です。
採用・事務所内文書
求人票、職員向けマニュアル、研修資料。段階2の情報として、法人契約の環境で自由に扱えます。
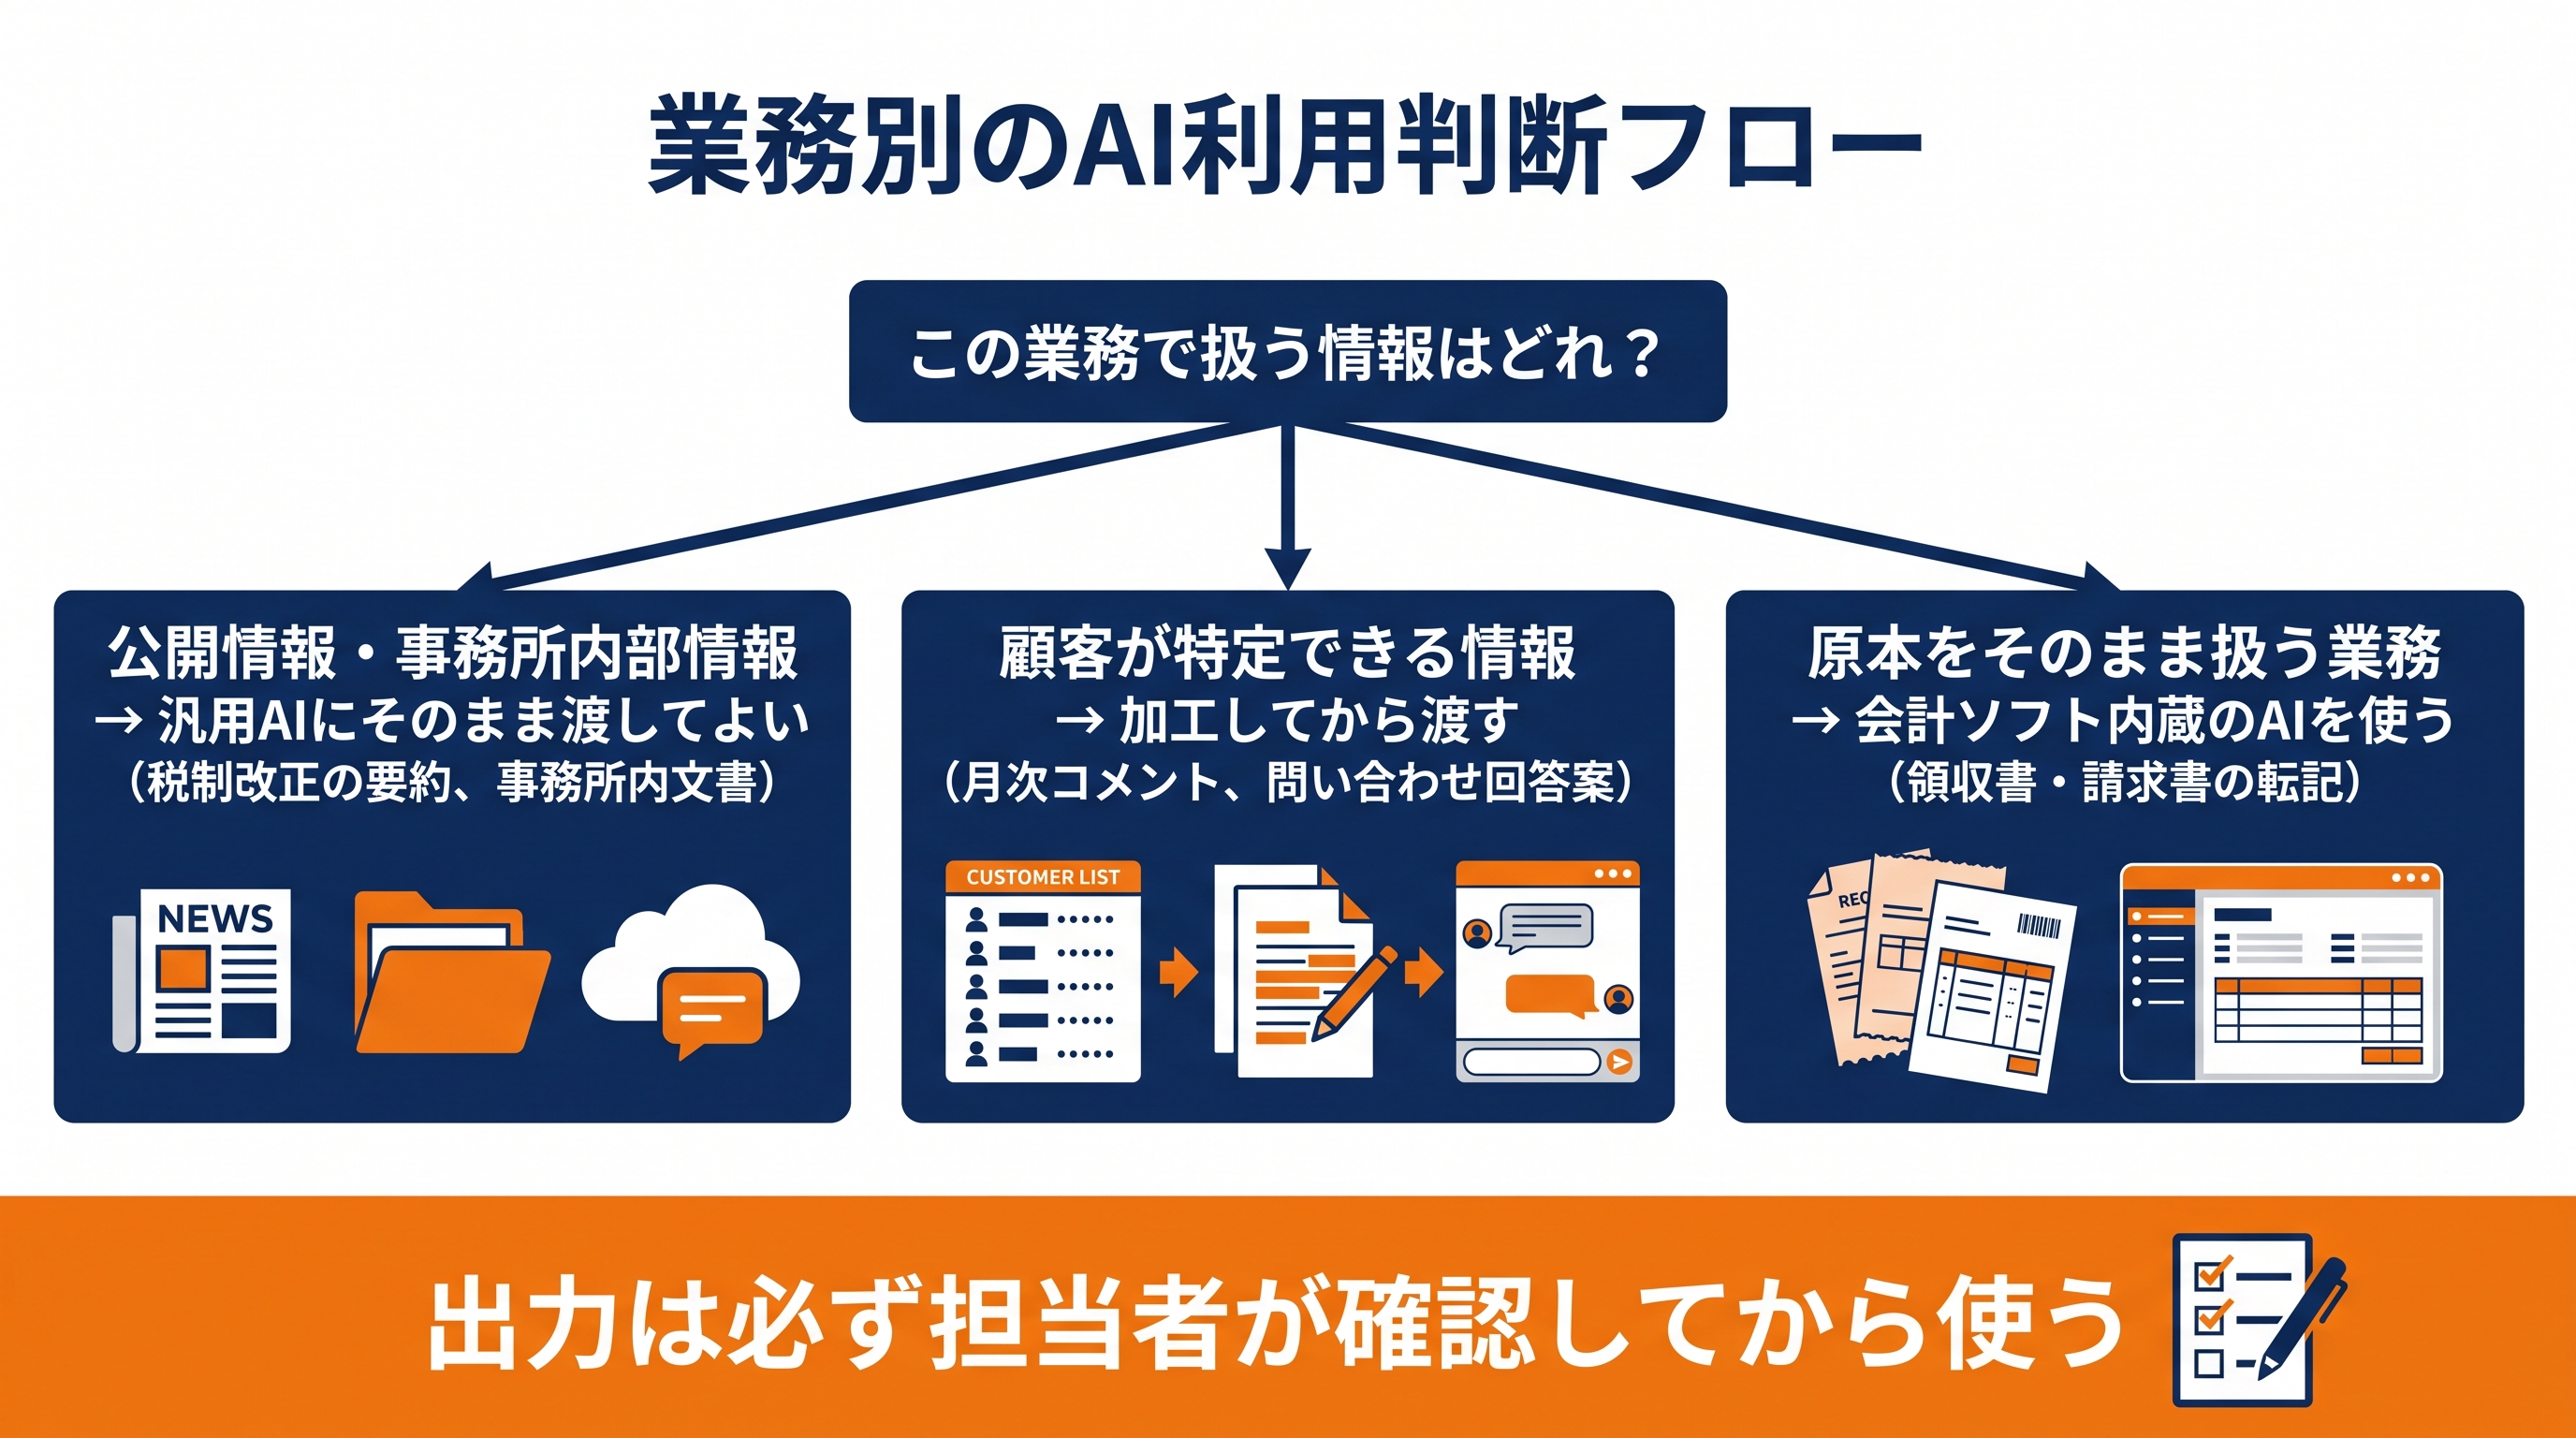
| 業務 | 渡してよい情報 | 加工方法 | 使うAI | 確認者 |
|---|---|---|---|---|
| 月次資料のコメント作成 | 勘定科目名、増減率、業種区分 | 抽象化 | 汎用チャットAI | 担当者 |
| 問い合わせの回答案 | 論点、制度名、前提条件 | 置換+抽象化 | 汎用チャットAI | 担当者+所長 |
| 領収書・請求書の転記 | —(原本を扱う) | 加工不可 | 会計ソフト内蔵AI | 担当者 |
| 税制改正・通達の要約 | 公開情報のみ | 不要 | 汎用チャットAI | 担当者 |
| 事務所内文書の作成 | 事務所内部情報 | 不要 | 汎用チャットAI | 作成者 |
この表で大事なのは、「使うAI」の列を分けている点です。すべてを1つのツールでやろうとすると、どうしても段階3の情報を汎用AIに入れる場面が出てきます。顧客データを直接扱う業務は、最初から会計ソフト側の機能に寄せてしまうのが安全です。
税理士事務所のAI活用全体の進め方は「税理士事務所のAI導入|毎月繰り返す仕事はどこまでAIに任せられる?」で、業務ごとの具体的な手順は「税理士事務所のルーチンワークをAIで自動化|まず見直したい7つの業務」で解説しています。
事務所の生成AI利用ルールを1枚に収める
長いルール文書は読まれません。A4一枚に収まる分量で、次の6項目を書けば実務は回ります。
ルールに書く6項目
一つめは使ってよいツールの指定です。事務所が契約したツール名を明記し、それ以外での業務利用を禁止します。二つめは情報の4段階分類(前述の表をそのまま貼ります)。三つめは加工の方法で、置換・抽象化・分割の3つを例文つきで示します。
四つめは確認の担当です。誰がAIの出力を確かめるかを業務ごとに決めます。五つめは記録の残し方で、どの業務でAIを使ったかを月次で集計できるようにします。六つめは困ったときの相談先——判断に迷ったら誰に聞くかを1人指名しておきます。
職員向けの表現に直す——禁止だけにしない
ルールが禁止事項だけだと、職員は「使わない」を選びます。それでは生産性は上がりません。「これは自由に使ってよい」を先に書く構成にしてください。段階1と段階2の業務を具体的に列挙し、そこは思い切って推奨する。禁止は段階3と段階4に絞る。この順番だけで、事務所内の受け止め方が変わります。
例外申請の受け皿を作る
「どうしてもこの資料を扱いたい」という場面は必ず出ます。そのとき、ルールに例外の受け皿がないと、職員は黙って使うか、諦めるかの二択になります。所長への一言の相談で例外を認められる仕組みにしておけば、実態を把握できます。
そのまま使える|事務所の生成AI利用ルール(雛形)
1. 業務で使う生成AIは、事務所が契約した〇〇(ツール名)に限る。個人アカウントでの業務利用は禁止する。
2. 情報は4段階に分類する(別紙の分類表による)。段階1・段階2は自由に利用してよい。
3. 段階3の情報は、置換・抽象化・分割のいずれかで加工してから入力する。加工前の情報をそのまま入力しない。
4. 段階4の情報(マイナンバー、扶養親族情報、健康保険関係、契約で禁止された情報)は、加工の有無を問わず入力しない。
5. AIが作成した文章は、必ず担当者が内容を確認してから使用する。確認前に顧客へ送付しない。
6. 判断に迷った場合は入力せず、〇〇(担当者名)に相談する。
7. 顧客から生成AIの利用について質問があった場合は、〇〇(担当者名)が対応する。
一般企業向けのより詳しいルール項目は「企業向け生成AIガイドラインの作り方|社内ルール12項目とひな形」にまとめています。事務所の規模が大きい場合は、こちらをベースに項目を足してください。
▶ 関連記事:生成AIの法人利用とセキュリティ対策|中小企業が決めるべき社内ルール
人による確認をどこに置くか
技術的な設定と契約を整えても、最後に事故を止めるのは人の確認です。ただし「全部確認する」では現場が回りません。確認は出口に集中させるのが原則です。
確認は「全部」ではなく「出口」に置く
AIの作業を「①情報を入力する→②AIが処理する→③出力を使う」の3段階に分けると、確認すべきは①と③です。②の途中経過を細かく見る必要はありません。
①では「渡してよい情報か」を、③では「事実が合っているか・そのまま顧客に出せるか」を確認します。この2点に絞れば、確認の負担は現実的な範囲に収まります。
3つの確認方式から選ぶ
確認方式は業務のリスクによって使い分けます。
担当者確認は、作成した本人が確認する方式です。事務所内文書や下書き段階の資料に向きます。二重確認は、作成者と別の職員(多くは所長や統括者)が確認する方式で、顧客に直接届く文書に使います。サンプル確認は、月に数件を抜き取って確認する方式で、件数が多く定型的な業務——たとえば仕訳の摘要文の生成——に向きます。
確認記録の残し方
記録は凝りすぎないことが大切です。既存のチェックリストに「AI利用の有無」と「確認者」の2列を足すだけで足ります。専用の管理台帳を新設すると、まず続きません。
| 確認方式 | 確認する人 | 向いている業務 | 記録の方法 |
|---|---|---|---|
| 担当者確認 | 作成した本人 | 事務所内文書、下書き、調べ物 | チェックリストに確認欄を1つ追加 |
| 二重確認 | 作成者+所長・統括者 | 顧客への回答文、申告関連の説明資料 | 既存の回付印に「AI利用」欄を追加 |
| サンプル確認 | 月次で抽出して確認 | 仕訳摘要、定型メール、資料整理 | 月次で件数と指摘件数を記録 |
事故が起きたときの初動——最初の3時間でやること
どれだけ備えても、事故はゼロにはなりません。大切なのは、起きたときに慌てないことです。
起こりうる事故の型
税理士事務所で想定される事故は、大きく3つです。誤入力——顧客情報をそのまま入力してしまった。誤送信——AIの回答を確認せずに顧客へ送ってしまった。アカウントの不適切利用——個人アカウントでの利用、退職者アカウントの放置、共有アカウントの使い回し。
初動チェックリスト
まず、追加の入力を止めること。次に、入力された内容の範囲を特定すること(監査ログが役立ちます)。そして、該当する会話を削除し、削除の記録を残すこと。ここまでを可能な限り早く行います。
そのうえで、顧客への報告が必要かを判断します。個人データの漏えいに該当する可能性がある場合は、個人情報保護委員会への報告と本人への通知が必要になるケースがあります。判断に迷う場合は、この段階で専門家に相談してください。
顧客への報告の考え方
報告を渋ると、事態は必ず悪化します。事実関係(何が、いつ、どの範囲で)、講じた対応、再発防止策の3点を、憶測を交えずに伝えるのが基本です。
事前に報告文の雛形を用意しておくと、初動の質が大きく変わります。事故が起きてから文面を考え始めると、それだけで半日が過ぎます。
| 事故の型 | 最初にやること | 次にやること | 顧客への報告 |
|---|---|---|---|
| 誤入力 | 該当会話を削除、入力範囲を特定 | 監査ログで他の同種入力を確認 | 情報の内容により判断(迷ったら報告) |
| 誤送信 | 送信先と内容を確認 | 訂正内容を整理 | 速やかに訂正のうえ報告 |
| アカウントの不適切利用 | 該当アカウントを停止 | 利用履歴の範囲を特定 | 顧客情報の入力があれば報告 |
導入は4週間で進める——税理士事務所向けステップ
一度に全部を整えようとすると止まります。1か月で「使える状態」まで持っていく進め方を示します。
第1週:棚卸しと分類
事務所で行っている業務を書き出し、4段階のどこに当たるかを分類します。この作業は所長一人でやらず、職員2〜3名と一緒に行ってください。現場でしか分からない情報の流れが必ず出てきます。
第2週:ルール草案と法人契約
分類結果をもとに、A4一枚のルール草案を作ります。同時に、法人向けプランの契約を進め、5項目の確認と該当条項の保管まで済ませます。
第3週:試験運用(1業務だけ)
いきなり全業務で始めない。段階1か段階2の業務を1つだけ選び、2週間ほど試します。おすすめは「税制改正の要約」か「事務所内文書の作成」です。顧客情報を扱わないので、失敗しても被害がありません。
第4週:ルール確定と全体展開
試験運用で出た疑問をルールに反映し、確定版を配布します。あわせて確認方式と記録方法を決め、翌月から段階3の業務(加工つき)へ広げます。
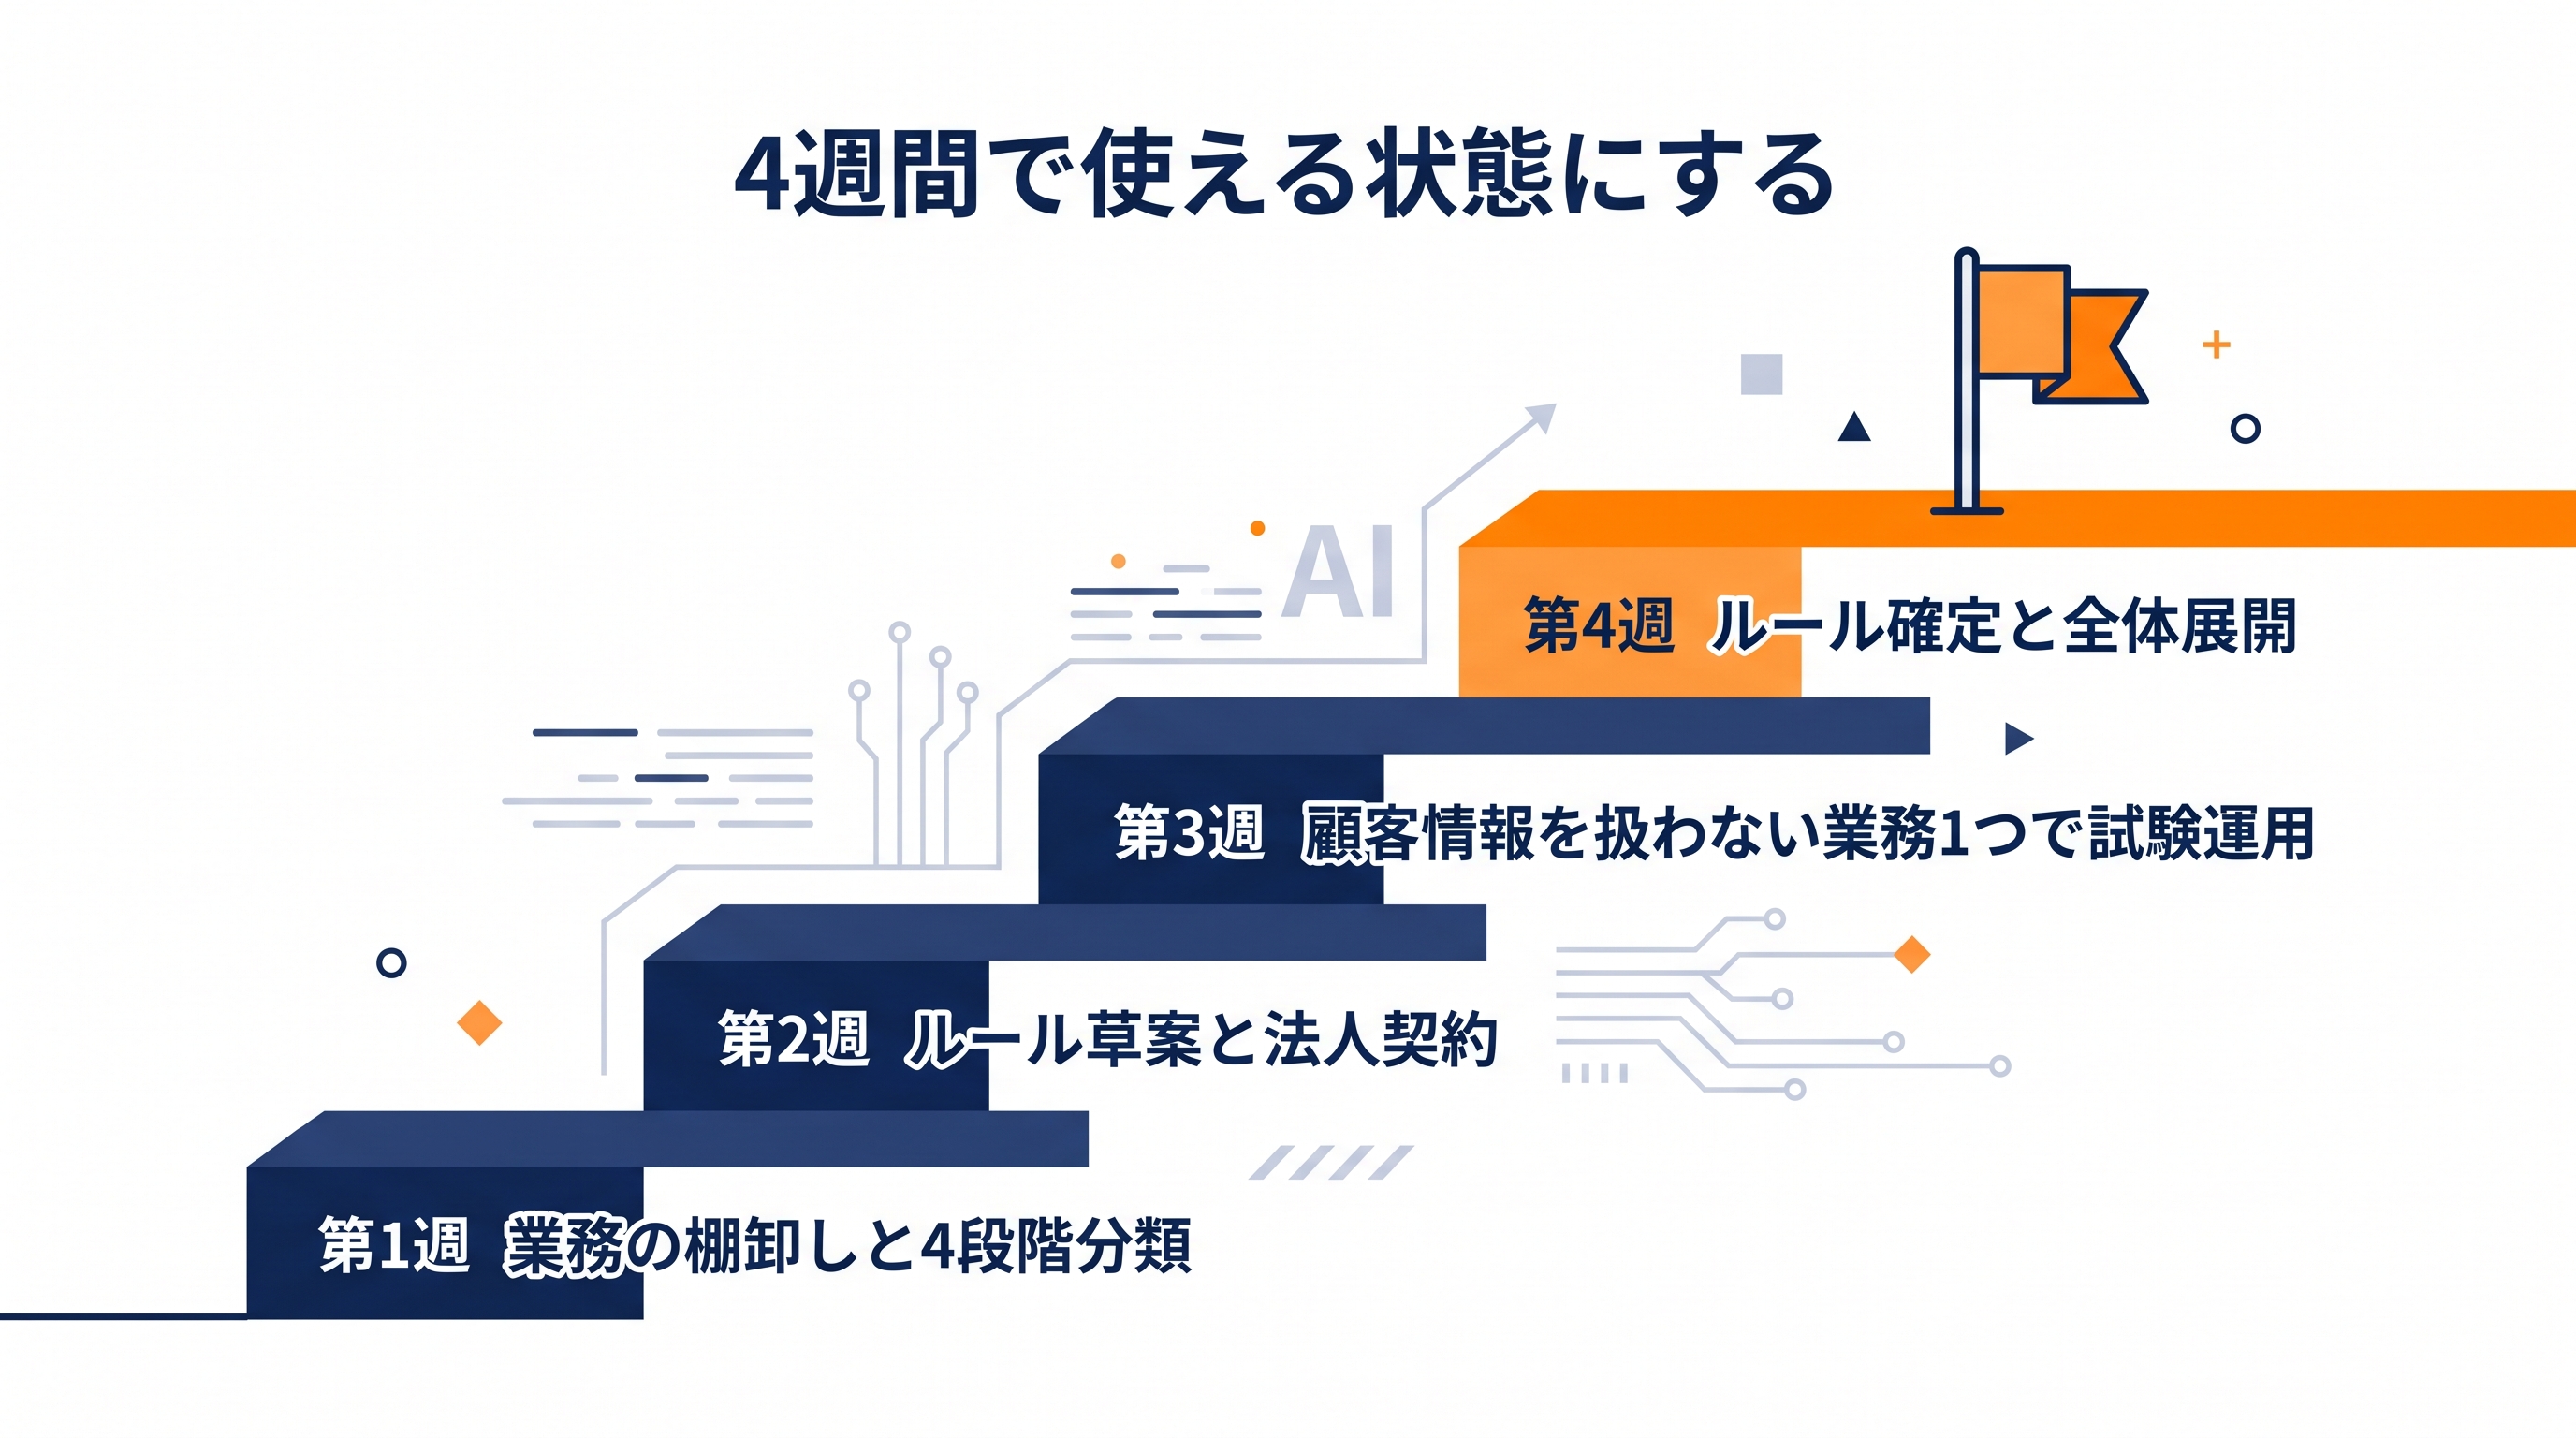
| 週 | やること | 完了の目安 | 担当 |
|---|---|---|---|
| 第1週 | 業務の棚卸しと4段階分類 | 分類表がA4一枚にまとまる | 所長+職員2〜3名 |
| 第2週 | ルール草案作成、法人契約、5項目確認 | 契約条項の該当部分を保管 | 所長 |
| 第3週 | 段階1・2の業務1つで試験運用 | 2週間の利用記録が取れる | 試験担当者 |
| 第4週 | ルール確定、確認方式の決定、配布 | 全職員がルールを受領 | 所長 |
よくある誤解と、そこから起きる事故
現場でよく聞く4つの誤解を挙げます。どれも実際の事故につながりやすいものです。
「無料版でも学習をオフにすれば同じ」
学習の設定はオフにできても、管理者機能と監査ログは付いてきません。誰が何を入力したか事務所が把握できないため、事故が起きたときに範囲を特定できません。顧客に説明できない状態になります。
「社内チャットに貼るだけなら大丈夫」
社内チャットに連携されたAI機能を使う場合、入力内容はそのAIサービスに送られます。「社内ツールだから外に出ない」という認識は誤りです。連携しているAIサービスの契約条件を確認してください。
「顧客に言わなければ問題ない」
短期的には問題が起きなくても、事故が起きたときに「説明していなかった」ことが最大の争点になります。顧問契約の更新時に一言添えておくだけで、状況はまったく変わります。「業務効率化のため、契約上安全性が担保されたAIツールを、顧客情報を加工したうえで利用しています」という説明で十分です。
「一度ルールを作れば終わり」
AIサービスの仕様も契約条件も変わります。年1回、契約条項と設定を見直す日を決めておいてください。顧問契約の更新時期に合わせると忘れにくくなります。
費用と補助金の考え方
最後に、コスト面を整理します。
かかる費用の内訳
生成AIの導入費用は、大きく3つに分かれます。ツールのライセンス費用(職員1人あたり月数千円程度が目安)、設定と教育の費用(初期のみ)、運用の手間(ルール整備と月次の確認作業)。
見落とされがちなのが3つめです。ライセンス費用だけを見て導入し、ルール整備を後回しにした結果、使われないまま契約だけが続く——という状態が実際によく起きます。
デジタル化・AI導入補助金の対象になりうる部分
会計ソフトや業務システムに組み込まれたAI機能の導入、周辺の設定・導入支援については、デジタル化・AI導入補助金(旧IT導入補助金)の対象になる可能性があります。汎用のチャットAIそのものは対象外となるケースが多いため、何が対象で何が対象外かを事前に整理しておくことが重要です。
事務所の状況によって使える枠が変わるため、まずは現状の業務と検討中のツールを整理したうえで、対象になるかを確認するところから始めるのが確実です。
税理士事務所のAI導入・情報管理でお困りの方へ
「どこまでAIに任せてよいか分からない」「事務所のルールを作りたいが何から書けばよいか分からない」——そんな段階からのご相談を承っています。補助金の対象になるかどうかの確認もあわせて行えます。
よくある質問(FAQ)
顧客に生成AIの利用を伝える必要はありますか
法律上、必ず個別の同意が必要と決まっているわけではありません。ただし、顧問契約書に外部委託の事前承諾条項がある場合は確認が必要です。実務上は、契約更新時や年次の面談で一言伝えておくことをおすすめします。トラブル時の説明のしやすさがまったく違います。
電子帳簿保存法との関係はどうなりますか
生成AIの利用そのものは電子帳簿保存法の要件とは別の話です。ただし、AIで作成・加工した書類を保存する場合、その書類が電子帳簿保存法の対象になるかは通常どおり判断する必要があります。AIを使ったから要件が変わる、ということはありません。
職員が私物のスマートフォンでAIを使うのは止められますか
業務利用については、就業規則や事務所ルールで制限できます。ただし、禁止だけでは実効性がありません。事務所が契約したツールを全職員に配り、私物で使う理由をなくすのが最も効果的です。
会議の文字起こしAIは使ってよいですか
顧客との打ち合わせを文字起こしする場合、その音声・テキストは段階3の情報になります。使うのであれば、法人契約かつ保存先が管理できるサービスを選び、顧客に事前に伝えたうえで使ってください。無料の文字起こしサービスを使うのは避けるべきです。
自社サーバーで動くAI(ローカルLLM)は必要ですか
小規模な税理士事務所であれば、多くの場合は不要です。法人向けクラウドサービスの契約条件で十分に整理できます。ローカル環境の構築・運用には専門人材と継続的なコストがかかるため、まずはクラウドの法人契約と運用ルールで始めることをおすすめします。
顧客から「AIは使わないでほしい」と言われたらどうしますか
その顧客だけをAI利用の対象外として運用します。そのため、顧客ごとにAI利用の可否を管理する欄を顧客管理表に1列足しておくと、後で慌てずに済みます。
まとめ
税理士事務所で生成AIを使うかどうかは、「危ないから使わない/法人契約したから安全」という二択で決めるものではありません。扱う情報を段階に分け、段階ごとに扱い方を決める——この一手間で、判断は驚くほど楽になります。
改めて要点を整理します。
- リスクは学習・保存管理・人の運用の3層で考える。事故が多いのは3つめ
- 事務所の情報を4段階に分け、A4一枚の表にして配る
- 段階3の情報は置換・抽象化・分割で加工してから渡す。少数事例や特殊な取引は加工しても渡さない
- 法人契約は学習・保存期間・リージョン・管理者機能・監査ログの5項目で確認する
- 顧客データを直接扱う業務は、汎用AIではなく会計ソフト内蔵のAIに寄せる
- ルールはA4一枚・自由に使ってよい範囲を先に書く構成にする
- 確認は入口と出口に置き、方式は業務のリスクで使い分ける
- 導入は4週間、最初は顧客情報を扱わない業務1つから
なお、この記事は一般的な考え方を整理したものです。個別の案件について法的な判断が必要な場合は、所属税理士会や弁護士にご確認ください。
事務所の実情に合わせた進め方や、補助金の活用については、お気軽にご相談ください。
ご相談はこちら:AI導入支援サービス/お問い合わせ