顧問先からの問い合わせに、1日のうちどれくらいの時間を使っているでしょうか。「インボイスの登録番号はどこで確認できますか」「役員報酬はいつまでに決めればいいですか」「この経費は落とせますか」——内容そのものは難しくないのに、確認して、言葉を選んで、送信するまでに20分、30分と溶けていく。しかも似た質問が、別の顧問先から翌週また届く。
▶ あわせて読みたい:税理士事務所のAI導入|毎月繰り返す仕事はどこまでAIに任せられる?
この記事は、その「同じような質問への回答時間」を減らすことだけに絞って書いています。扱うのは、AIに文章を書かせて楽をする話ではありません。過去の回答履歴・事務所の社内資料・制度の一次資料を参照させて「回答案」を作らせ、税理士が最終判断して送るという運用の作り方です。判断はあくまで税理士が持ちます。AIが担当するのは、その手前の下ごしらえの部分だけです。
読み終えたときに、どの質問をAIに任せてよく、どこから先は人が持つのか、そのために何を用意すればいいのか、効果をどう測るのかまで、自分の事務所に当てはめて考えられる状態を目指しました。
税理士事務所の問い合わせ対応が「時間を食う」構造を分解する
まず、何にどれだけ時間がかかっているのかをはっきりさせます。ここを飛ばして道具から入ると、たいてい「便利だけど時間は変わらない」で終わります。
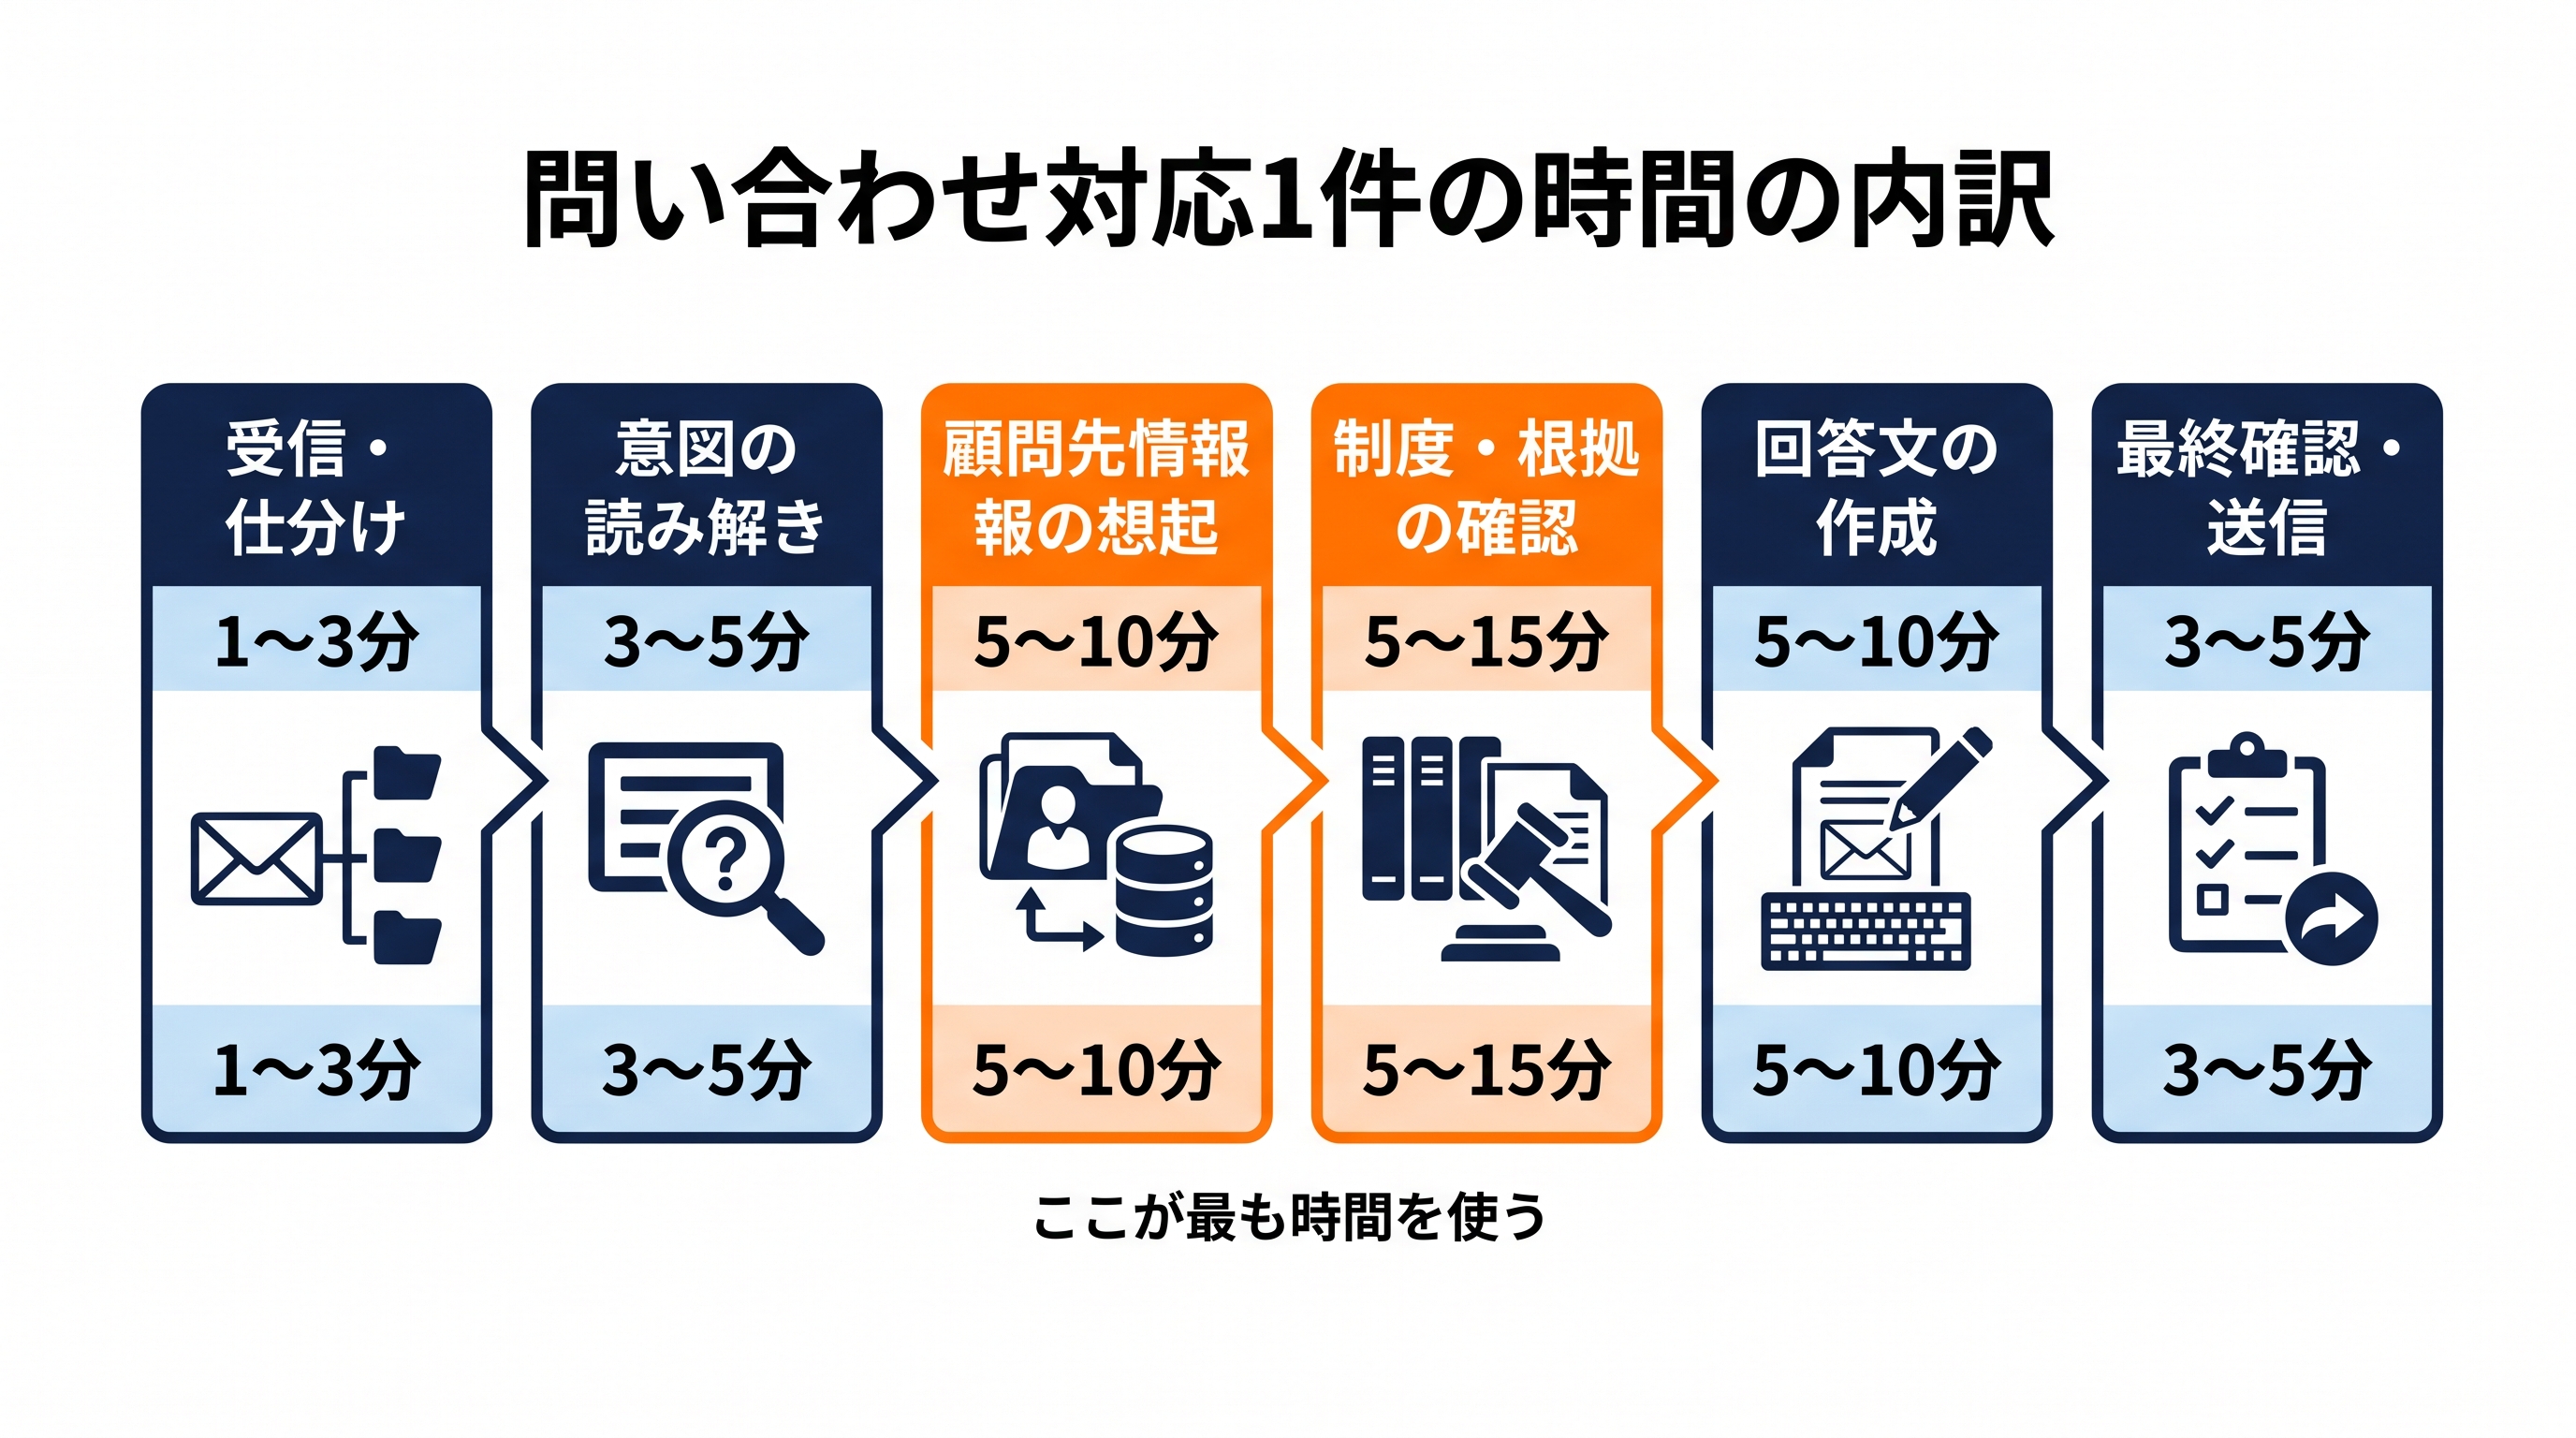
問い合わせ1件あたりの時間はどこに消えているか
一通のメールに返信するまでを分解すると、実際に文章を書いている時間は全体の3割程度しかない、というのが多くの事務所で見られる姿です。残りは、質問の意図を読み解く時間、顧問先の状況(決算月・課税区分・過去の経緯)を思い出す時間、制度の条文や国税庁の資料を確認する時間、そして「この書き方で誤解されないか」を考える時間に使われています。
つまり、時間を食っているのは執筆ではなく確認と想起です。ここを取り違えると、文章生成だけが速い道具を入れても効果が出ません。
「同じ質問」が繰り返される3つの理由
似た質問が何度も届くのには理由があります。ひとつ目は、制度改正のタイミングで顧問先全体に同じ疑問が生まれること。インボイス、電子帳簿保存、定額減税のような話題は、時期が来ると一斉に問い合わせが増えます。
ふたつ目は、顧問先にとっては年に一度の作業でも、事務所にとっては毎月何十件も扱う作業だという非対称性です。顧問先は毎回はじめて聞く気持ちで質問しますが、事務所側から見れば何度目かの同じ質問になります。
三つ目は、事務所側が「一度説明したことを再利用できる形で残していない」ことです。過去に丁寧に書いたメールは送信済みフォルダの奥にあり、次に同じ質問が来たときには、また一から書き直しています。
属人化した回答が事務所全体の速度を落とす
回答の質が担当者ごとにばらつくと、確認とやり直しが増えます。ベテランが書けば一往復で終わる話が、経験の浅い担当者が書くと二往復三往復になり、結局は所長が書き直す。この「差し戻しの時間」は表に出にくいものの、事務所全体で見ると大きな損失です。
AIを入れる価値は、実はここにあります。回答の下地が一定の水準でそろえば、確認する側の負担が下がり、担当できる人の幅が広がります。
工程別に見た所要時間の目安
| 工程 | 内容 | 所要時間の目安 | AIで短縮できるか |
|---|---|---|---|
| 受信・仕分け | 誰が担当するか、緊急かを判断する | 1〜3分 | 一部(分類の補助) |
| 意図の読み解き | 何を聞かれているのかを特定する | 3〜5分 | ○(論点の整理) |
| 顧問先情報の想起 | 過去の経緯・契約内容・特殊事情の確認 | 5〜10分 | ○(過去回答の検索) |
| 制度・根拠の確認 | 条文・通達・国税庁資料の確認 | 5〜15分 | ○(一次情報の提示) |
| 回答文の作成 | 文章として組み立てる | 5〜10分 | ◎(回答案の生成) |
| 最終確認・送信 | 事実確認、表現の調整、送信 | 3〜5分 | ×(人が担当) |
この表で言いたいのは、最後の行だけは絶対に人が持つということです。そこを含めて自動化しようとした瞬間に、この仕組みは事務所のリスクになります。
▶ 関連記事:税理士事務所のルーチンワークをAIで自動化|まず見直したい7つの業務
AIに任せるのは「回答案の作成」まで——税理士の最終判断は外さない
ここが、この記事でいちばん伝えたい線引きです。
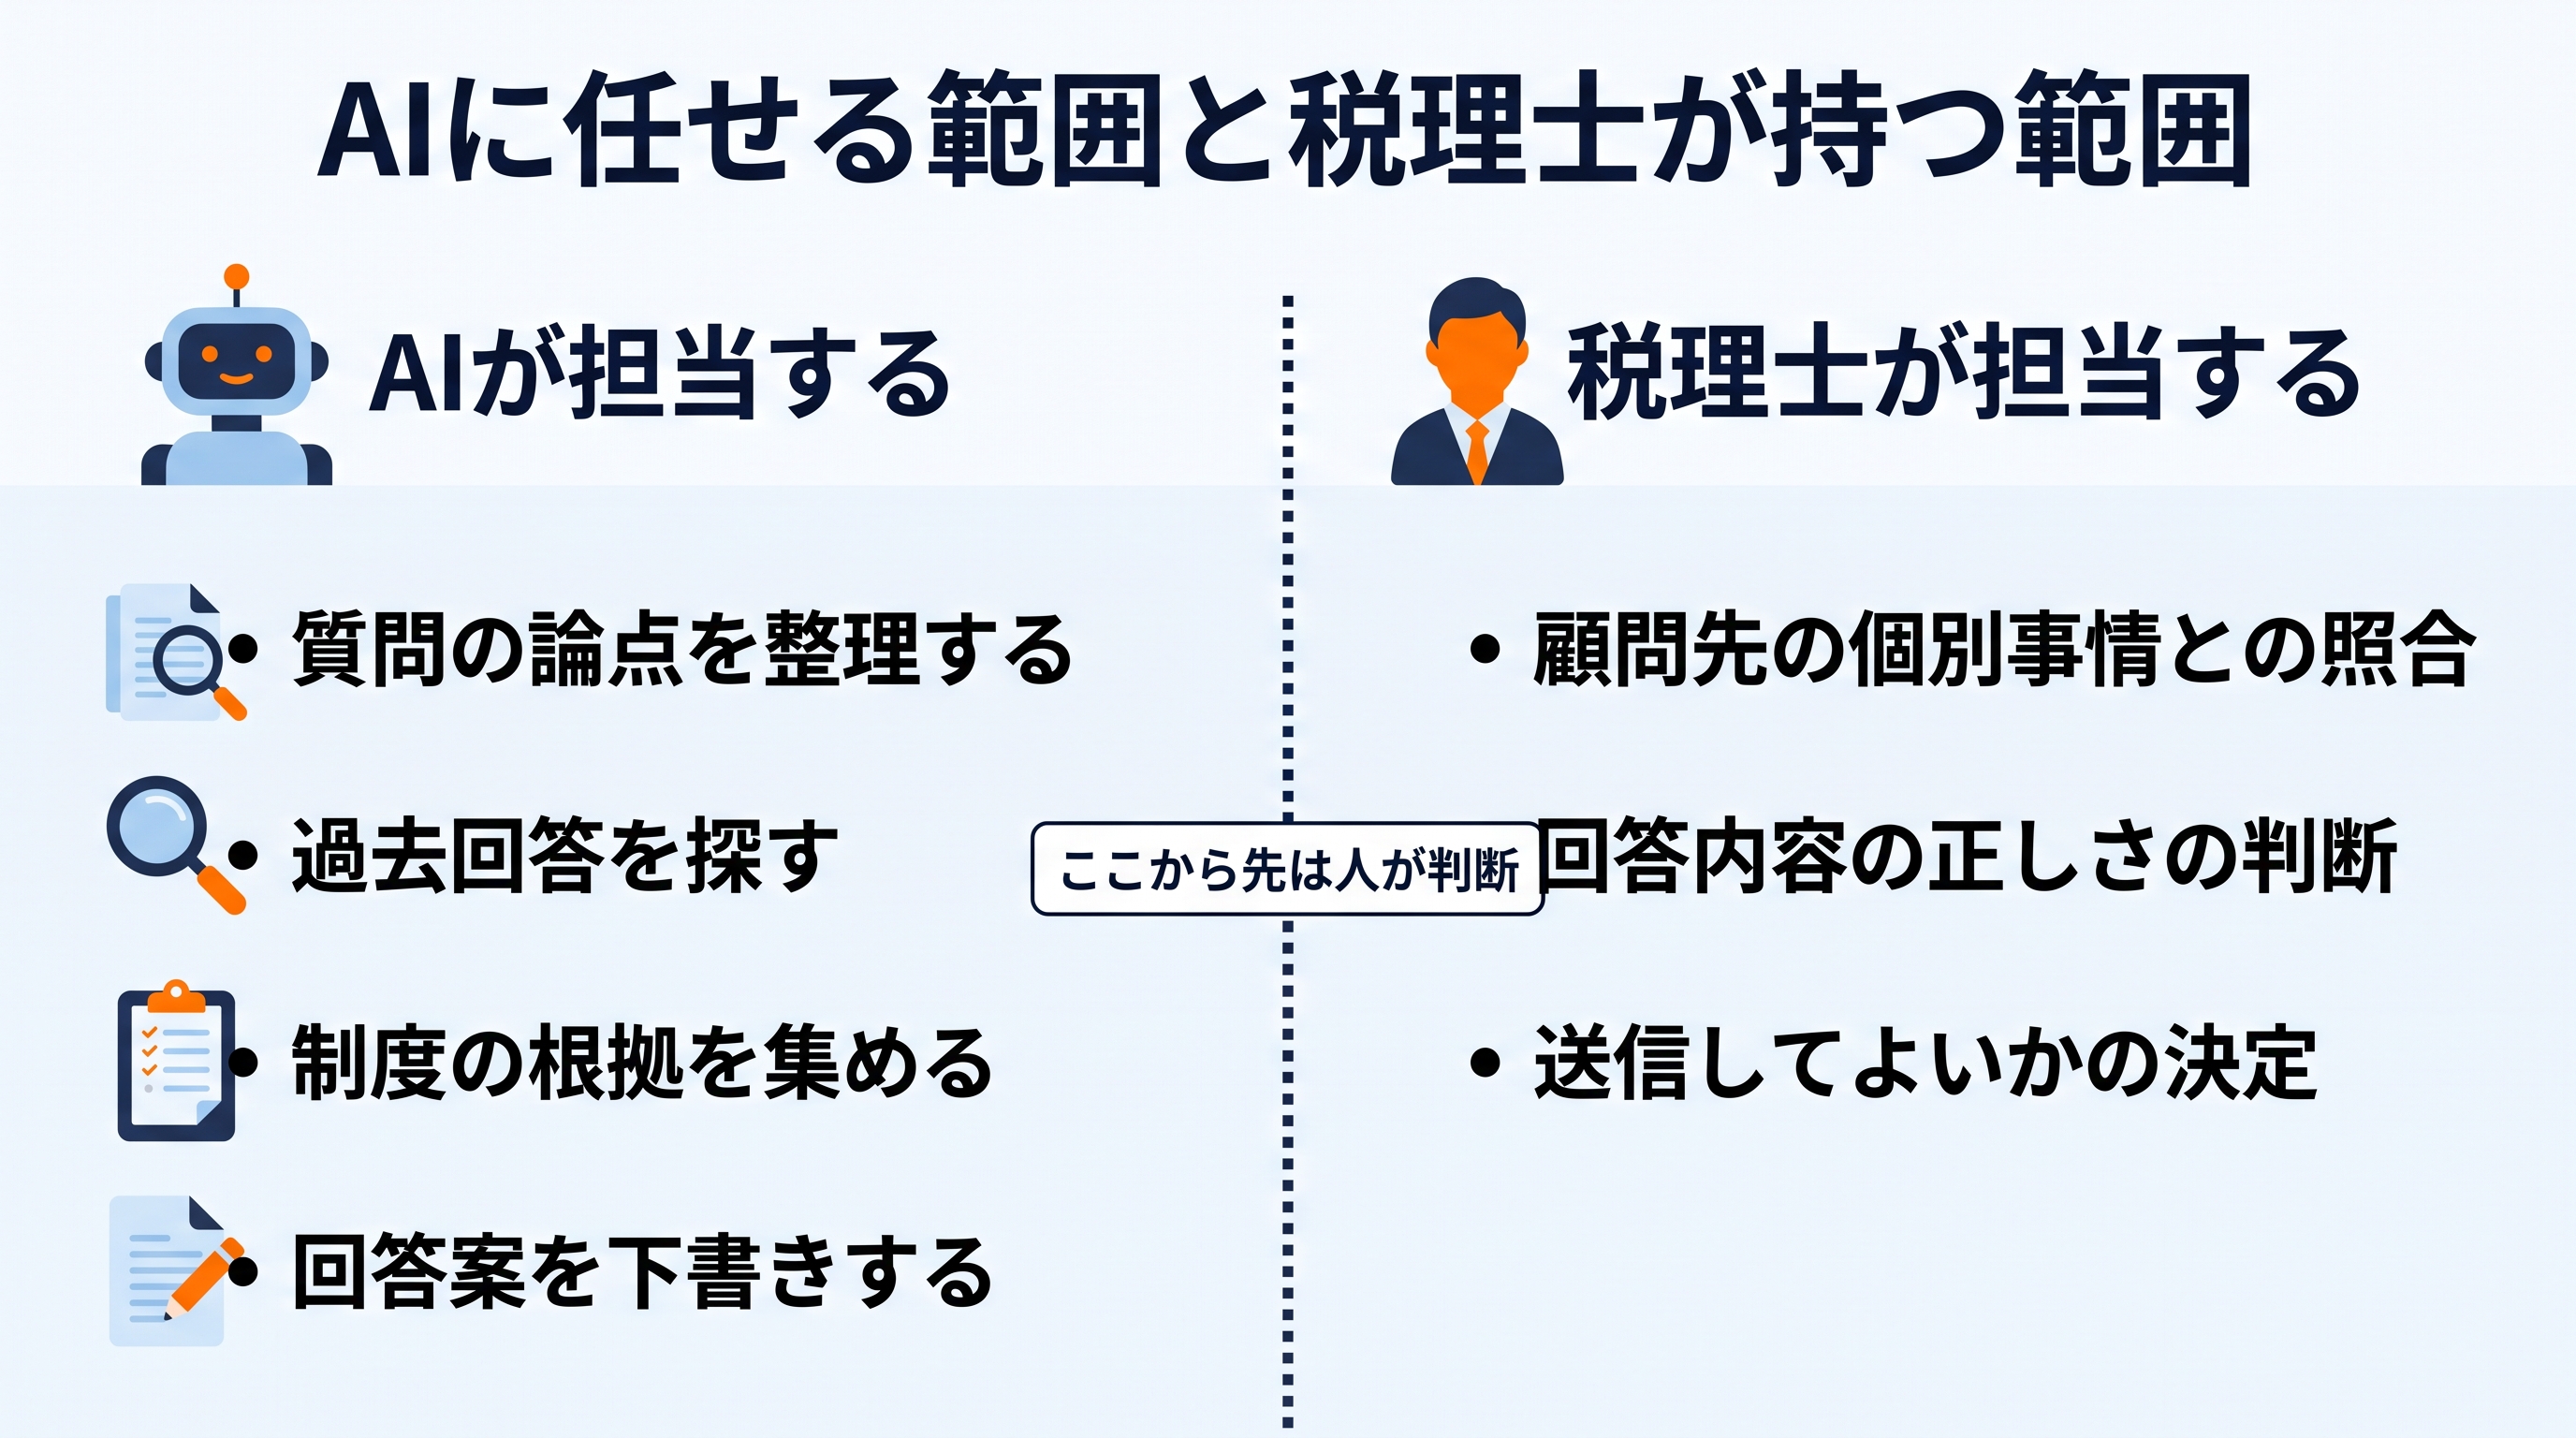
AIが担当する範囲・人が担当する範囲
AIに任せるのは、質問の論点を整理し、参照すべき情報を集め、事務所の言い回しに沿った回答の下書きを作るところまでです。その回答が顧問先の状況に照らして正しいか、送ってよいかを決めるのは税理士です。
この分担は「AIを信用していないから」ではありません。税務の回答は、同じ質問でも顧問先の課税区分・過去の届出・事業の実態によって答えが変わります。その個別事情を最終的に突き合わせられるのは、その顧問先を見ている人だけだからです。
「AIでメールを書く」との決定的な違い
一般的な「AIでメール作成」は、文面のトーンや構成を整えるものです。入力するのは自分が伝えたい内容であり、AIは体裁を担当します。
一方、ここで作るのは回答の中身そのものの下書きです。したがって、参照させる情報の質がそのまま成果物の質になります。何も渡さずに「この質問に答えて」と投げれば、それらしいけれど根拠のない文章が返ってきます。これが一番危ない使い方です。
違いをはっきりさせると、次のようになります。
| 観点 | 一般的な「AIでメール作成」 | 本記事で扱う「回答案の作成」 |
|---|---|---|
| 入力するもの | 伝えたい要点(人が用意) | 顧客からの質問文そのもの |
| AIが担当すること | 文章の体裁・トーン | 論点整理・根拠収集・下書き |
| 必要な準備 | ほぼ不要 | 過去回答・社内資料・制度資料の整備 |
| 出力の扱い | ほぼそのまま送れる | 必ず税理士が確認してから送る |
| 効果が出る場所 | 書く時間 | 確認・想起・書く時間のすべて |
税理士法・守秘義務の観点で押さえる前提
運用を始める前に、事務所として決めておくべきことが3つあります。
ひとつ目は、税務相談に該当する判断は有資格者が行うという原則を、業務フローの中で明文化しておくことです。AIが作った文章を無資格の担当者がそのまま送る運用にすると、誰が判断したのかが曖昧になります。
ふたつ目は、顧問先の情報をどこまで入力してよいかのルールです。顧問先名、金額、個人名をそのまま入力するのか、伏せた形で入力するのかを最初に決めます。法人向けプランでは入力データが学習に使われない設定が可能なサービスが多いものの、「設定してあるはず」ではなく、契約と管理画面で確認したうえで文書に残しておきます。
三つ目は、AIを使ったことをどう扱うかです。回答の作成過程でAIを補助的に使うこと自体は、最終的に税理士が確認・判断している限り、通常の業務補助と同じ位置づけで考えられます。ただし事務所としての方針は、職員が迷わないよう一枚の文書にしておくべきです。
この章の結論
AIは「回答案を作る」ところまで。送信の可否と内容の正しさは、必ず税理士が判断する。この線を引かないまま導入すると、速くはなってもリスクが増える。
回答案の品質を決めるのは「参照させる情報」——3つの情報源
前章のとおり、回答案の質は参照情報でほぼ決まります。用意すべきものは3種類です。
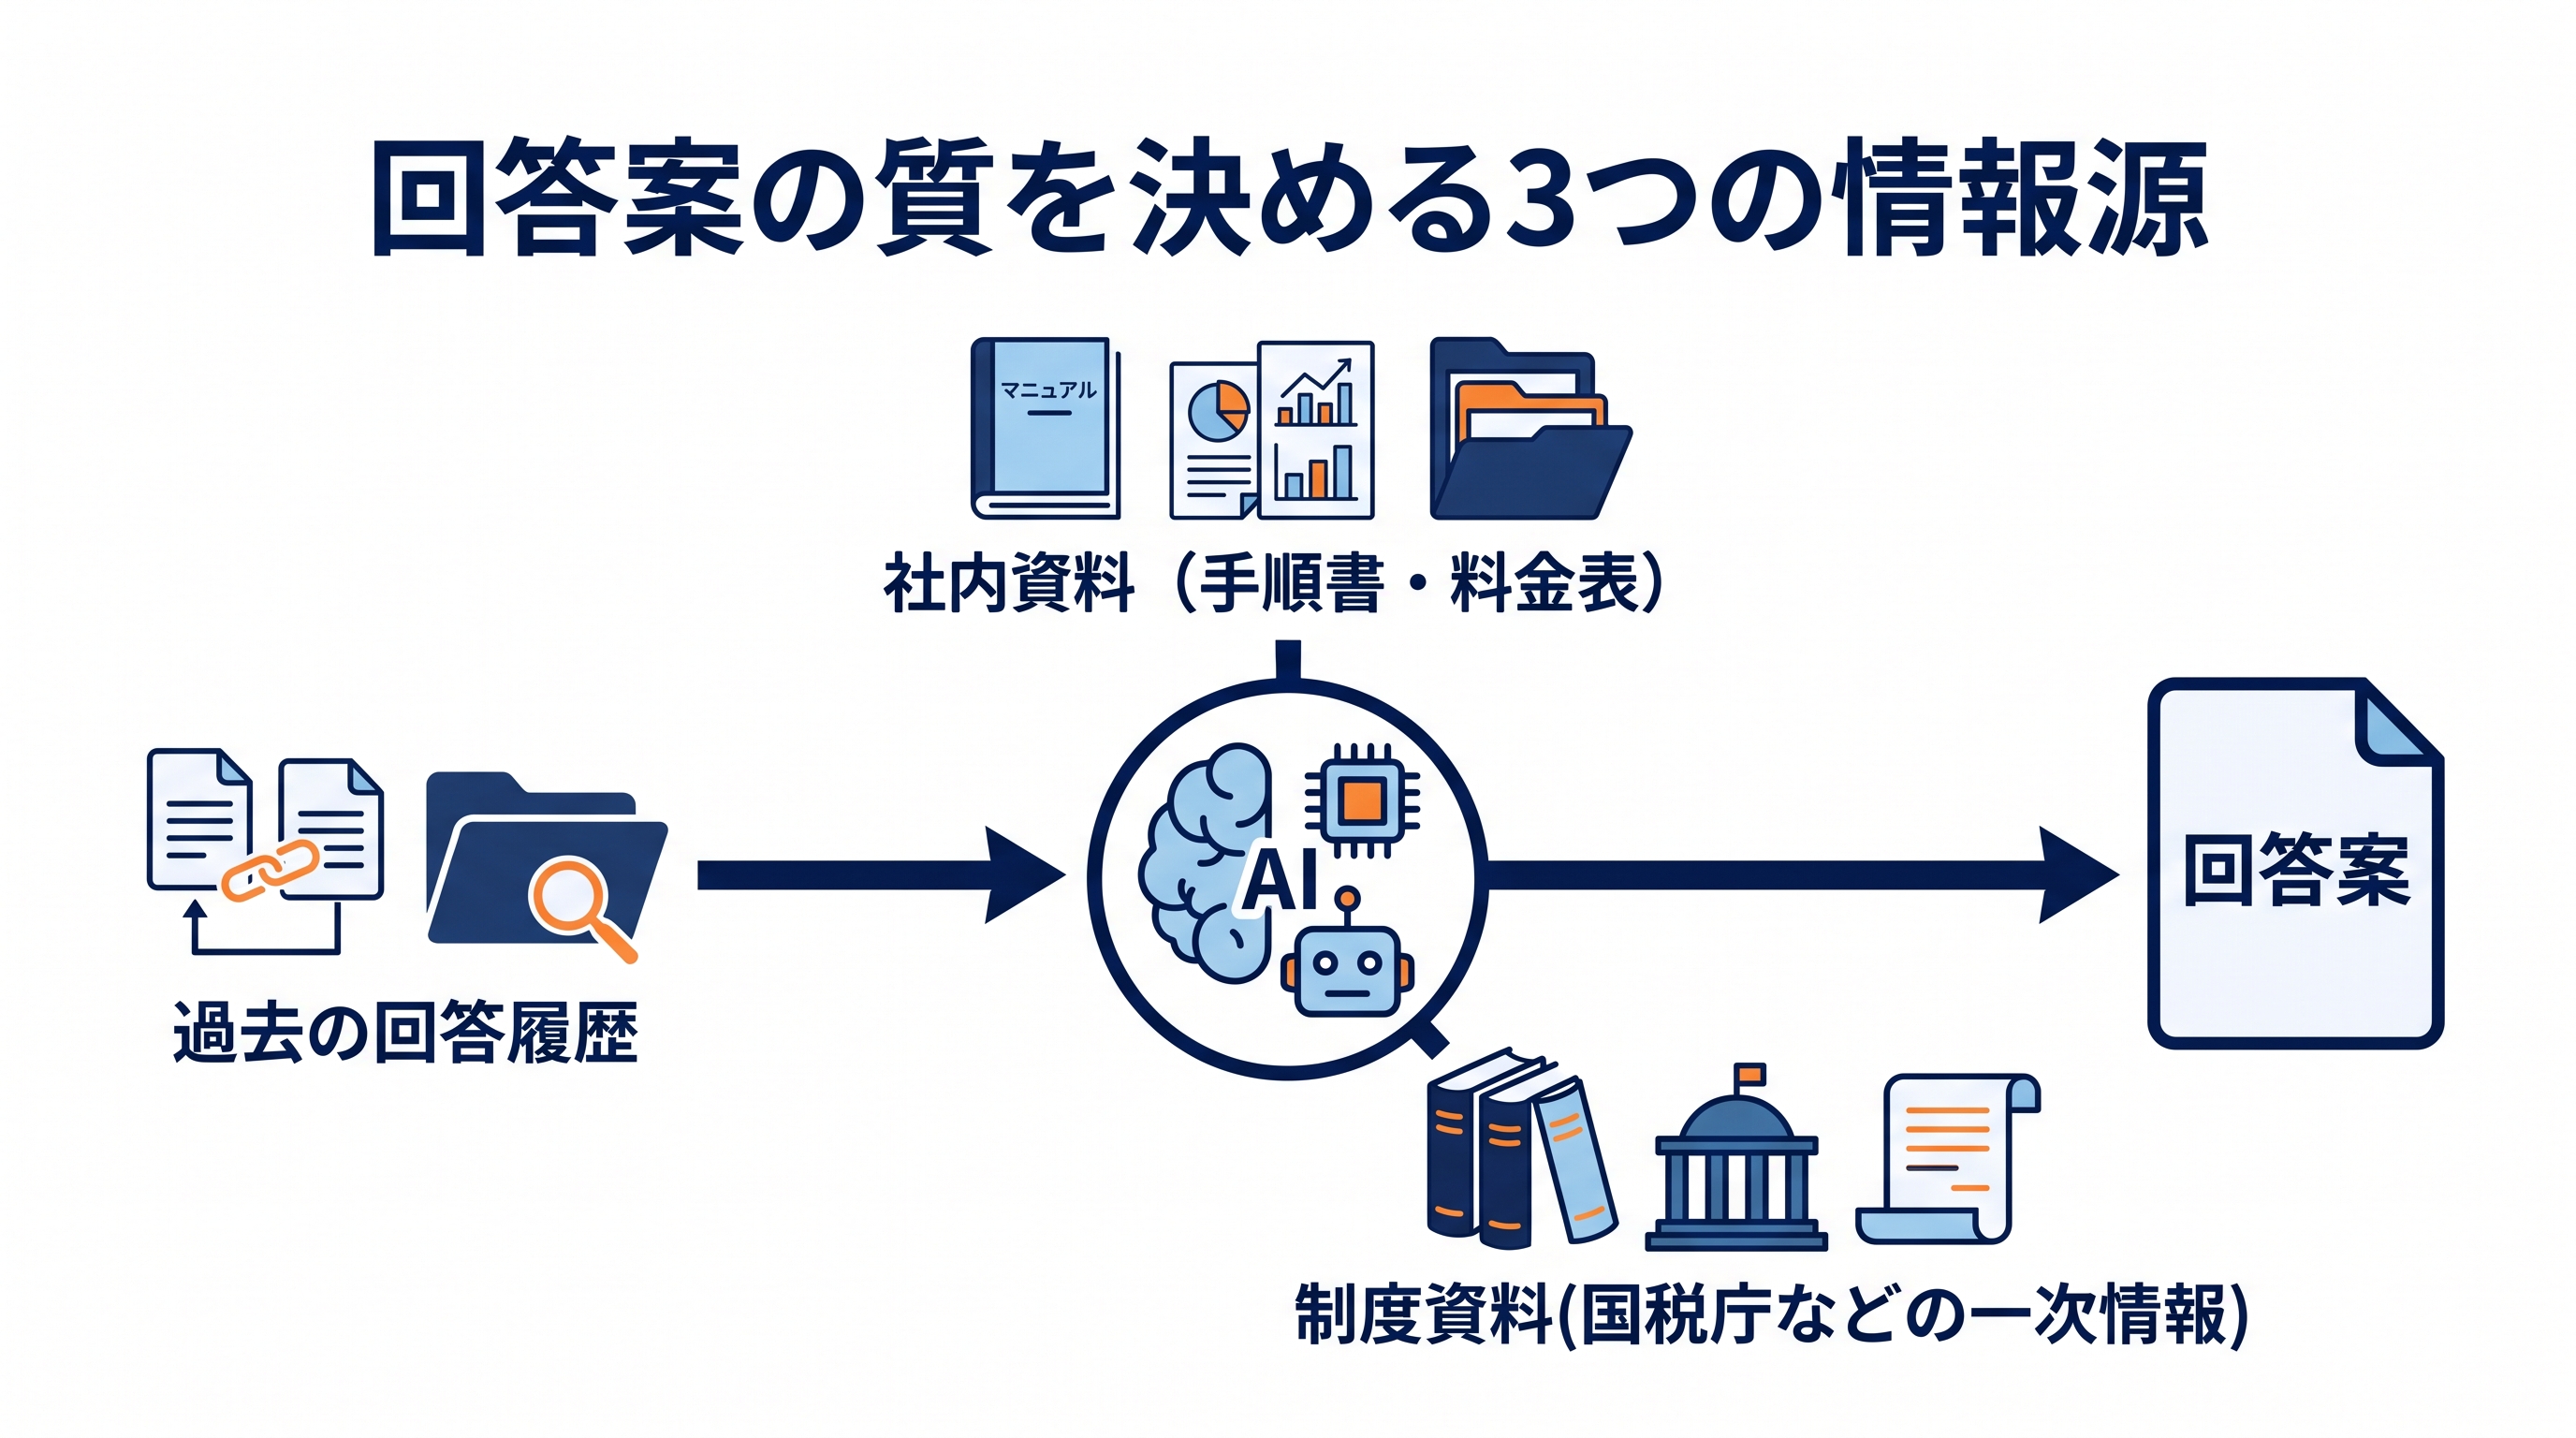
①過去の回答履歴——事務所の言い回しという資産
もっとも効果が大きく、もっとも手を付けやすいのがこれです。送信済みメールの中には、その事務所が長年かけて磨いてきた「顧問先に伝わる言い方」が蓄積されています。
たとえば、同じ「この経費は落ちますか」への回答でも、いきなり可否を答えるのではなく、判断の前提となる事実を先に確認し、条件付きで答え、資料の保存方法まで添える——といった型が、ベテランの回答には必ずあります。これをAIに参照させると、出力が一気に「うちの事務所らしく」なります。
用意の仕方は、頻出質問ごとに代表的な回答メールを1〜2通ずつ抜き出し、顧問先が特定される情報を伏せてテキストにまとめるだけで十分です。最初から完璧を目指す必要はありません。
②社内資料——手順書・チェックリスト・料金表
顧問先からの問い合わせのうち、税務判断ではなく「事務所の運用」に関するものは意外に多いものです。資料の提出期限、記帳代行の締め日、追加業務の料金、年末調整の必要書類——これらは制度ではなく事務所のルールなので、社内資料を参照させないと正しく答えられません。
すでにExcelやWordで存在しているなら、そのまま使えます。存在しない場合は、この機会に作ると、AI以前に問い合わせそのものが減ります。
③制度資料——国税庁・法令・通達などの一次情報
制度の説明を含む回答には、必ず一次情報を参照させます。AIの内部知識だけに頼ると、改正前の内容や、他国の制度が混ざった説明が出てくることがあります。
実務上は、よく参照する国税庁のタックスアンサーやパンフレットのURLと、その要点をまとめたテキストを手元に持っておき、質問の種類に応じて渡すのが確実です。
一次情報を必ず参照させる理由
もうひとつ、実務的に大きな理由があります。回答案に出典が書いてあると、税理士の確認が速くなるからです。出典のない文章は、正しいかどうかを一から調べ直すことになりますが、「この記載は国税庁の◯◯に基づく」と書かれていれば、その一点を見るだけで済みます。
つまり一次情報の参照は、正確性のためだけでなく、確認工程の時間短縮のためでもあります。
情報源別の整備難易度と効果
| 情報源 | 整備の手間 | 効果 | 最初にやること |
|---|---|---|---|
| 過去の回答履歴 | 中(抜き出しと匿名化) | 大(言い回しが揃う) | 頻出10問の回答例を集める |
| 社内資料 | 小〜中(既存資料の集約) | 中(事務所ルールに正確) | 締め日・料金・必要書類をまとめる |
| 制度資料 | 小(URLと要点の整理) | 大(誤りを防ぐ・確認が速い) | 頻出テーマの一次情報URLを一覧化 |
問い合わせを分類する——AI化に向く質問・向かない質問
すべての問い合わせを同じように扱おうとすると、必ず無理が出ます。最初に仕分けをします。
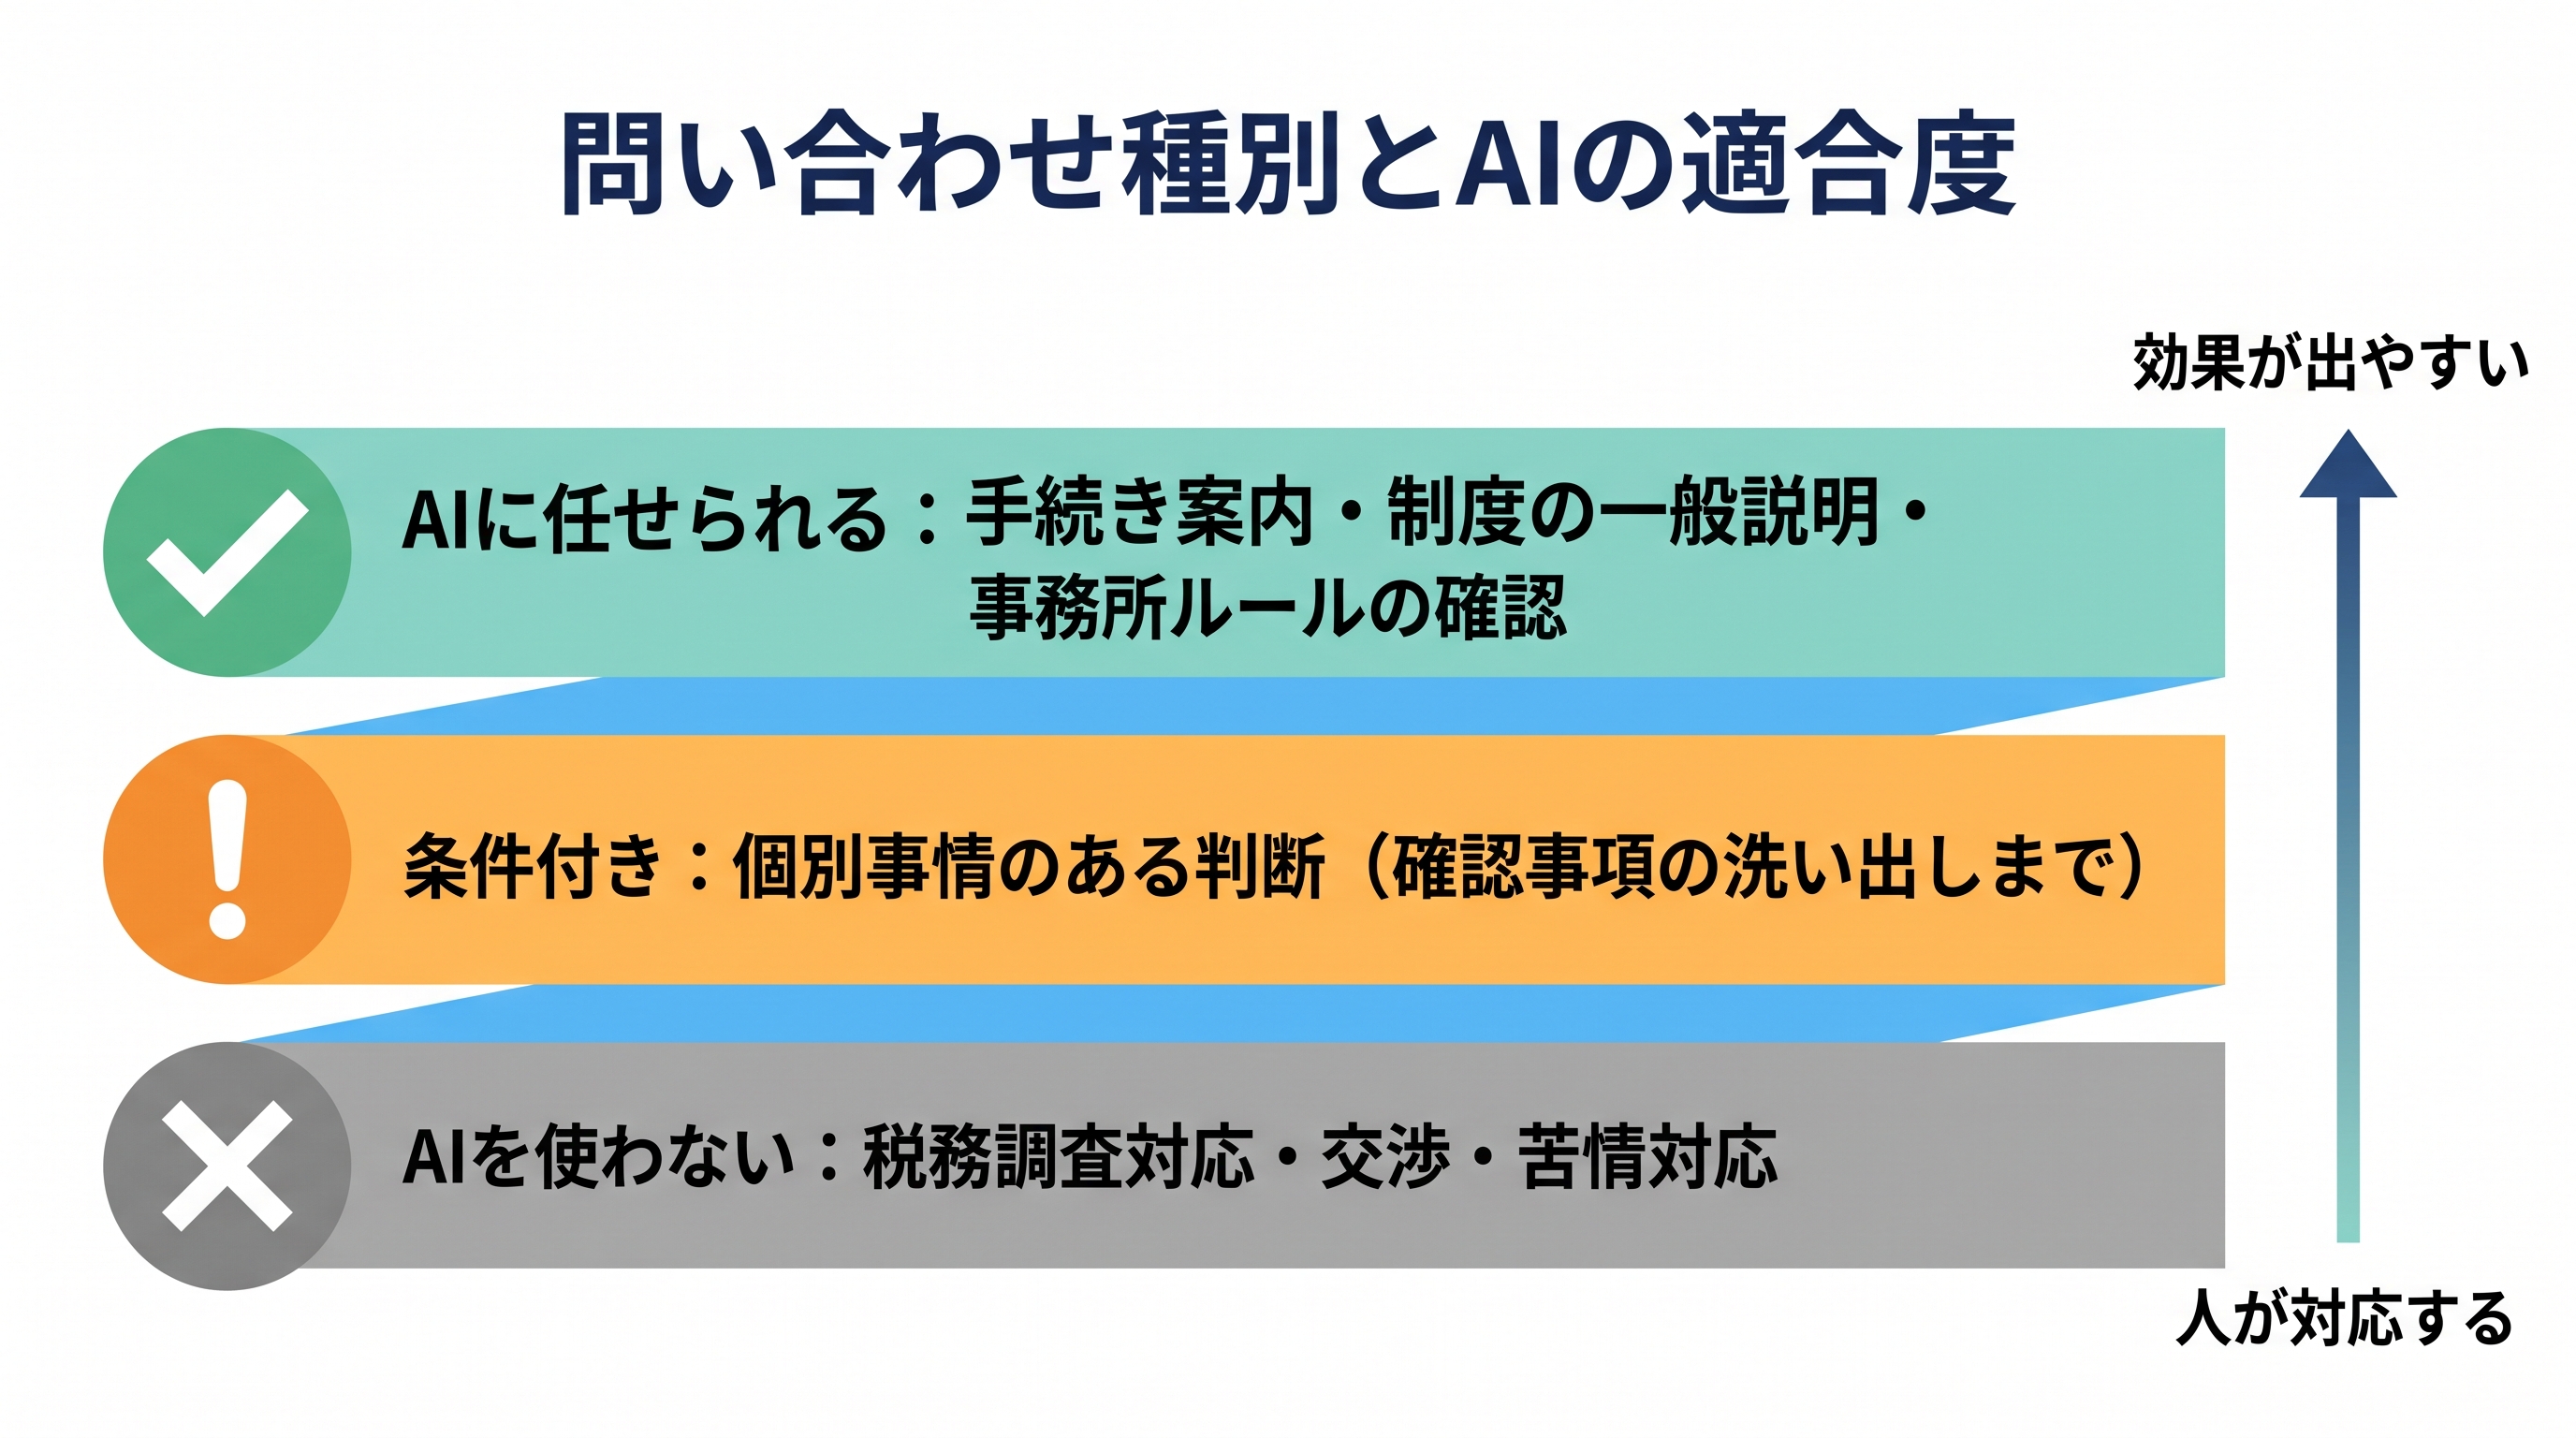
AI化に向く:定型・制度説明・手続き案内
「登録番号の確認方法」「必要書類は何か」「提出期限はいつか」「この書類はどこに出すのか」——答えが一意に決まり、顧問先の個別事情にあまり左右されない質問です。ここが最大のボリュームゾーンであり、効果が出やすい領域です。
条件付き:個別事情が絡む判断
「この支出は経費になるか」「役員報酬をこう変えたいがどうか」といった質問は、前提条件によって答えが変わります。AIには結論ではなく「判断に必要な確認事項の洗い出し」をさせるのが有効です。「以下の3点を確認する必要があります」という形の下書きが出てくれば、そのまま顧問先への確認メールに使えます。
向かない:税務判断・調査対応・交渉
税務調査への対応方針、グレーゾーンの判断、顧問先との条件交渉、報酬に関する話——これらはAIに下書きさせること自体が適切ではありません。事務所として「AIを使わない領域」を明示しておきます。
問い合わせ種別×AI適合度
| 問い合わせの種類 | 例 | AI適合度 | AIに任せる範囲 |
|---|---|---|---|
| 手続き・提出案内 | 必要書類、提出先、期限 | ◎ | 回答案をほぼ全文 |
| 制度の一般説明 | インボイス、電子帳簿保存の概要 | ◎ | 回答案+出典の提示 |
| 事務所ルールの確認 | 締め日、料金、依頼方法 | ○ | 社内資料に基づく回答案 |
| 個別事情のある判断 | 経費性、役員報酬の変更 | △ | 確認事項の洗い出しのみ |
| 税務調査・交渉 | 調査対応、指摘への反論 | × | 使わない |
| 苦情・トラブル対応 | 対応への不満、責任の所在 | × | 使わない |
導入前にやる準備——過去回答の棚卸し
ここからは具体的な作業です。準備にかける時間は、事務所の規模にもよりますが、合計で10〜15時間程度を見ておくと現実的です。
直近3〜6か月のメールから頻出質問を抽出する
送信済みメールを遡り、顧問先からの問い合わせに対する返信を拾っていきます。すべてを見る必要はありません。3か月分、または100件程度を目安に、質問の内容を一言でメモしていくだけで、頻出パターンは見えてきます。
多くの事務所では、上位10〜15種類の質問で全体の6〜7割を占めます。まずはそこだけを対象にします。
FAQ化する単位の決め方
単位が細かすぎると管理できず、粗すぎると回答案が使えません。目安は「回答の骨格が同じなら1つにまとめる」です。たとえば「インボイスの登録番号の確認方法」と「取引先の登録番号が見つからないとき」は、回答の骨格が違うので別にします。一方で「9月決算の場合の期限」と「3月決算の場合の期限」は、決算月を変数にすれば1つで足ります。
機密情報の取り扱い(顧問先名・金額のマスキング)
過去回答をそのまま使うと、顧問先名・担当者名・具体的な金額・取引先名が入っています。参照用として残す時点で置き換えておくのが安全です。「A社」「◯◯円」「担当者様」といった形にします。
この作業は面倒に見えますが、一度やっておけば以後は使い回せます。また、匿名化された回答例は新人教育にもそのまま使えます。
整備の工数目安
| 作業 | 内容 | 目安工数 |
|---|---|---|
| 頻出質問の抽出 | 送信済みメール100件の棚卸し | 3〜4時間 |
| 回答例の選定 | 質問ごとに代表回答を1〜2通選ぶ | 2〜3時間 |
| 匿名化 | 顧問先名・金額・固有名詞の置換 | 2〜3時間 |
| 社内資料の集約 | 締め日・料金・必要書類の整理 | 2〜3時間 |
| 制度資料の一覧化 | 頻出テーマの一次情報URLと要点 | 1〜2時間 |
回答案を作らせるプロンプトの型
参照情報がそろったら、指示の型を決めます。毎回ゼロから書くのではなく、事務所として1つの型を持ち、質問文と参照情報を差し替えて使うのが基本です。
型:役割・前提・情報源・出力形式・禁止事項
指示に入れる要素は5つです。
役割——誰として書くのかを指定します。「税理士事務所の担当者として、顧問先に送るメールの下書きを作る」と明示します。
前提——顧問先の属性を渡します。法人か個人か、課税事業者か免税事業者か、決算月、契約している業務範囲。ここが抜けると、汎用的で使えない回答になります。
情報源——過去回答例・社内資料・制度資料を貼り付け、「この範囲の情報に基づいて書く」と指示します。
出力形式——後述する固定フォーマットを指定します。
禁止事項——「参照情報にない事実を書かない」「断定できない場合は断定しない」「税額の計算結果を示さない」など、事務所として書かせたくないことを列挙します。
出力形式を固定する(結論→根拠→次のアクション)
出力の形を固定しておくと、確認が一気に速くなります。おすすめは次の4ブロックです。
1. 顧問先への回答文(そのまま送れる文面)
2. 回答の根拠(参照した資料名・条文・URL)
3. 確認が必要な事項(前提が不明で断定できなかった点)
4. この回答で触れなかった論点(関連するが今回は答えていないこと)
税理士が見るのは2〜4です。1をいきなり読むのではなく、根拠と不明点から確認すれば、判断が数分で終わります。
「わからない場合はわからないと書かせる」指示
これは必須です。AIは指示しなければ、必ず何らかの答えを出そうとします。「参照情報から判断できない場合は、回答文を書かずに『確認が必要な事項』にその旨を記載してください」と明示します。
この一文があるかないかで、確認工程の安全性がまったく変わります。
そのまま使えるプロンプト例
あなたは税理士事務所の担当者です。以下の顧問先からの問い合わせに対する、返信メールの下書きを作成してください。
【顧問先の前提】法人/9月決算/課税事業者(原則課税)/記帳代行と決算申告を契約
【問い合わせ内容】(ここに受信したメールの本文を貼る)
【参照してよい情報】(ここに過去回答例・社内資料・制度資料を貼る)
【出力形式】
1. 顧問先への回答文
2. 回答の根拠(参照した資料名・条文・URL)
3. 確認が必要な事項
4. 今回触れなかった関連論点
【禁止事項】
・参照情報に記載のない事実を書かないこと
・断定できない場合は断定せず、3に記載すること
・具体的な税額の計算結果を示さないこと
・参照情報にない法令名・条文番号を書かないこと
税理士が最終確認するときのチェック項目
回答案が出てきたら、税理士が確認します。ここを「なんとなく読む」にすると、時間短縮の効果が消えるうえに事故のもとになります。見る順番と項目を決めておきます。
事実の確認(数値・期限・条文)
まず根拠ブロックを見ます。挙げられている条文・通達・資料が実在し、内容が合っているか。期限や税率などの数値が現行のものか。ここで違和感があれば、回答文は読まずに差し戻します。
顧問先の個別事情との整合
次に、その顧問先固有の事情と矛盾しないかを見ます。過去に別の取り扱いをしていないか、届出の状況と食い違わないか。ここは事務所の人間にしか判断できない部分です。
表現・トーンの確認
最後に文面を読みます。断定しすぎていないか、専門用語が多すぎないか、相手の立場に配慮した書き方になっているか。ここは修正が入っても構いません。ゼロから書くより速ければ、それで目的は果たしています。
確認チェックリスト(7項目)
| # | 確認項目 | 見る場所 | NGのときの対応 |
|---|---|---|---|
| 1 | 根拠として挙げられた資料が実在するか | 根拠ブロック | 差し戻し |
| 2 | 条文・通達の内容が合っているか | 根拠ブロック | 差し戻し |
| 3 | 数値(期限・税率・金額基準)が現行か | 回答文+根拠 | 修正 |
| 4 | 顧問先の個別事情と矛盾しないか | 回答文 | 修正 |
| 5 | 断定してはいけない点を断定していないか | 回答文 | 修正 |
| 6 | 確認事項が適切に挙がっているか | 確認事項ブロック | 追記 |
| 7 | 文面のトーンが顧問先に合っているか | 回答文 | 修正 |
1と2でNGが続く場合は、参照情報が足りていないサインです。プロンプトを直すより、渡す資料を増やすほうが効きます。
運用フロー——受信から返信までを標準化する
個人の工夫で終わらせず、事務所の手順にします。
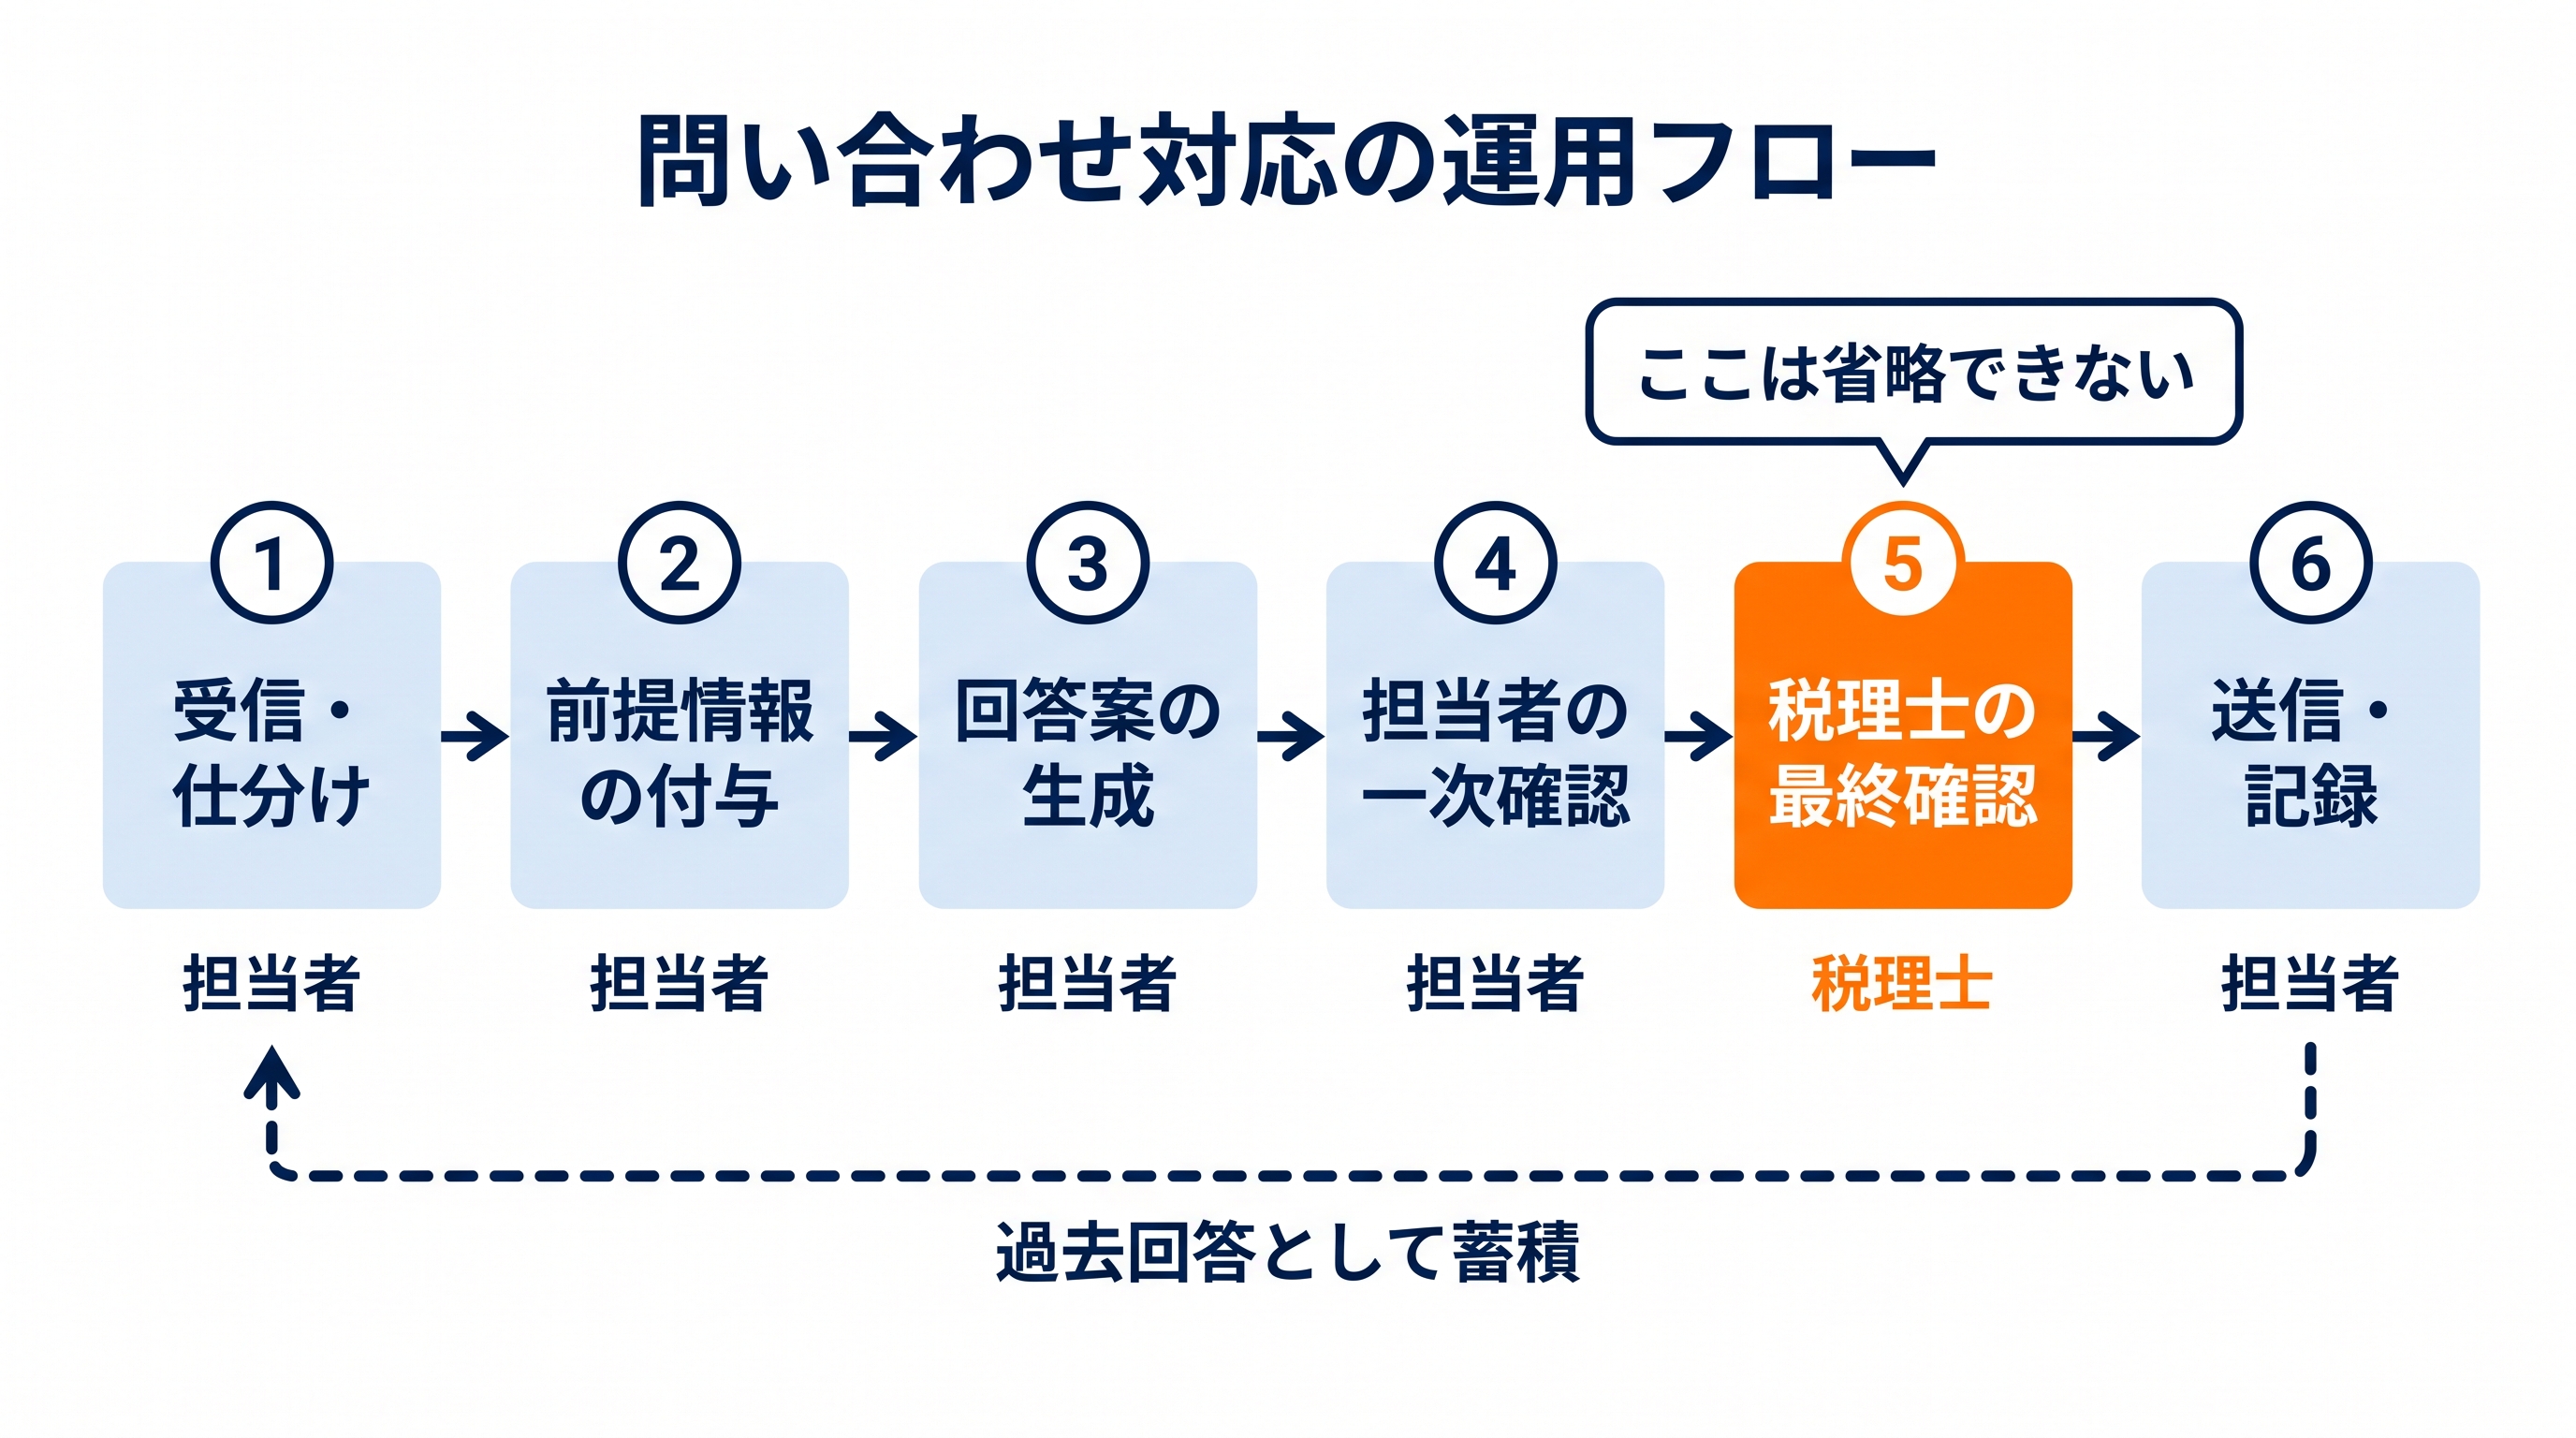
受信から送信までの6ステップ
ステップ1|受信・仕分け——問い合わせを受け取り、前章の分類表でAI適合度を判定します。「×」に該当するものは、この時点で担当税理士へ直接回します。
ステップ2|前提情報の付与——顧問先の属性(法人/個人、課税区分、決算月、契約範囲)を、決めておいたテンプレートに埋めます。
ステップ3|回答案の生成——プロンプトの型に、質問文・前提・参照情報を差し込んで生成します。
ステップ4|担当者による一次確認——出力の4ブロックがそろっているか、明らかな不足がないかを担当者が確認します。ここでの判断は「税理士に回せる状態か」だけで、内容の可否は判断しません。
ステップ5|税理士による最終確認——前章のチェックリストで確認し、修正または差し戻します。
ステップ6|送信・記録——送信し、その回答を過去回答の蓄積に戻します。この最後の一手間が、翌月以降の精度を上げます。
担当者(無資格スタッフ)が回すときの線引き
ステップ1〜4は無資格の担当者が回せます。ただしステップ5を飛ばせない仕組みにしておくことが絶対条件です。運用上は、下書きを共有フォルダやメールの下書き保存に置き、税理士の確認後にしか送信されない状態を作ります。「急いでいたので先に送りました」が起きない設計にします。
差し戻しになったときの扱い
差し戻しは失敗ではなく、改善のための情報です。差し戻し理由を3種類(根拠不足/個別事情の見落とし/表現)に分けて記録し、月に一度集計します。根拠不足が多ければ参照情報を追加し、個別事情の見落としが多ければ前提テンプレートの項目を増やします。
運用フロー表
| ステップ | 担当 | 内容 | 完了条件 |
|---|---|---|---|
| 1 受信・仕分け | 担当者 | AI適合度の判定 | ×案件は税理士へ直送 |
| 2 前提情報の付与 | 担当者 | 顧問先属性を記入 | テンプレート全項目が埋まる |
| 3 回答案の生成 | 担当者 | プロンプトに差し込み実行 | 4ブロックが出力される |
| 4 一次確認 | 担当者 | 形式と明らかな不足の確認 | 税理士へ回せる状態 |
| 5 最終確認 | 税理士 | チェックリスト7項目 | 送信可否の判断 |
| 6 送信・記録 | 担当者 | 送信し過去回答へ蓄積 | 蓄積先に保存済み |
効果の測り方——「速くなった」を数字にする
導入して終わりにすると、続きません。測る項目を4つに絞ります。
測る指標4つ
初回返信までの時間——問い合わせ受信から最初の返信を送るまでの経過時間。顧問先の満足度に直結する指標です。
1件あたりの作業時間——実際に手を動かした時間。返信時間とは別に測ります。
差し戻し率——税理士確認で修正・差し戻しになった割合。下がっていけば、参照情報とプロンプトが育っている証拠です。
再質問率——同じ顧問先から同じ論点で再度質問が来た割合。回答の分かりやすさを示します。ここが高いと、速く返しても結局トータルでは時間が増えています。
導入前のベースライン取得
比較対象がないと効果は語れません。導入前の2週間、問い合わせ10〜20件について、受信時刻・返信時刻・実作業時間だけを記録します。ストップウォッチは不要で、メールのタイムスタンプと感覚値のメモで十分です。
効果測定シートの例
| 指標 | 導入前(ベースライン) | 1か月後 | 3か月後 | 目標 |
|---|---|---|---|---|
| 初回返信までの時間(平均) | 時間 | 時間 | 時間 | 半減 |
| 1件あたり作業時間(平均) | 分 | 分 | 分 | 30%減 |
| 差し戻し率 | ー | % | % | 20%以下 |
| 再質問率 | % | % | % | 悪化させない |
再質問率だけは「下げる」ではなく「悪化させない」を目標にします。速さと引き換えに説明が雑になっていないかを見張るための指標だからです。
よくある失敗と回避策
導入がうまくいかない事務所には、共通したパターンがあります。
失敗1:AIの回答をそのまま送ってしまう
最も避けるべき失敗です。忙しい日ほど起きます。送信の直前に人の確認が必ず挟まる導線を、運用ルールではなく仕組みとして作ります。下書き保存を経由させる、確認欄にチェックが入らないと送れない台帳にするなど、手順を飛ばせない形にします。
失敗2:情報源を用意せず「なんとなく」使う
参照情報なしで使うと、それらしい文章が出てくるぶん、かえって危険です。確認に時間がかかり、結局は自分で書いたほうが速かったという結論になります。効果が出ないのはAIのせいではなく、渡す情報がないからです。
失敗3:顧問先情報をそのまま入力する
ルールを決める前に使い始めると、必ず起きます。最初のルールは「何を入力してよいか」から決めるのが順序です。入力可否の基準を一枚の紙にして、全員が見える場所に貼ります。
失敗4:一部の職員しか使わない
導入した人だけが使い、他の職員は従来どおり——これでは事務所全体の時間は変わりません。原因はたいてい「自分の担当する質問での使い方が分からない」ことです。全員向けの説明会より、担当領域ごとに実際の過去メールを使った練習を1回ずつやるほうが定着します。
失敗5:効果を測らず「なんとなく便利」で終わる
測っていないと、コストの見直し時に真っ先に削られます。前章の4指標だけでも記録しておけば、続ける判断も、やめる判断も根拠を持ってできます。
ツール選びで見るべき観点
具体的なサービス名の比較よりも、事務所として外せない条件を先に決めるほうが失敗しません。
入力データが学習に使われない設定ができるか
顧問先の情報を扱う以上、これは必須条件です。法人向け・ビジネス向けのプランでは既定でオフになっていることが多いものの、契約種別によって扱いが変わります。管理画面の設定と契約条項の両方で確認します。
社内資料を参照させられるか
毎回コピー&ペーストで資料を貼るのは現実的ではありません。過去回答や社内資料をあらかじめ登録し、質問に応じて参照させられる機能(ナレッジ登録、プロジェクト機能などと呼ばれます)があるかを見ます。
履歴・監査が残るか
誰がいつどんな質問をしたのかが残るかどうか。事故が起きたときの検証にも、使われ方を把握して改善するためにも必要です。
アカウント管理と退職時の対応
職員の入退社に合わせてアカウントを追加・停止できるか、退職者のデータをどう扱うかを確認します。個人アカウントの寄せ集めで運用すると、退職時に履歴ごと持ち出される状態になります。
比較の観点表
| 観点 | 確認すること | 優先度 |
|---|---|---|
| 学習利用の停止 | 既定設定・契約条項の両方 | 必須 |
| 社内資料の参照 | ナレッジ登録機能の有無と容量 | 高 |
| 履歴・監査 | 利用ログの保存と管理者の閲覧可否 | 高 |
| アカウント管理 | 追加・停止・データ引き継ぎ | 高 |
| 日本語の精度 | 実際の過去メールで試す | 中 |
| 料金体系 | 人数課金か従量課金か | 中 |
最後の「実際の過去メールで試す」は必ずやってください。カタログスペックではなく、自分の事務所の質問文で試すのが唯一の判断材料です。
導入ステップとスケジュール(90日)
一度に全部やろうとすると止まります。3か月で区切ります。
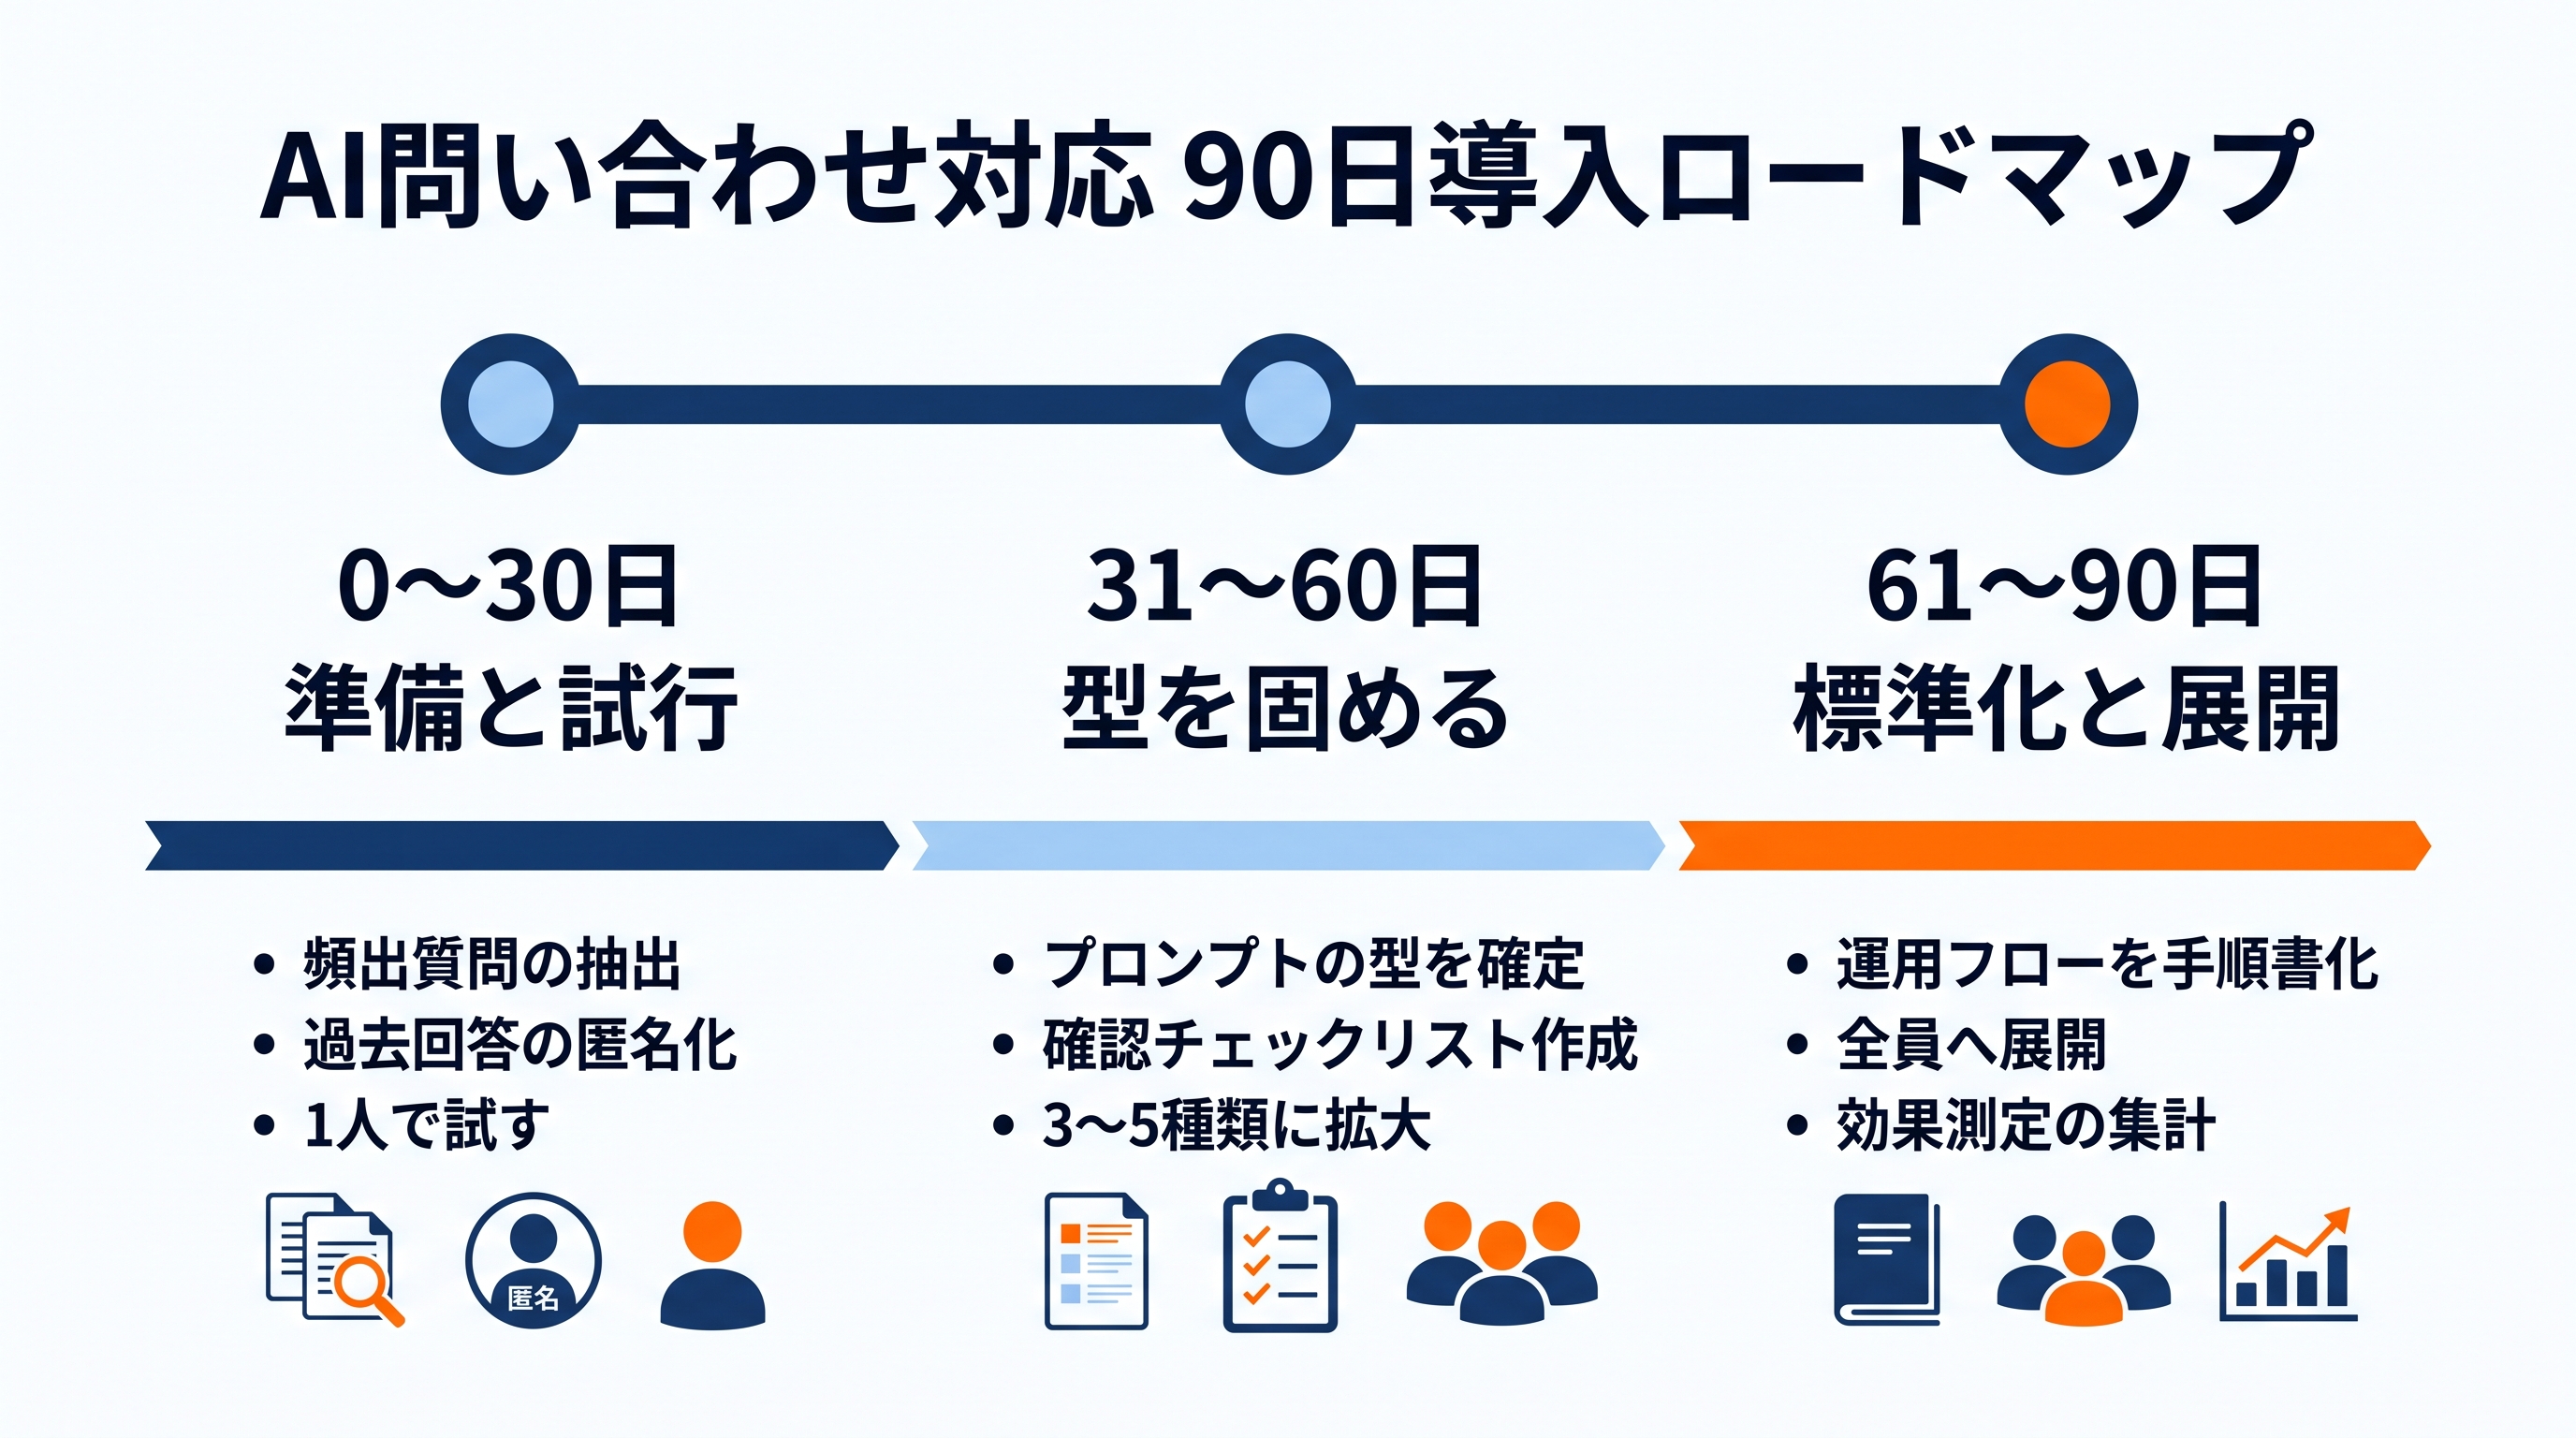
0〜30日:準備と小さく試す
頻出質問の抽出、過去回答の匿名化、入力ルールの策定を行います。並行して、1人・1種類の質問だけで試します。全員での導入はまだしません。
31〜60日:型を固めて対象を広げる
プロンプトの型と確認チェックリストを確定し、対象の質問種別を3〜5種類に広げます。差し戻し理由の記録をここから始めます。
61〜90日:標準化して全員に展開する
運用フロー表を事務所の手順書に組み込み、全員に展開します。効果測定の1回目の集計を行い、参照情報の追加とプロンプトの修正を反映します。
90日ロードマップ
| 期間 | やること | 成果物 | 判断ポイント |
|---|---|---|---|
| 0〜30日 | 頻出質問の抽出/過去回答の匿名化/入力ルール策定/1人で試行 | 頻出質問リスト、回答例集、入力ルール | 1種類で時間が減ったか |
| 31〜60日 | プロンプトの型を確定/チェックリスト作成/3〜5種類に拡大 | プロンプト型、確認チェックリスト | 差し戻し率が下がっているか |
| 61〜90日 | 運用フローを手順書化/全員展開/効果測定の集計 | 運用フロー手順書、効果測定シート | 事務所全体で時間が減ったか |
費用と補助金の考え方
想定されるコスト
かかる費用は大きく3つです。AIツールの利用料(1人あたり月額数千円程度が目安)、準備にかかる自社の工数(前述の10〜15時間)、そして運用の見直しにかける時間です。
見落とされやすいのは2つ目です。ツール代よりも準備工数のほうが実質的なコストとして大きいことがあります。逆に言えば、準備を丁寧にやった事務所ほど効果が出る構造になっています。
デジタル化・AI導入補助金の対象になりうるケース
問い合わせ対応の効率化そのものを目的とした汎用AIツールの契約は、そのままでは補助対象になりにくい一方で、登録されたITツールを使った業務プロセスの改善として整理できる場合には、補助金の活用余地があります。実際には、顧客対応の記録・共有の仕組みや、事務所の業務システムと組み合わせた形での申請が現実的です。
補助金は制度・公募回によって対象範囲や要件が変わります。検討する場合は、その時点の公募要領と登録ITツールを確認したうえで、申請の可否を判断してください。
注意点
補助金ありきで導入する対象を決めると、事務所に合わない道具を入れることになりがちです。先に運用を決め、その運用に必要な道具を選び、その道具が補助対象かを最後に確認する——この順番を守るのが結果的にいちばん早道です。
無料相談のご案内
「うちの事務所の問い合わせなら、どこまでAIに任せられるか」「補助金の対象になりそうか」を一緒に整理します。導入前の切り分けだけでも構いません。
AI活用・補助金の無料相談はこちら
よくある質問(FAQ)
Q1. AIが作った回答をそのまま顧問先に送ってもよいですか
推奨しません。この記事で紹介している運用は、税理士が最終確認して送ることを前提にしています。回答の正しさと送信の可否は、必ず人が判断してください。仕組みとして確認を飛ばせない導線にしておくことをおすすめします。
Q2. 顧問先の名前や金額を入力しても大丈夫ですか
事務所としてルールを決めてから使ってください。入力データが学習に使われない設定になっているかを契約と管理画面の両方で確認し、そのうえで「顧問先名は伏せる」「金額は概数にする」といった基準を文書化します。判断がつかないうちは、伏せた形で入力するのが安全です。
Q3. 準備にどれくらい時間がかかりますか
頻出質問の抽出から社内資料の集約まで、合計で10〜15時間程度が目安です。一度にまとめてやる必要はなく、まずは頻出10問の回答例を集めるところ(3〜4時間)から始めれば、その時点で効果は出はじめます。
Q4. 小規模な事務所でも効果はありますか
あります。むしろ、人数が少ない事務所ほど所長に問い合わせが集中しているため、下書きが用意されている効果は大きくなります。準備の対象を頻出5問に絞れば、着手のハードルも下がります。
Q5. どの質問から始めるのがよいですか
提出書類や期限に関する案内など、答えが一意に決まり、個別事情の影響を受けにくい質問から始めてください。判断が絡む質問から始めると、差し戻しが増えて「使えない」という印象になりがちです。
Q6. 職員が使ってくれない場合はどうすればよいですか
全体向けの説明ではなく、その職員が実際に担当している過去のメールを使って、目の前で1件だけ一緒にやってみるのが最も効きます。自分の仕事で時間が減る体験があると、翌日から使い始めます。
Q7. 回答の間違いが心配です
参照情報を渡すこと、出典を書かせること、断定できない場合は書かせないこと——この3点で、確認できる状態の回答案になります。間違いをゼロにするのではなく、間違いを見つけやすくする設計にするのが現実的な考え方です。
Q8. 効果はどれくらいで出ますか
準備が済んでいれば、対象を1種類に絞った段階(およそ1か月目)で、その質問については作業時間の短縮が実感できます。事務所全体の数字として表れるのは、対象を広げて全員が使い始める3か月目以降です。
まとめ
税理士事務所の問い合わせ対応でAIを活かす鍵は、道具そのものではなく、任せる範囲を「回答案の作成」までに限定し、参照させる情報を整えることにあります。
この記事の要点を、もう一度整理します。
時間を食っているのは執筆ではなく、確認と想起です。だからこそ、過去の回答履歴・社内資料・制度資料の3つを参照させることが、そのまま効果に直結します。出典を書かせることは、正確性のためだけでなく、税理士の確認を速くするためでもあります。
任せる質問は仕分けが必要です。手続き案内や制度の一般説明は任せられますが、個別事情の絡む判断では確認事項の洗い出しまで、税務調査や交渉には使わない——この線を最初に引いておきます。
そして、送信前に税理士の確認が必ず入る仕組みを、ルールではなく導線として作ること。ここだけは省略できません。
まずは、直近3か月の送信済みメールから頻出質問を10個書き出すところから始めてみてください。その10個の回答例を匿名化して手元に置くだけで、翌週の問い合わせ対応の景色が変わります。
ご相談はこちら:AI導入支援サービス/お問い合わせ