「AI導入支援を頼んだほうがいいのか、それとも自分たちで進められるのか」。税理士事務所からいただく相談で、いちばん多いのがこの問いです。生成AIを試してみた職員はいる、ツールの契約もできそう、でも顧問先の資料を扱ってよいのか判断できない——という状態で止まっている事務所は少なくありません。
一般的な「AI導入支援」の説明を読んでも、この迷いは解けません。業種を問わない一般論では、守秘義務を負う税理士事務所固有の論点が扱われていないからです。逆に、すべてを外部に任せる前提の説明も実態に合いません。試す段階までは、自社で十分に進められるからです。
この記事では、税理士事務所のAI導入支援について「自社でできる範囲」と「外部に相談したほうが早い範囲」を、業務棚卸し・自動化・セキュリティ・定着の4領域に分けて整理します。相談する前に決めておきたい5項目と、支援先を選ぶときの確認項目もあわせて掲載しています。すでにAI導入を検討していて、次に何を決めればよいか迷っている方向けの内容です。
税理士事務所の「AI導入支援」とは何をしてもらえるサービスか
「AI導入支援」という言葉は、いま非常に幅広い意味で使われています。ツールの販売代理店が導入支援と呼んでいることもあれば、研修会社が使い方講座を導入支援と呼んでいることもあります。そのため「AI導入支援を頼めば、うちの事務所の仕事が減るのか」という問いに、外から見ただけでは答えが出ません。
税理士事務所がAI導入支援を検討するとき、最初に整理しておきたいのは「何を代わりにやってもらうのか」です。ツールを選んでもらうのか、業務の切り分けを一緒に考えてもらうのか、所員が使えるようになるまで見てもらうのか。この3つはまったく別のサービスであり、必要な期間も費用も変わります。
この記事の結論:税理士事務所のAI導入支援は「ツールを入れる作業」ではなく「どの工程をAIに任せ、どの工程を人が持つかを決める作業」です。ツール選定だけなら自社でも進められますが、守秘義務の線引き・業務の工程分解・所内への定着の3つは外部の視点があったほうが早く決まります。
一般的なAI導入支援と税理士事務所向けの違い
一般的な企業向けのAI導入支援は、「議事録を自動化する」「問い合わせ対応を自動化する」といった、業種を問わず共通する業務から入ることがほとんどです。これは間違いではありませんが、税理士事務所の場合は事情が少し違います。
税理士事務所の業務時間の多くを占めているのは、記帳代行、月次巡回監査、決算・申告、年末調整といった、会計・税務固有の工程です。しかもその工程には「顧問先から預かった資料」という、守秘義務の対象になる情報が必ず含まれます。つまり、一般的な導入支援がまず提案する「まずは社内資料で試しましょう」という入り口が、税理士事務所ではそのまま通用しません。
もうひとつの違いは、繁忙期の存在です。確定申告期や決算期に新しい仕組みを試すことは現実的ではなく、導入のタイミング自体が業務カレンダーに縛られます。これを踏まえずに立てた導入計画は、ほぼ確実に途中で止まります。
支援の対象は「ツール」ではなく「業務の切り分け」
AI導入支援の中身を一言でいうと、業務の切り分けです。ひとつの業務を工程に分け、それぞれについて「AIに任せる」「AIに下書きさせて人が確認する」「人がやる」の3つに割り振っていきます。
たとえば月次巡回監査は、資料の受領、資料の不足確認、仕訳の入力、内容の点検、増減理由の確認、報告資料の作成、顧問先への説明という工程に分かれます。このうちAIに任せられるのは、資料の不足確認と報告資料の下書きあたりで、内容の点検や説明は人が担う部分です。「月次巡回監査をAI化する」という表現では判断できませんが、工程に分ければ判断できます。
この切り分けができていないまま高機能なツールを導入すると、「便利そうだが何に使えばいいか分からない」という状態になります。税理士事務所でAI導入がうまくいかない原因の多くは、ツールの性能ではなくこの切り分けの不在にあります。詳しくは税理士事務所のAI導入|毎月繰り返す仕事はどこまでAIに任せられる?でも触れています。
「支援」と「代行」を混同しない
もうひとつ整理しておきたいのが、支援と代行の違いです。代行は、作業そのものを外部が引き受けることを指します。支援は、事務所が自分で回せる状態を作ることを指します。
AI導入において代行を選ぶと、契約が続く限りは回りますが、契約が切れた時点で元に戻ります。工程の判断が事務所側に残らないためです。一方、支援を選ぶと最初の数か月は事務所側の手間が増えますが、次の業務を自分たちで進められるようになります。どちらが良いかは方針次第ですが、「AIを事務所の標準的なやり方にしたい」のであれば支援を選ぶことになります。
支援に含まれることが多い4つの領域
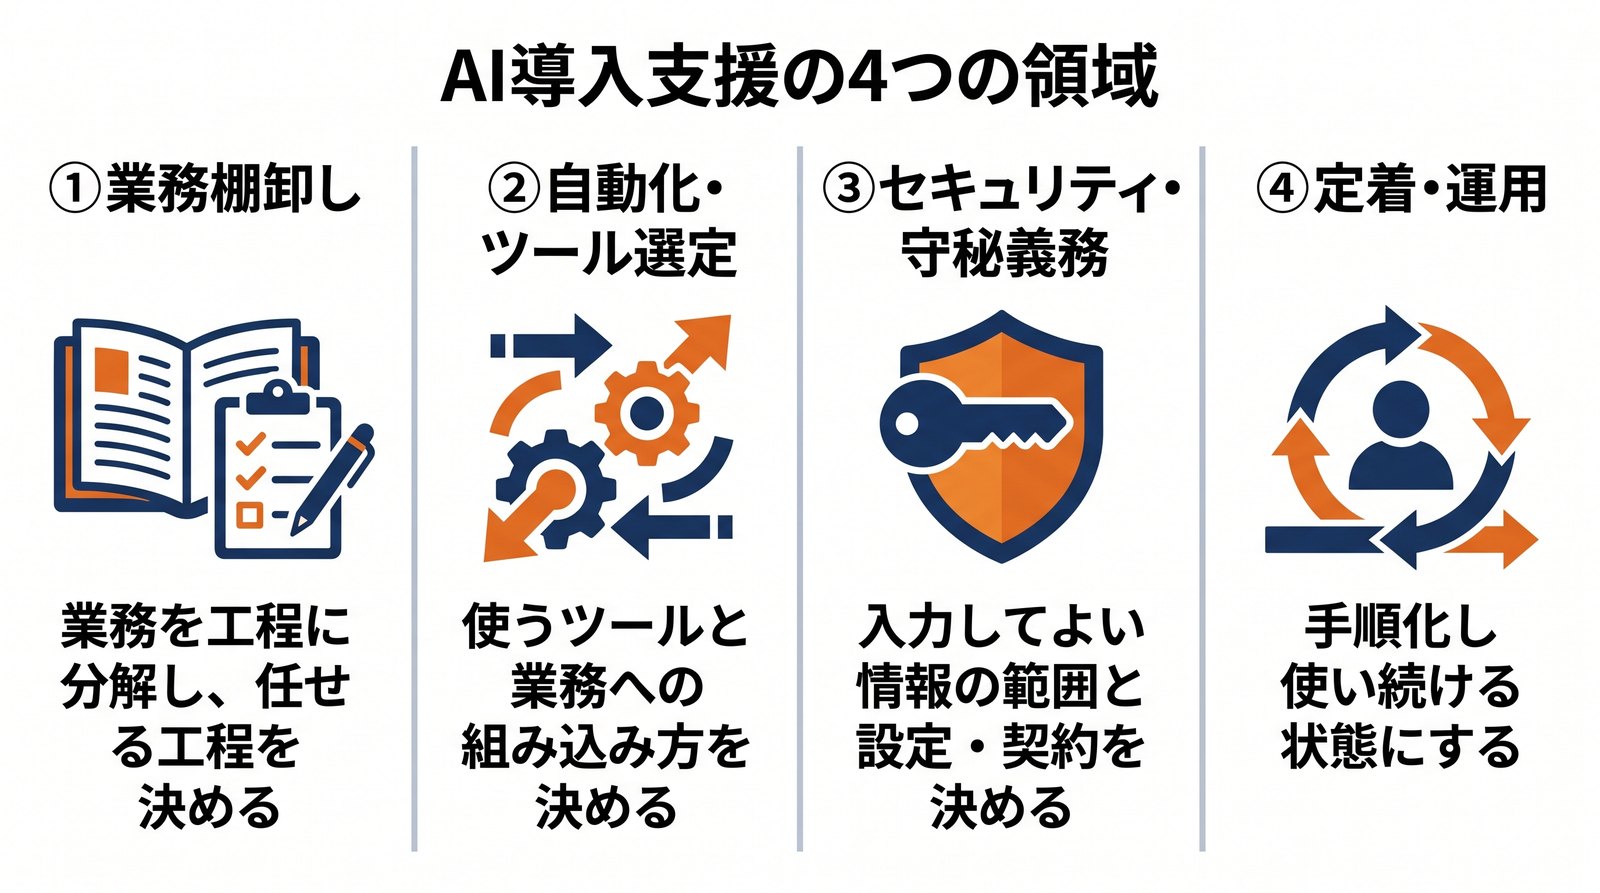
税理士事務所向けのAI導入支援は、実務上おおむね次の4領域に整理できます。この記事でも、この4領域に沿って「自社でできる範囲」と「相談したほうが早い範囲」を切り分けていきます。
| 領域 | やること | 自社だけで進めやすいか |
|---|---|---|
| ①業務棚卸し | 業務を工程に分解し、AIに任せる工程を決める | やや難しい(所内だけだと粒度が粗くなりやすい) |
| ②自動化・ツール選定 | 使うツールと、業務への組み込み方を決める | 一部は可能(試用までは自社で進められる) |
| ③セキュリティ・守秘義務 | 入力してよい情報の範囲と設定・契約条件を決める | 難しい(判断の根拠が必要) |
| ④定着・運用 | 手順化し、所員が使い続ける状態にする | 難しい(担当者ひとりでは進みにくい) |
▶ 関連記事:税理士事務所のルーチンワークをAIで自動化|まず見直したい7つの業務
自社だけで進められる範囲はどこまでか
外部に相談する前に、まず「自社だけでどこまで進められるか」を知っておくと、相談の内容が具体的になります。結論からいうと、試す段階までは自社で十分に進められます。
自社でできること①:まず使ってみる・試す
生成AIの基本的なツールは、無料または月数千円で試せます。所長や中堅職員がまず自分で触ってみて、「文章の要約はできる」「表形式への整理は速い」「計算はそのままでは信用できない」といった感覚を持つことは、外注できない部分です。この体感がないまま支援を受けると、提案された内容の良し悪しが判断できません。
試す段階では、顧問先の情報は使わず、公開されている資料や自事務所の内部文書を使います。ここまでは費用も承認も要らないので、まず1〜2週間触ってみることをおすすめします。
自社でできること②:定型文書の下書き
案内文、通知文、所内マニュアル、研修資料といった定型文書の下書きは、自社だけで置き換えられる代表例です。年末調整の案内、料金改定の通知、電子帳簿保存法の説明資料など、毎年似た文書を作り直している事務所は少なくありません。
こうした文書は、顧問先固有の情報を含まない形で下書きを作り、あとから個別事情を入れる運用にできます。効果は小さく見えますが、「AIで仕事が減った」という最初の実感を作れるという意味では大きい部分です。
自社でできること③:小さな業務の置き換え
問い合わせメールの回答案作成、資料の要約、議事録の整理といった小さな業務は、所内で担当を決めれば置き換えられます。ここまでは特別な設計をしなくても回ります。税理士事務所の問い合わせ対応をAIで効率化|回答案作成から確認までの運用手順で扱っている範囲も、基本的には自社で始められる領域です。
自社だけで進めると止まりやすい3つの壁
一方で、自社だけで進めていると、多くの事務所が同じところで止まります。
ひとつめは、顧問先の情報を使う段階に入れないことです。「この資料をAIに読ませていいのか」という判断を誰も下せないため、社内文書の範囲から先に進めません。
ふたつめは、業務の工程分解が粗いままになることです。日々その業務をやっている人ほど、工程を「いつもの流れ」としてひとかたまりで捉えているため、分解の粒度が粗くなります。外から質問されて初めて「あれは実は別作業だった」と気づくことは珍しくありません。
みっつめは、担当者ひとりの取り組みで終わることです。試した人だけが使えるようになり、手順書がないまま日常業務に戻る。半年後には誰も使っていない、という状態です。この構造については税理士事務所でChatGPTを使っているのに仕事が減らない理由で詳しく整理しています。
外部支援が必要になるのはどんな場面か
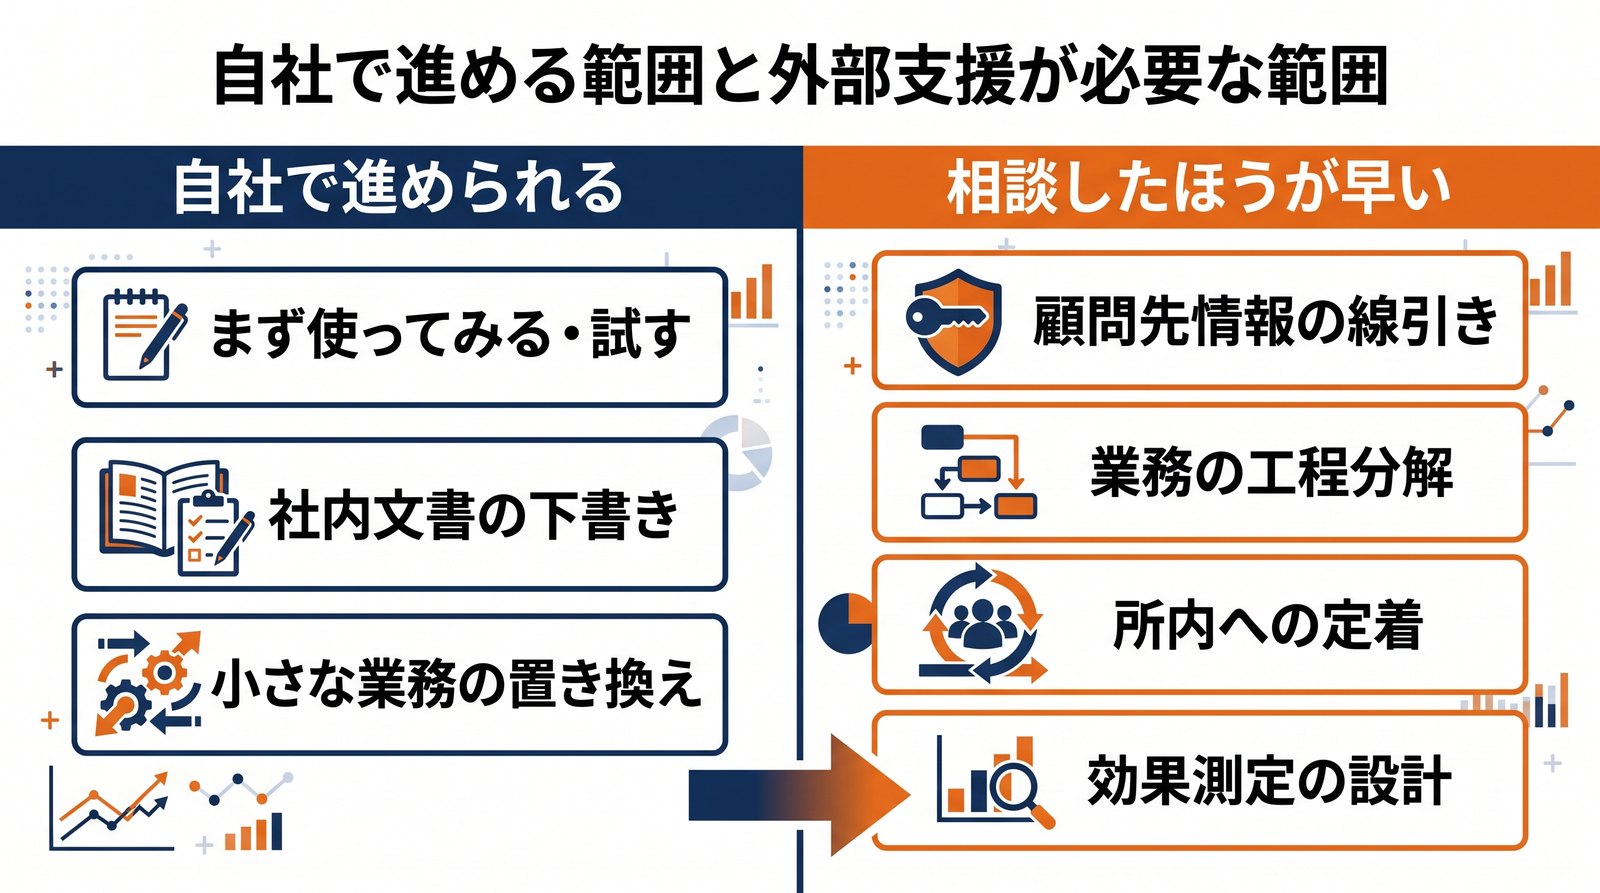
「まだ相談しなくてよい」のか「相談したほうが早い」のかは、次の4つの状況に当てはまるかどうかで判断できます。
判断①:守秘義務・顧客情報の扱いを決めきれない
顧問先から預かった試算表、通帳、請求書、給与データをAIに読ませてよいか。この判断を所内で決めきれずに止まっている場合は、相談したほうが早い状況です。
これは「危ないからやめておく」でも「大丈夫だろう」でもなく、情報の種類ごとに線を引き、ツール側の設定と契約条件で裏づける作業です。判断の根拠が残っていないと、顧問先から質問されたときに説明できません。考え方は税理士事務所で生成AIを使っても大丈夫?顧客情報・機密情報を守る考え方にまとめていますが、実際の線引きは事務所の顧問先構成によって変わります。
判断②:業務の棚卸しが所内でまとまらない
「どの業務から手をつけるか」を会議で話しても決まらない、という事務所は多くあります。全員が自分の担当業務を挙げるため候補が増えすぎ、優先順位がつかないためです。
このときに必要なのは、業務名ではなく工程の一覧と、それぞれの発生頻度・所要時間です。ここが揃うと議論は数十分で終わります。逆に揃わないまま議論すると、何回やっても結論が出ません。
判断③:ツールを入れたが所員が使わない
すでに契約しているのに使われていない場合、原因はツールではなく運用設計にあります。手順書がない、いつ使うか決まっていない、確認する人が決まっていない、といった理由です。
この状態で別のツールに乗り換えても同じことが起きます。使われない理由を工程レベルで特定し、業務フローに組み込み直す作業が必要です。
判断④:補助金・投資判断の根拠が必要
デジタル化・AI導入補助金の申請や、所内での投資判断のために「導入前後でどれだけ時間が減るか」を数字で示す必要がある場合も、外部の視点が役に立ちます。効果の測り方が決まっていないと、申請書にも稟議にも書けません。
自社対応と外部支援の切り分け表
| 状況 | 自社で進める | 外部に相談する |
|---|---|---|
| まだ触ったことがない | ◎ まず1〜2週間試す | — |
| 社内文書の下書きに使いたい | ◎ そのまま進められる | — |
| 顧問先の資料を扱いたい | △ 判断の根拠が要る | ◎ 線引きと設定を一緒に決める |
| どの業務から始めるか決まらない | △ 議論が長引きやすい | ◎ 工程分解で短時間で決まる |
| ツールはあるが使われていない | △ 原因が見えにくい | ◎ 運用設計を作り直す |
| 補助金・稟議の根拠が要る | △ 測定設計が難しい | ◎ 効果測定の設計から入る |
領域1:業務棚卸し支援 — 何をAIに任せるかを決める
AI導入支援の中で、成果を最も左右するのが業務棚卸しです。ここが粗いと、あとの工程がすべてずれます。
棚卸しの単位は「業務名」ではなく「工程」
棚卸しでよくある失敗は、「記帳代行」「巡回監査」「年末調整」といった業務名のまま一覧にしてしまうことです。業務名の粒度では、AIに任せられるかどうかを判断できません。
判断できる粒度は「工程」です。工程とは、担当者が席に着いてから席を立つまでの間に行っているひとまとまりの作業を指します。たとえば「顧問先から届いたPDFの請求書を開き、日付・金額・取引先を会計ソフトに入力する」は工程です。ここまで分けると、「読み取りはAI、入力後の確認は人」という判断ができます。
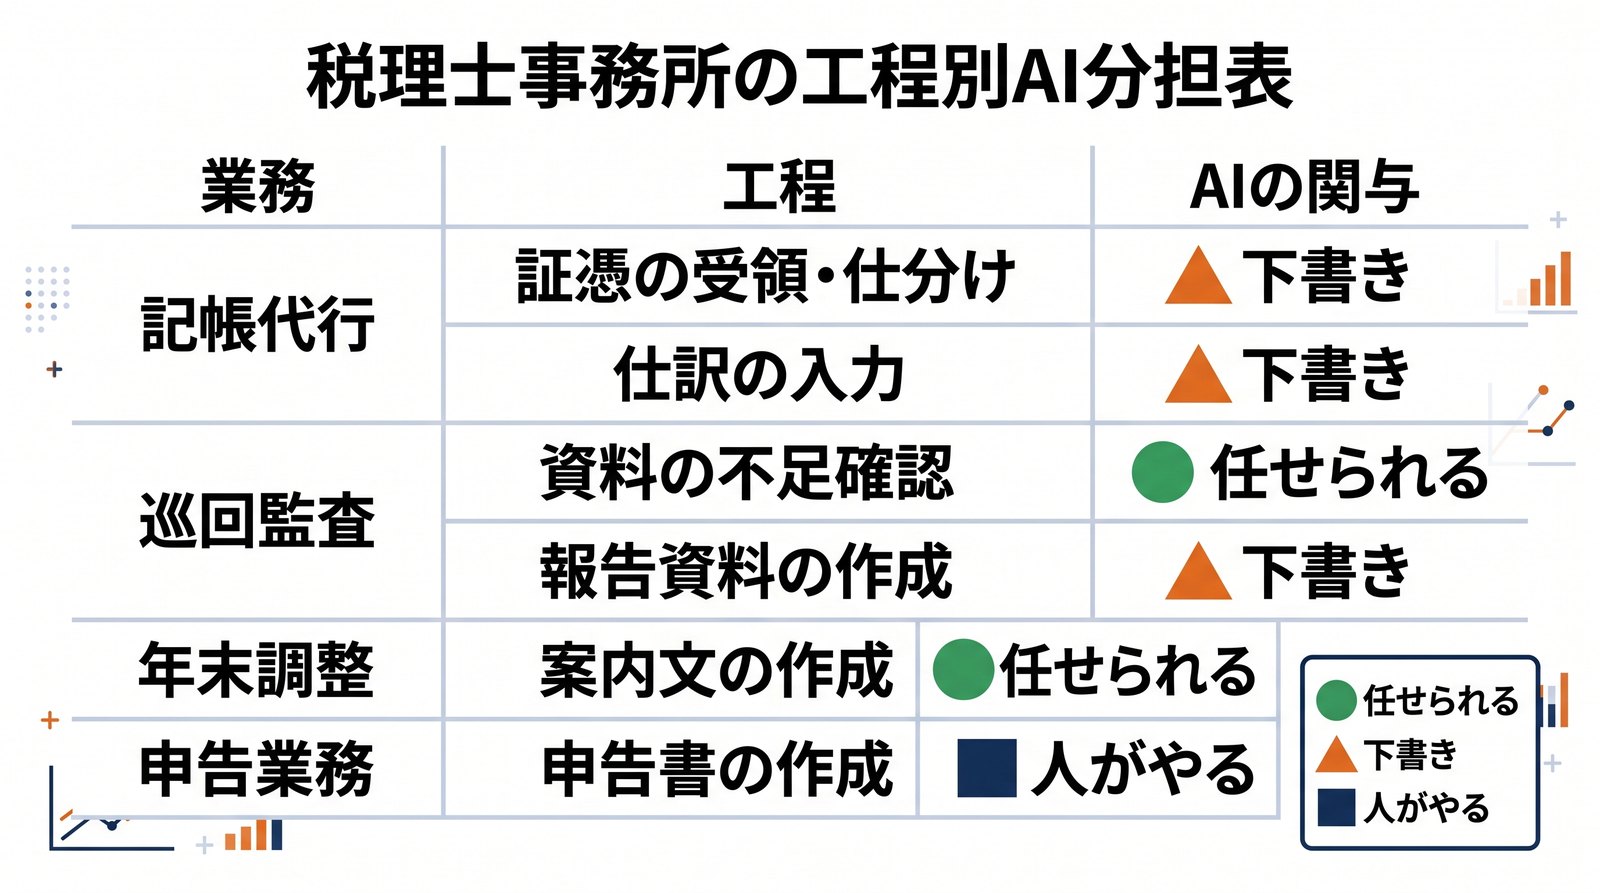
巡回監査・記帳代行・申告業務の工程分解例
実際に工程へ分けると、次のように整理できます。所要時間は事務所によって変わるため、自事務所の数字に置き換えて使ってください。
| 業務 | 工程 | AIの関与 | 人が持つ理由 |
|---|---|---|---|
| 記帳代行 | 証憑の受領・仕分け | 下書き(分類の候補出し) | 例外的な証憑の判断 |
| 記帳代行 | 仕訳の入力 | 下書き(読み取り+入力候補) | 勘定科目の最終判断 |
| 巡回監査 | 資料の不足確認 | 任せられる(チェックリスト照合) | — |
| 巡回監査 | 増減理由の確認 | 下書き(質問案の作成) | 顧問先への確認と解釈 |
| 巡回監査 | 報告資料の作成 | 下書き(文章化) | 数値の正確性の担保 |
| 年末調整 | 案内文の作成 | 任せられる | 個別事情の追記 |
| 年末調整 | 扶養控除等の判定 | 人がやる | 税務判断のため |
| 申告業務 | 申告書の作成 | 人がやる | 税理士の責任範囲 |
| 申告業務 | 説明資料の下書き | 下書き | 説明内容の最終確認 |
この表で重要なのは、「任せられる」が意外に少ないことです。多くの工程は「AIが下書きし、人が確認する」に落ち着きます。ここを理解しておくと、「AIを入れれば人が要らなくなる」という期待も、「AIは使えない」という失望も、どちらも避けられます。転記や確認の切り分けについては税理士事務所の転記・確認作業はAIでどこまで減らせる?切り分け方と運用手順で具体的に扱っています。
支援を受けると変わること/自社でもできること
業務棚卸しは、自社でもできます。ただし、所内だけで行うと工程の粒度が粗くなりやすく、「いつもの流れ」に含まれている細かい作業が抜け落ちます。外部の支援を入れる価値は、知らない人が質問することで工程が言語化される点にあります。
自社で進める場合のコツは、担当者に「昨日やった仕事を、時系列で30分単位で書き出してもらう」ことです。業務名から入るのではなく、実際の1日から入ると粒度が揃います。
領域2:自動化・ツール選定支援 — どこまで作り込むか
工程が決まったら、次は「どのツールで、どこまで作り込むか」です。ここは費用の差が最も大きく出る領域です。
「AIに聞く」と「業務に組み込む」の差
同じ生成AIでも、使い方には段階があります。ブラウザを開いて質問する使い方は、始めるのは簡単ですが、毎回入力する手間が残るため業務量は大きく減りません。
業務量が減るのは、決まった入力形式(プロンプト)を用意し、いつ・誰が・どの工程で使うかを決めたときです。さらに、会計ソフトや証憑管理システムと連携させると、転記そのものが消えます。ただし連携には開発費が発生するため、対象業務の件数が少ない事務所では割に合わないこともあります。
| 段階 | やり方 | コスト | 効果 |
|---|---|---|---|
| 段階1:都度質問 | そのつどAIに質問する | ほぼ無料 | 小(属人的) |
| 段階2:定型プロンプト | 入力形式を決めて共有する | 低(作成の手間のみ) | 中(誰でも同じ結果) |
| 段階3:業務フロー組み込み | 工程・担当・確認者を決める | 中(設計の手間) | 大(時間が減る) |
| 段階4:システム連携 | 会計ソフト等と接続する | 高(開発費) | 大(転記が消える) |
会計ソフト・証憑管理との連携をどう考えるか
税理士事務所の場合、すでに会計ソフト側にAI機能が入っていることが多くあります。証憑の自動読み取りや自動仕訳がその代表です。したがって「新しくAIツールを導入する」前に、いま契約しているソフトの機能をどこまで使い切っているかを確認するのが先です。
支援を受ける価値があるのは、既存機能で足りる部分と、足りないので別のツールが要る部分を切り分けるところです。ここを飛ばして新ツールを導入すると、機能が重複して費用だけが増えます。
ツール活用型とシステム開発型の分かれ目
「既存ツールの組み合わせで済ませる」か「自事務所向けに作る」かの判断は、対象業務の件数と例外の多さで決まります。件数が多く、処理のパターンが揃っているなら開発の効果が出ます。件数が少ない、または例外が多いなら、既存ツールと人の確認で回したほうが安く済みます。
領域3:セキュリティ・守秘義務の設計支援
税理士事務所のAI導入で、外部支援の必要性が最も高いのがこの領域です。
守秘義務とAI利用の関係を整理する
税理士には税理士法上の守秘義務があり、顧問先から知り得た情報を正当な理由なく他に漏らすことはできません。生成AIの利用がこれに触れるかどうかは、「入力した情報が事業者側でどう扱われるか」によって変わります。
実務上の論点は、入力データが学習に使われるか、保存期間はどれくらいか、保存場所はどこか、従業員が閲覧する可能性があるか、の4点です。法人向けプランでは学習に使わない設定が用意されていることが一般的ですが、プランや契約によって条件が異なるため、契約書と設定画面の両方で確認する必要があります。
注意:本記事は一般的な考え方の整理であり、個別の法的判断ではありません。実際の運用では、契約条件と自事務所の顧問先構成に応じて、顧問弁護士や所属税理士会の見解も確認したうえで判断してください。
入力してよい情報・してはいけない情報の線引き
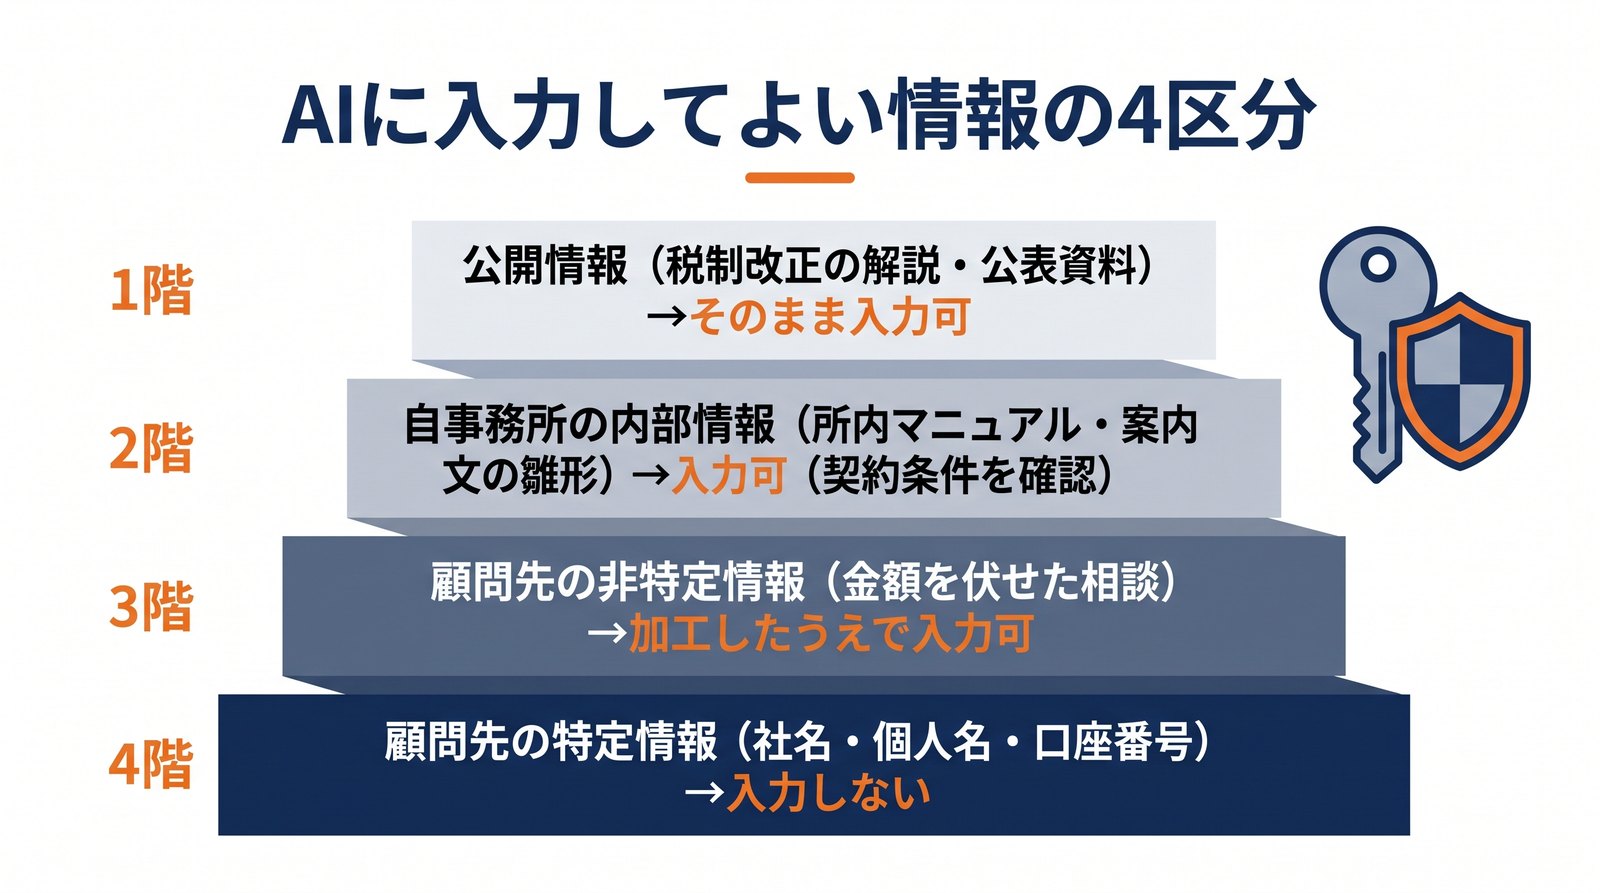
判断を毎回その場でしていると、担当者ごとに基準がぶれます。実務的には、情報を段階に分けて先に決めておく方法が使いやすくなります。
| 区分 | 例 | 扱い |
|---|---|---|
| 公開情報 | 税制改正の解説、公表資料 | そのまま入力可 |
| 自事務所の内部情報 | 所内マニュアル、案内文の雛形 | 入力可(契約条件を確認) |
| 顧問先の非特定情報 | 業種別の一般的な質問、金額を伏せた相談 | 加工したうえで入力可 |
| 顧問先の特定情報 | 社名・個人名・口座番号・マイナンバー等 | 入力しない(加工してから) |
「加工してから」というのは、社名を「A社」に、個人名を「担当者X」に置き換えるといった処理です。この置き換えを誰がやるかまで決めておかないと、運用が続きません。
学習させない設定と契約条件の確認
設定については、契約プランの管理画面で「入力データを学習に使用しない」旨の設定があるかを確認します。無料プランや個人向けプランでは設定できない場合があるため、業務利用は法人向けプランで行うのが基本です。
契約条件は、データの保存期間、保存されるリージョン、サブプロセッサ(再委託先)の有無、削除請求の可否を確認します。これらは支援を受ける・受けないにかかわらず、事務所として記録に残しておく項目です。
顧問先への説明をどうするか
顧問先に「AIを使っている」と伝えるべきかは、よく質問される点です。実務上は、顧問先の情報を特定できる形で入力する場合は事前に説明し、加工して特定できない形にしている場合は、事務所の内部運用として整理する、という整理が現実的です。いずれにせよ、質問されたときに説明できる状態にしておくことが重要です。
領域4:定着・運用支援 — 導入後に成果が出るかを決める部分
導入して終わりにならないための領域です。実際には、ここが最も差がつきます。
「使える人が1人」で止まる構造
AI導入に前向きな職員が1人いる事務所は多くあります。しかしその1人が個人の工夫として使っている限り、事務所全体の業務量は変わりません。属人的な工夫は、担当者が忙しくなった時点で止まるからです。
事務所全体に広げるには、その人がやっていることを手順に落とす必要があります。「どの工程で」「どの入力形式を使い」「誰が確認するか」を書き出すだけでも、他の職員が同じ結果を出せるようになります。
手順書・チェックリストへの落とし込み
手順書といっても、長いマニュアルは要りません。1業務あたりA4で1枚、次の4項目が書いてあれば十分です。
| 項目 | 書く内容 |
|---|---|
| 使う場面 | どの業務のどの工程で使うか |
| 入力する内容 | 決まった形式の指示文と、入力してよい情報の範囲 |
| 出力の扱い | 下書きとして扱うのか、そのまま使えるのか |
| 確認者 | 誰が最終確認するか |
この4項目が決まっていないと、所員は「使っていいのか分からない」ために使いません。使わない原因の多くは、能力ではなく権限と手順の不在です。
効果を数字で確認する
導入の効果は、感覚ではなく数字で見ます。税理士事務所で使いやすい指標は次の3つです。
| 指標 | 測り方 | 目安 |
|---|---|---|
| 工程の所要時間 | 導入前に3件分を計測し、導入後も同じ3件を計測 | 30%以上短縮なら定着させる価値がある |
| 処理件数 | 1人が1日に処理できる件数 | 同じ時間で件数が増えているか |
| 差戻し・修正率 | 確認者が修正した件数の割合 | 下がらない場合は入力形式を見直す |
数字がないと、続けるか止めるかの判断ができません。「なんとなく速くなった気がする」で終わる導入は、繁忙期に真っ先に止まります。AI導入の伴走支援とは?導入後に成果を出す運用・改善方法でも、この測定と改善のサイクルを扱っています。
AI導入支援の進め方(相談から定着までの流れ)
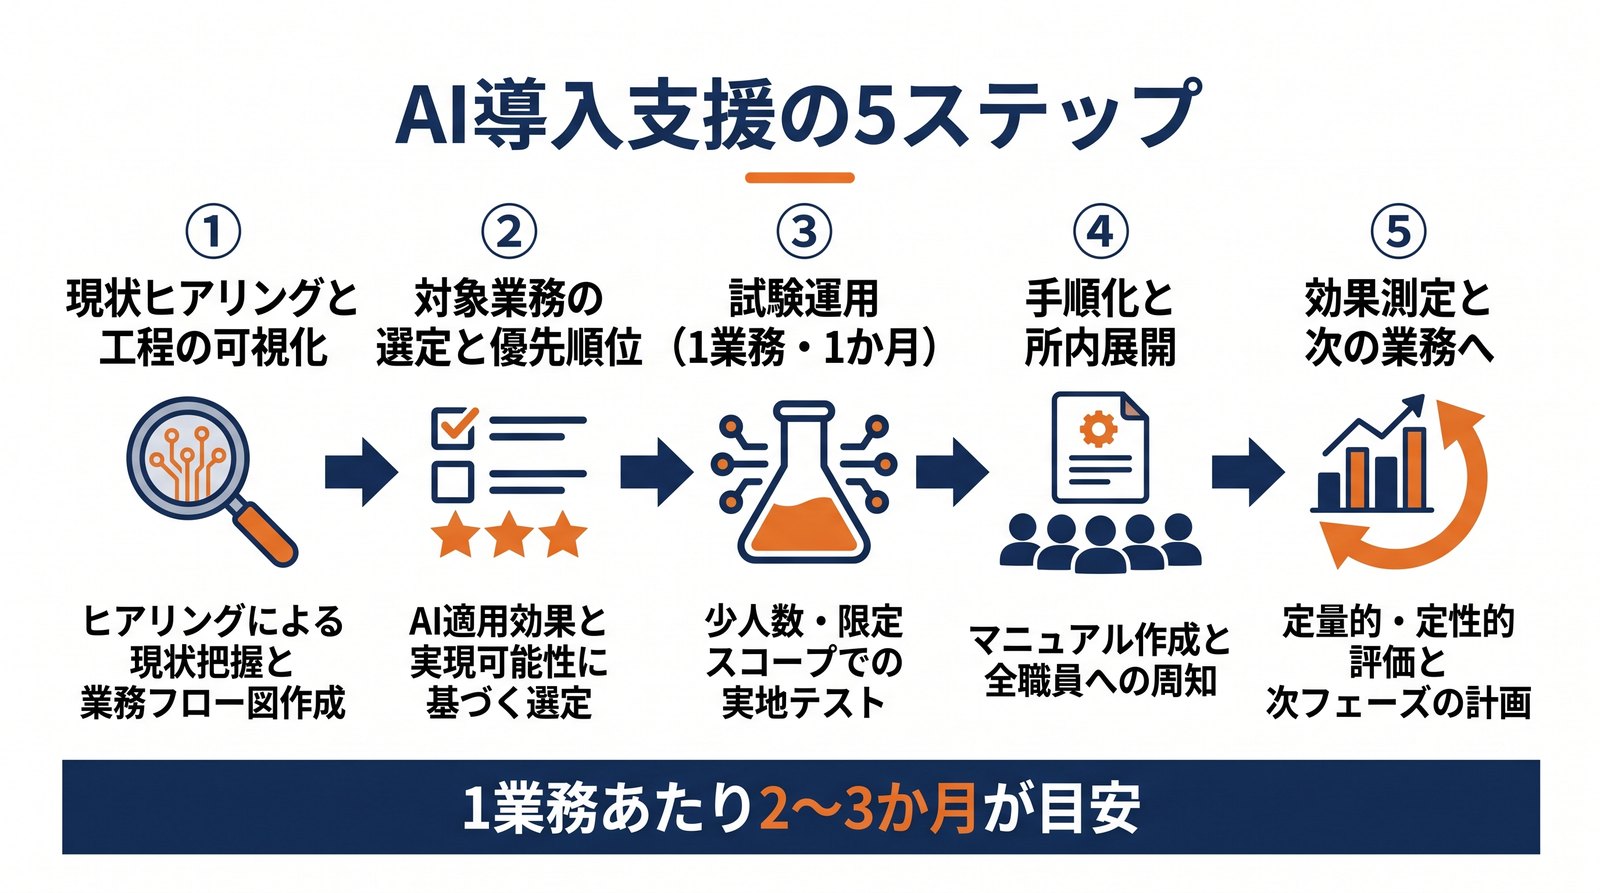
実際に支援を受ける場合、おおよそ次の流れになります。期間の目安は、1業務あたり2〜3か月です。
ステップ1:現状ヒアリングと工程の可視化
対象になりそうな業務を選び、担当者へのヒアリングで工程に分解します。ここで所要時間と発生頻度を数字で押さえます。所要時間が分からない場合は、1〜2週間の簡易計測を先に行います。
ステップ2:対象業務の選定と優先順位
「頻度が高く」「例外が少なく」「顧問先の特定情報を含まない、または加工しやすい」工程から選びます。効果が大きそうな業務ではなく、確実に回る業務から始めるのが定着の条件です。従業員数が少ない事務所ほどこの原則が効きます(従業員5人の税理士事務所がAI導入するなら何から始める?)。
ステップ3:試験運用(1業務・1か月)
選んだ1業務について、入力形式と手順を作り、担当者2〜3名で1か月運用します。この段階では所内全体に広げません。うまくいかない点を修正するための期間です。
ステップ4:手順化と所内展開
試験運用で固まった手順を1枚にまとめ、所内に展開します。ここで初めて全員が対象になります。展開時には、使わない選択も認めたうえで、確認者だけは必ず決めておきます。
ステップ5:効果測定と次の業務へ
導入前後の数字を比較し、続ける・変える・やめるを判断します。効果が出た場合は次の業務へ進み、同じ流れを繰り返します。1業務ずつ増やしていくほうが、まとめて導入するより結果的に速く進みます。
費用の考え方と補助金の使いどころ
支援費用の形態
税理士事務所向けのAI導入支援は、おおむね次の3形態に分かれます。どれが良いかではなく、事務所の状況に合うものを選びます。
| 形態 | 内容 | 向いている事務所 |
|---|---|---|
| スポット相談 | 1〜数回の相談で方針を決める | 自社で進める体力があり、判断だけ確認したい |
| 伴走支援 | 数か月にわたり定例で関与する | 進め方が分からない、途中で止まった経験がある |
| 研修型 | 所員向けの講座を実施する | 人数が多く、まず全体の底上げをしたい |
費用の内訳が「工程」で書かれているかは、見積もりを比べるときの重要な観点です。「AI導入支援一式」としか書かれていない見積もりは、何をどこまでやるのかを確認したうえで判断してください。
費用対効果をどう見積もるか
判断の材料は単純です。削減できる時間と、その時間の人件費換算額を、支援費用とツール費用の合計と比べます。
たとえば月次資料の作成が1件あたり4時間かかっており、顧問先が30件、下書きの自動化で1件あたり1時間短縮できるとすれば、月30時間の削減になります。時間単価を3,000円とすれば月9万円です。この計算が成り立つかどうかを、試験運用の数字で確かめます。月次資料の具体的な進め方は税理士事務所の月次資料作成をAIで効率化|4時間の仕事を減らす考え方で扱っています。
なお、人を増やす場合との比較で考えたい場合は税理士事務所はアルバイトを増やすべきかAIを導入すべきか?もあわせてご覧ください。
補助金が使える範囲・使えない範囲
デジタル化・AI導入補助金(旧IT導入補助金)は、登録されたITツールの導入費用が対象です。重要なのは、対象になるのは登録済みのツールであり、コンサルティング費用そのものが単独で対象になるわけではないという点です。
したがって「支援費用を全額補助金でまかなう」という発想では計画が組めません。ツール導入を含む計画として組み立てたうえで、対象になる部分を申請する、という順序になります。公募回によって要件や対象類型が変わるため、検討時点の公募要領で必ず確認してください。
補助金の要件・対象経費・スケジュールは公募回ごとに変わります。この記事の内容は一般的な考え方であり、申請時点の最新の公募要領をご確認ください。
相談する前に決めておきたい5つのこと
相談の質は、事前準備でほぼ決まります。次の5つを決めてから相談すると、初回で具体的な話に入れます。
①減らしたい業務を1つに絞る
「全体を効率化したい」ではなく、「月次資料の作成時間を減らしたい」まで絞ります。絞れない場合は、直近3か月で最も残業の原因になった業務を選べば十分です。
②現状の時間を測っておく
対象業務について、3件分でよいので実際の所要時間を測っておきます。この数字がないと、効果の判定ができません。
③使ってよい情報の範囲を仮決めする
完璧な線引きは不要です。「顧問先名は伏せる」「金額は入れてよい」など、仮の方針を決めておくと、相談の中で修正できます。
④誰が担当するかを決める
所長ひとりで進めると必ず止まります。実務を分かっている職員を1名、担当として決めておきます。専任である必要はありません。
⑤期限と判断基準を決める
「3か月後に、所要時間が3割減っていなければ方法を変える」といった判断基準を先に決めます。やめる基準がある取り組みのほうが、結果的に続きます。
支援先の選び方|税理士事務所が確認すべき7項目
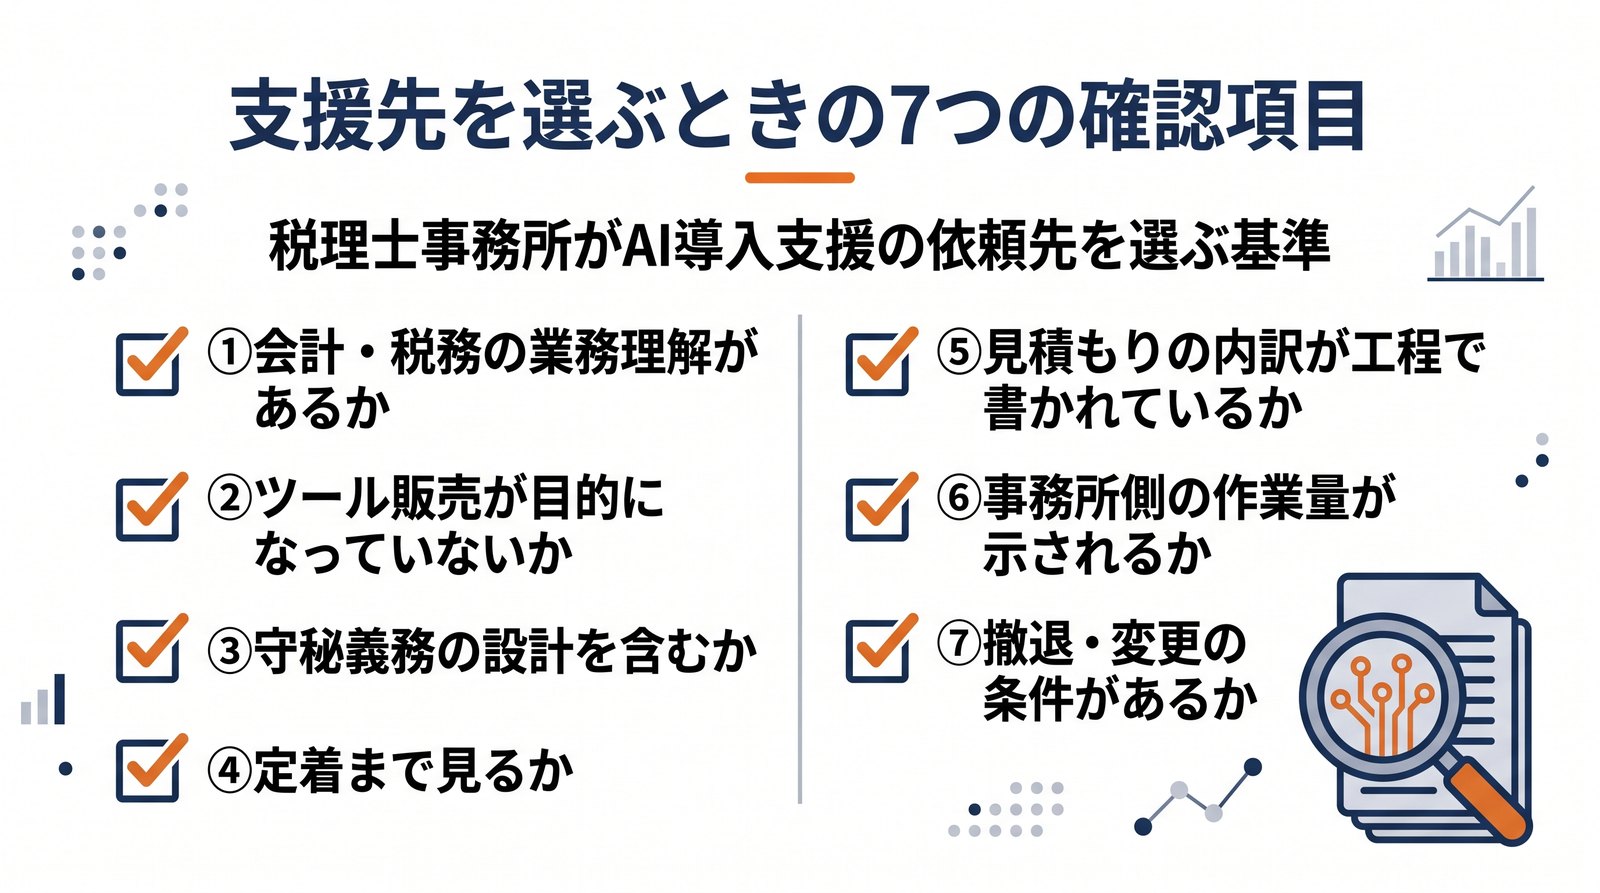
確認すべき項目と質問例
| 確認項目 | 質問の仕方 | 望ましい答えの方向 |
|---|---|---|
| ①会計・税務の業務理解 | 巡回監査の工程をどう分解しますか | 工程レベルで具体例が出る |
| ②ツール販売が目的でないか | 既存の会計ソフトの機能で足りる部分はありますか | 足りる部分を先に示す |
| ③守秘義務の設計を含むか | 顧問先情報の線引きはどう決めますか | 情報区分と設定・契約の両面で答える |
| ④定着まで見るか | 導入後の手順化と効果測定は含まれますか | 含まれる範囲が明示される |
| ⑤見積もりの内訳 | 工程ごとの内訳を出せますか | 工数と成果物が書かれている |
| ⑥事務所側の作業量 | 当方は何にどれくらい時間を使いますか | ヒアリングと検証の時間が示される |
| ⑦撤退・変更の条件 | 効果が出ない場合はどうしますか | 判断基準と見直し方が示される |
「導入まで」か「定着まで」かを必ず確認する
支援の範囲が導入までなのか、定着までなのかは、費用以上に結果を左右します。ツールの設定は1日で終わりますが、所員が使い続ける状態を作るには数か月かかります。見積もりを比較するときは、金額だけでなく関与期間を並べて見てください。
支援サービスの一般的な種類については企業向けAI支援サービスの種類|研修・顧問・PoC・開発の違いもあわせてご覧ください。
よくある質問
Q. AI導入支援は、何から相談すればいいですか
減らしたい業務を1つ挙げるところから始めてください。ツール名や機能の話は後回しで構いません。「月次資料の作成に時間がかかっている」という一文があれば、相談は成立します。
Q. 小規模な事務所でも支援を受ける意味はありますか
あります。むしろ人数が少ない事務所ほど、1業務あたりの削減効果が全体に効きます。ただし対象は1業務に絞り、全所展開は後回しにするのが前提です。
Q. 自社だけで進めるのは無理でしょうか
無理ではありません。試す段階と社内文書の下書きまでは自社で十分に進められます。判断が必要になるのは、顧問先情報の扱いと、所内への定着の2点です。
Q. 顧問先の資料をAIに読ませても問題ありませんか
一律に問題ないとも、問題があるとも言えません。情報の種類、利用するプラン、契約条件によって判断が変わります。特定できる情報を加工したうえで使う運用が、実務上は取り入れやすい方法です。
Q. 導入したのに使われていません。どうすればいいですか
ツールを変える前に、使う場面・入力形式・確認者の3つが決まっているかを確認してください。この3つが決まっていない場合、別のツールにしても同じ結果になります。
Q. 効果はどれくらいで出ますか
対象を1業務に絞った場合、試験運用の1か月で所要時間の変化は見えます。事務所全体の業務量として実感できるまでは、通常3〜6か月かかります。
Q. 補助金を使えば費用はかかりませんか
補助金の対象は登録されたITツールの導入費用であり、支援費用のすべてが対象になるわけではありません。自己負担が生じる前提で計画してください。
まとめ|「自社でできること」を終えてから相談すると早い
税理士事務所のAI導入支援は、ツールを入れる作業ではなく、業務の切り分けを決める作業です。整理すると次のようになります。
| 進め方 | 内容 |
|---|---|
| 自社で進める | 試す、社内文書の下書き、小さな業務の置き換え |
| 相談したほうが早い | 顧問先情報の線引き、業務の工程分解、所内への定着、効果測定の設計 |
| 相談前に決めておく | 減らしたい業務1つ、現状の所要時間、情報の仮方針、担当者、判断基準 |
まず1〜2週間触ってみて、社内文書の下書きまでを自社で試す。そのうえで、顧問先の資料を扱う段階か、所内に広げる段階で相談する。この順番が、費用も時間も最も無駄が出にくい進め方です。
ベストプランナーでは、ITコーディネータが業務の工程分解から情報の線引き、手順化・効果測定までを一緒に進める伴走型の支援を行っています。デジタル化・AI導入補助金の活用可否もあわせて確認できます。「どの業務から手をつけるべきか」の段階からご相談ください。AI導入・活用のご相談はこちら
ご相談はこちら:AI導入支援サービス/お問い合わせ